Ranking najbogatszych liczony z rejestrów
Ranking najbogatszych w Najbogatsi porównuje szacowaną wartość udziałów w spółkach. Korzystamy z publicznych rejestrów, sprawozdań finansowych i raportów giełdowych. Każdy wpis zawiera przedział oraz datę danych. Nie przedstawiamy wyniku jako pełnego bilansu osobistego ani kwoty, którą właściciel może otrzymać przy sprzedaży.
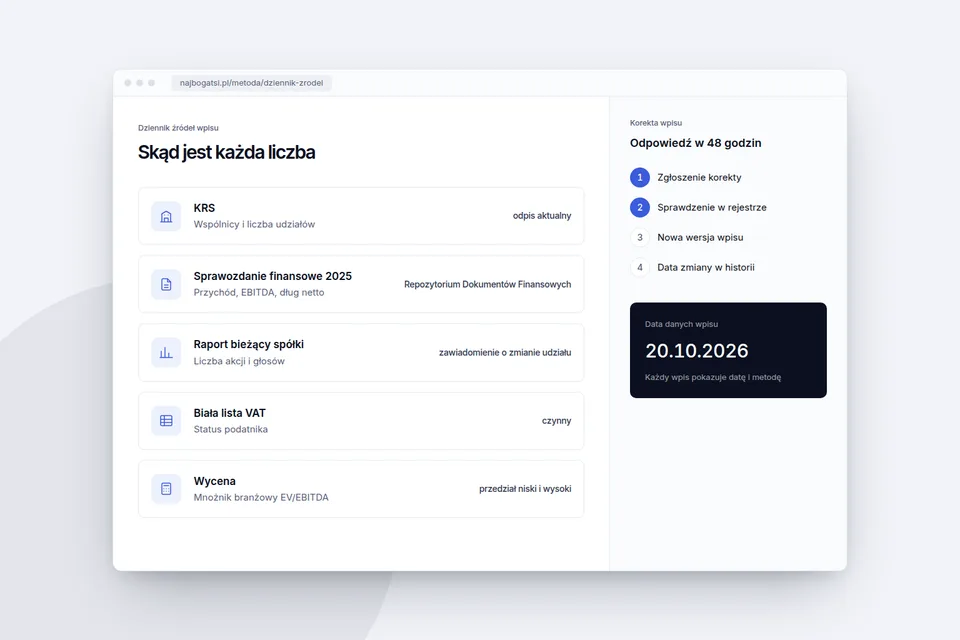
Pięć źródeł danych o spółkach i własności
Źródła pełnią różne funkcje. Rejestr pomaga ustalić tożsamość spółki i ujawnione powiązanie właścicielskie. Sprawozdanie dostarcza informacji finansowych. Sam status przedsiębiorcy albo podatnika VAT nie pozwala obliczyć wartości udziałów. Nie zastępujemy brakujących wyników założeniem, że aktywna działalność ma określoną rentowność.
| Źródło | Do czego służy | Ograniczenie |
|---|---|---|
| KRS | Identyfikacja spółki i ujawnionych relacji właścicielskich | Wpis nie zawsze pokazuje pełny aktualny akcjonariat |
| Sprawozdania finansowe | Przychód, wynik, amortyzacja, zobowiązania i środki pieniężne | Dane dotyczą określonego okresu sprawozdawczego |
| CEIDG | Potwierdzenie prowadzenia działalności i jej statusu | Sama JDG nie otrzymuje wyceny na Liście |
| Biała lista VAT | Weryfikacja statusu podatnika i zgodności identyfikacji | Status VAT nie informuje o wartości przedsiębiorstwa |
| Raporty spółek giełdowych | Akcjonariat, wyniki i zdarzenia dotyczące akcji | Dokumenty odczytujemy razem z datą kursu giełdowego |
Nie utożsamiamy reprezentacji z własnością. Członek zarządu nie staje się właścicielem udziałów przez samą funkcję. Przy strukturach holdingowych sprawdzamy własność pośrednią i unikamy podwójnego liczenia tej samej działalności. Jeśli dokumenty nie potwierdzają pakietu, nie dopisujemy go na podstawie samego nazwiska lub opisu medialnego.
EBITDA, mnożnik branży, dług netto i udział
Dla spółki prywatnej punktem wyjścia jest metoda mnożnikowa. EV = EBITDA × mnożnik branży. EV oznacza wartość przedsiębiorstwa przed rozliczeniem długu netto. Szacowana wartość kapitału własnego to EV pomniejszone o dług netto. Szacowana wartość udziałów osoby to wartość kapitału własnego pomnożona przez jej potwierdzony udział w kapitale.
| Składnik wzoru | Znaczenie | Wpływ na wynik |
|---|---|---|
| EBITDA | Wynik operacyjny powiększony o amortyzację | Podstawa oszacowania zdolności operacyjnej |
| Mnożnik branży | Założenie relacji EV do EBITDA | Wyznacza wariant niski, środkowy i wysoki |
| EV | EBITDA pomnożona przez mnożnik | Wartość przedsiębiorstwa przed długiem netto |
| Dług netto | Dług odsetkowy pomniejszony o środki pieniężne | Pomniejsza EV przy przejściu do kapitału własnego |
| Udział w kapitale | Potwierdzona część własności | Wyznacza część wartości przypisaną osobie |
Przychód służy kontroli wyniku przez mnożnik przychodu. Rozbieżność między podejściami wymaga sprawdzenia marży, branży i danych, a nie automatycznego uśrednienia. Ujemna EBITDA albo brak wiarygodnego sprawozdania ogranicza zastosowanie modelu. Nie przedstawiamy mechanicznego iloczynu jako miarodajnej wyceny w takich warunkach.
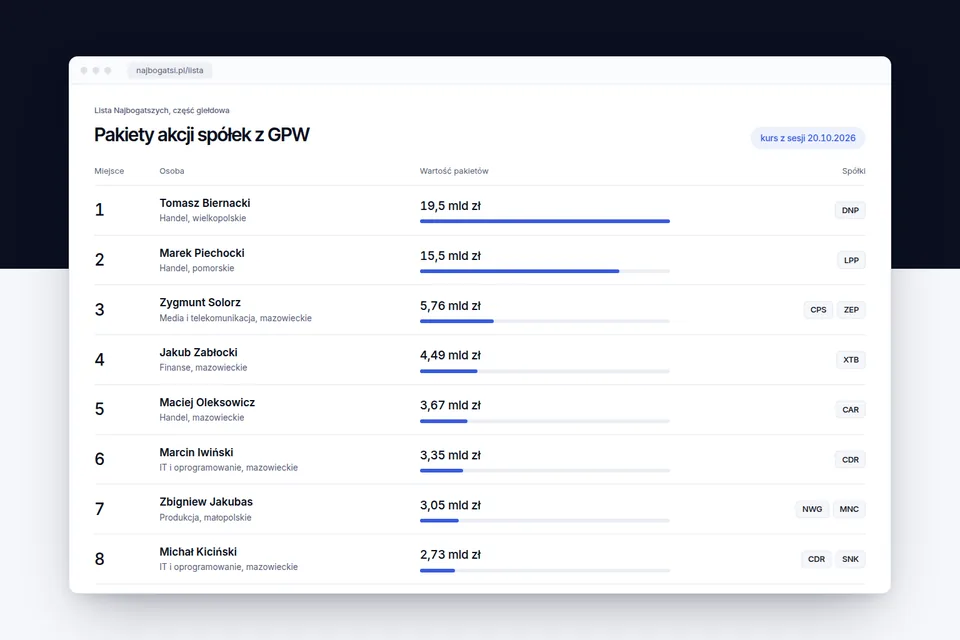
Dla spółek giełdowych podstawą jest kurs akcji i liczba akcji w pakiecie na wskazaną datę. Do kapitalizacji nie odejmujemy ponownie długu netto, ponieważ cena akcji już dotyczy kapitału własnego. Uwzględniamy zmiany liczby akcji i unikamy mieszania danych sprzed oraz po podziale akcji.
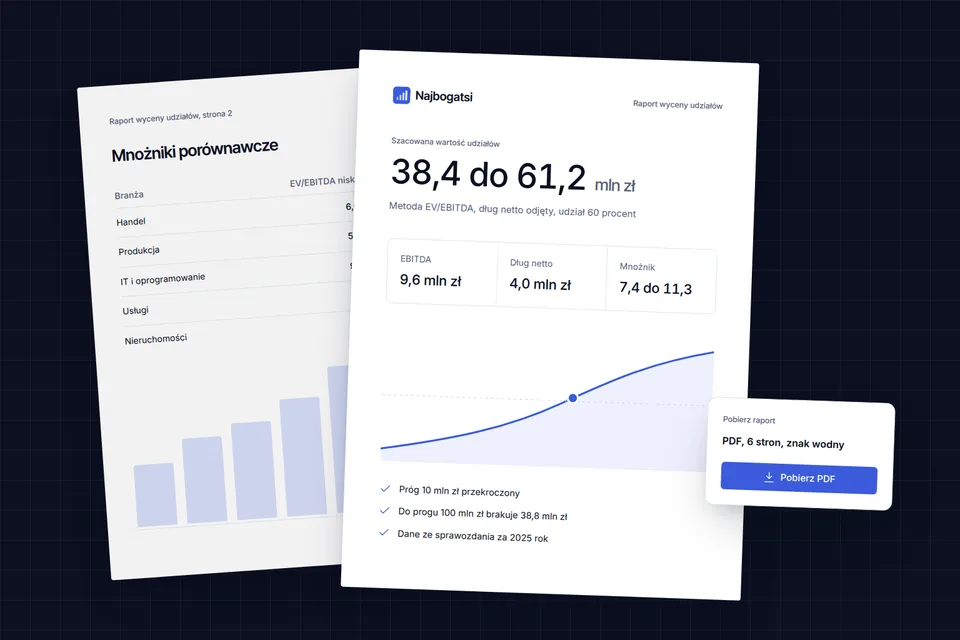
Przedział niski, środkowy i wysoki zamiast pozornej pewności
Przedział pokazuje wrażliwość modelu na założenia. Wariant niski korzysta z niższego mnożnika branżowego, środkowy z założenia centralnego, a wysoki z wyższego mnożnika. Nie są to gwarantowane ceny ani prognozy wpływów. Wariant środkowy jest punktem odniesienia w modelu, nie potwierdzoną ofertą kupującego.
Porównanie wymaga tego samego zakresu aktywów. W grupie kapitałowej uwzględniamy konsolidację i wzajemne powiązania, aby nie sumować wartości spółki dominującej z wartością już ujętej spółki zależnej. Sposób liczenia powinien odpowiadać dokumentom, na których opiera się wpis.
- Pokrywające się przedziały oznaczają niepewność kolejności.
- Udział mniejszościowy nie musi mieć ceny proporcjonalnej do ceny pakietu kontrolnego.
- Ograniczenia zbywalności i szczególne prawa udziałowe wpływają na cenę transakcyjną.
Data danych przy każdym wpisie i codzienne sprawdzanie rejestrów
Rejestry sprawdzamy codziennie. Sprawozdania uwzględniamy po ich złożeniu i odczytaniu danych. Codzienna kontrola nie oznacza, że spółka codziennie publikuje nowe wyniki. Jeżeli najnowszy dostępny dokument dotyczy wcześniejszego okresu, wpis zachowuje informację o tym okresie.
Przy każdym wpisie podajemy datę danych. Rozróżniamy okres sprawozdania, datę dokumentu o własności i datę kursu akcji. Przy przeliczeniu walut wskazujemy także datę kursu walutowego. Pozwala to ocenić, czy zmiana wynika z nowych wyników, struktury udziałów, notowań czy samego przeliczenia.
Potwierdzona sprzedaż udziałów, emisja lub uchwała o podziale zysku może zmienić interpretację wpisu. Nie zakładamy jednak otrzymania pieniędzy przez właściciela wyłącznie na podstawie zapowiedzi zdarzenia. Zasady światowego porównania opisują najbogatsi ludzie świata.
Cztery progi szacowanej wartości udziałów
Drabina porządkuje skalę wyniku. Progi odnoszą się do szacowanej wartości udziałów po uwzględnieniu długu netto spółki i udziału właściciela. Nie oznaczają przychodu przedsiębiorstwa, osobistych zarobków ani kwoty na rachunku. Przy przedziale obejmującym granicę progu wynik wymaga ostrożnego odczytu.
| Próg | Co oznacza |
|---|---|
| 1 mln zł | Pierwszy próg odniesienia szacowanej wartości udziałów |
| 10 mln zł | Kolejny poziom na tej samej drabinie |
| 100 mln zł | Wyższa skala szacowanej wartości pakietu |
| 1 mld zł | Próg miliarda w szacowanej wartości udziałów |
Demo pokazuje również, ile EBITDA brakuje do następnego progu przy zachowaniu przyjętego mnożnika, długu netto i udziału. To obliczenie warunkowe. Nie stanowi prognozy rentowności ani obietnicy osiągnięcia danej pozycji.
Czego nie liczymy i dlaczego JDG pozostaje bez wyceny
Nie szacujemy życia prywatnego. Poza zakresem pozostają prywatne nieruchomości, kolekcje, wydatki, relacje rodzinne i osobiste rachunki, których nie opisuje metoda. Nie publikujemy adresu zamieszkania ani zdjęć osoby. Samo ujawnienie kwoty w materiale prasowym nie zastępuje źródła potwierdzającego własność i zakres obliczenia.
Osoby prowadzące wyłącznie JDG pozostają bez wyceny. CEIDG nie dostarcza porównywalnego zestawu sprawozdań pozwalającego zastosować ten model do każdej działalności. Brak wyceny nie oznacza zerowej wartości firmy. Informuje o granicy danych i metody, bez przypisywania przedsiębiorcy niepotwierdzonej kwoty.
Sprawdź obliczenie i zgłoś korektę lub sprzeciw
Wpis można poprawić albo zgłosić wobec niego sprzeciw. Korektę zweryfikowanego profilu realizujemy w 48 godzin. Sprzeciw rozpatrujemy bez zbędnej zwłoki, najpóźniej w miesiącu zgodnie z RODO. Profil objęty sprzeciwem ukrywamy, oznaczamy noindex i usuwamy z mapy witryny. Korzystanie z praw dotyczących danych nie wymaga zakupu abonamentu.
Sprawdź, jak działa model na danych Twojej spółki. Demo pokazuje przedział zamiast obietnicy ceny sprzedaży. Porównaj założenia z dokumentami przed wykorzystaniem wyniku do dalszej analizy.