Fundacja rodzinna w sukcesji przedsiębiorcy
Fundacja rodzinna pozwala gromadzić mienie, zarządzać nim w interesie beneficjentów i spełniać na ich rzecz świadczenia zgodnie z zasadami ustalonymi przez fundatora. Dla przedsiębiorcy jest narzędziem organizacji sukcesji i ograniczenia rozdrobnienia własności. Decyzja o jej utworzeniu wymaga jednak oceny prawa, podatków, kosztów oraz sytuacji konkretnej rodziny i spółek.
Fundacja rodzinna co to oznacza dla właściciela firmy
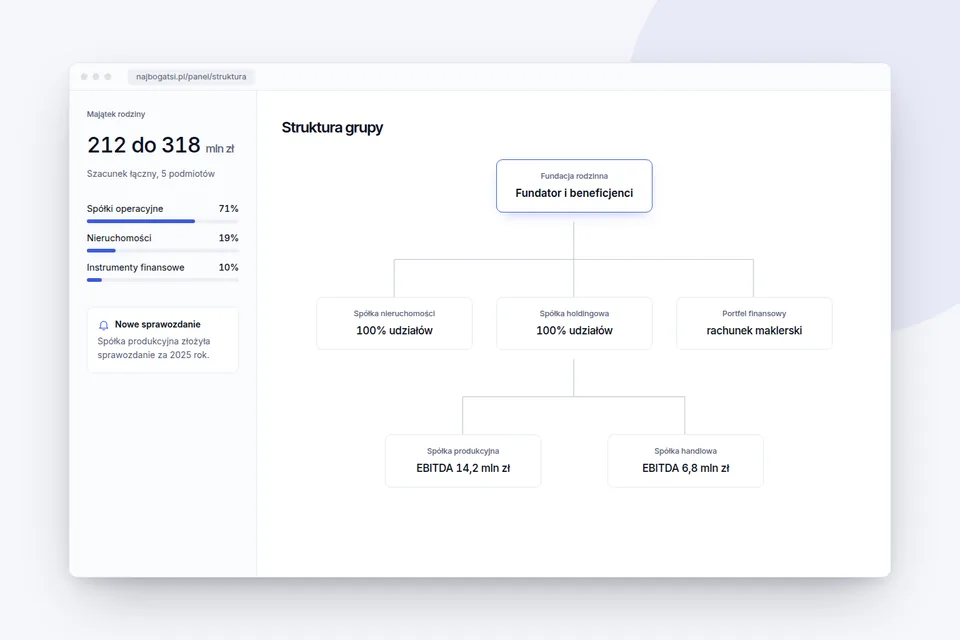
Fundacja rodzinna jest osobą prawną odrębną od fundatora i beneficjentów. Może posiadać udziały w spółkach oraz inne mienie, którym zarządza zgodnie z ustawą i statutem. Fundator określa cele fundacji, zasady działania organów i krąg osób uprawnionych do świadczeń. Własność wniesionych składników przechodzi na fundację, dlatego nie są one nadal prywatną własnością fundatora.
Nie jest to fundacja dobroczynna ani zwykłe konto, na którym odkłada się środki dla spadkobierców. Jej konstrukcja rozdziela własność mienia, zarządzanie nim i uprawnienie do świadczeń. Pozwala utrzymać udziały w jednej strukturze, a jednocześnie ustalić reguły korzystania z dochodów. Skutki zależą od treści statutu, rodzaju mienia i sposobu prowadzenia działalności.
Od kiedy fundacje rodzinne działają w Polsce
Polska fundacja rodzinna działa na podstawie ustawy z 26 stycznia 2023 roku o fundacji rodzinnej, która weszła w życie 22 maja 2023 roku. Ustawa określa między innymi sposób ustanowienia fundacji, jej organy, zasady wnoszenia mienia i dopuszczalną działalność gospodarczą. Nie każdy rodzaj aktywności biznesowej mieści się w ustawowym zakresie.
Przed utworzeniem struktury trzeba odnieść planowane działania do aktualnego brzmienia przepisów. Ogólny opis instytucji nie rozstrzyga skutków konkretnej transakcji. Dotyczy to zwłaszcza przenoszenia udziałów, późniejszej sprzedaży aktywów, świadczeń dla beneficjentów i rozliczeń ze spółkami powiązanymi. Dokumenty warto oceniać łącznie, zamiast analizować sam statut w oderwaniu od reszty struktury.
Kiedy fundacja rodzinna ma sens
Najczęstszym punktem wyjścia jest sukcesja. Przedsiębiorca chce, aby śmierć właściciela lub zmiana pokolenia nie prowadziły do przypadkowego podziału udziałów i utraty spójnego zarządzania. Fundacja może pozostać właścicielem pakietu, a beneficjenci otrzymywać świadczenia według ustalonych zasad. Wymaga to jednak przemyślenia relacji między rodziną, organami fundacji i władzami spółek.
Drugim celem jest ochrona majątku przed rozdrobnieniem. Nie oznacza to pełnej ochrony przed wierzycielami, obowiązkami alimentacyjnymi czy roszczeniami wynikającymi z prawa spadkowego. Ustawa przewiduje odpowiedzialność i ograniczenia, które trzeba uwzględnić. Fundacja nie usuwa też ryzyka biznesowego spółek, których udziały posiada.
- Rozważasz trwałe zasady wykonywania praw z udziałów.
- Chcesz oddzielić zarządzanie firmą od otrzymywania świadczeń.
- Potrzebujesz reguł sukcesji obejmujących zmianę pokolenia.
- Akceptujesz koszty prowadzenia odrębnej osoby prawnej.
Jeśli głównym celem jest jednorazowe przekazanie prostego składnika majątku, fundacja może okazać się zbyt rozbudowaną konstrukcją. Wybór wymaga porównania jej z innymi rozwiązaniami sukcesyjnymi. Ważna jest również gotowość rodziny do respektowania reguł zapisanych w statucie przez dłuższy czas.
Fundator, beneficjenci i organy fundacji
Fundator określa podstawowe reguły struktury i wnosi mienie. Beneficjent uzyskuje uprawnienia wynikające ze statutu i listy beneficjentów, ale nie staje się przez to wspólnikiem fundacji. Fundacja nie ma udziałowców w takim znaczeniu jak spółka. Rozróżnienie tych ról jest kluczowe przy projektowaniu świadczeń i przy odczytywaniu danych o własności.
| Rola lub organ | Podstawowe zadanie |
|---|---|
| Fundator | Ustanawia fundację, określa statut i wnosi mienie |
| Beneficjenci | Otrzymują świadczenia albo mienie w związku z rozwiązaniem fundacji na określonych zasadach |
| Zarząd | Prowadzi sprawy fundacji, reprezentuje ją i realizuje jej cele |
| Rada nadzorcza | Sprawuje nadzór, jeśli jest ustanowiona albo wymagana przez ustawę |
| Zgromadzenie beneficjentów | Wykonuje kompetencje przewidziane ustawą i statutem |
Nie każdy beneficjent musi uczestniczyć w zgromadzeniu beneficjentów. O uprawnieniach decydują przepisy i statut. Zarząd nie jest tożsamy z rodziną fundatora, a prawo do świadczenia nie oznacza automatycznie prawa do kierowania spółką. Jasny podział odpowiedzialności ogranicza ryzyko sporu o to, kto podejmuje decyzje.
Mienie założycielskie minimum 100 000 zł
Zgodnie z ustawą fundator wnosi mienie na pokrycie funduszu założycielskiego o wartości co najmniej 100 000 zł. Mogą to być środki pieniężne lub inne składniki, zależnie od przyjętej struktury i wymogów prawa. Trzeba ustalić ich wartość, tytuł prawny i ewentualne ograniczenia przeniesienia.
Wniesienie udziałów wymaga sprawdzenia umowy spółki, zgód i innych warunków rozporządzania nimi. Sam zapis w statucie fundacji nie usuwa takich ograniczeń. Spis mienia dokumentuje składniki oraz informacje wymagane ustawą. Jego rzetelność ma znaczenie dla rozliczeń i ustalenia pochodzenia mienia, dlatego należy go aktualizować wraz ze zmianami.
Jak założyć fundację rodzinną
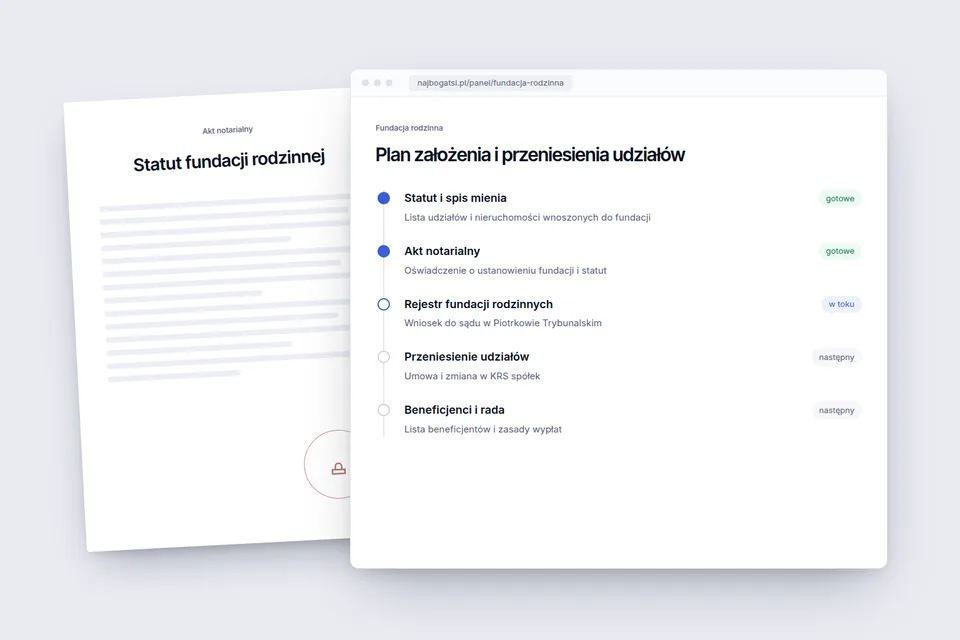
Ustanowienie fundacji następuje w akcie założycielskim albo w testamencie. Wymagana jest forma aktu notarialnego. Statut również wymaga formy notarialnej. Przygotowanie dokumentów powinno wynikać z celu sukcesyjnego, struktury własności i zasad świadczeń, a nie tylko z potrzeby formalnego zarejestrowania podmiotu.
- Określ cel, składniki mienia i zasady korzystania ze świadczeń.
- Przygotuj statut oraz akt założycielski albo testament w wymaganej formie.
- Sporządź spis mienia i ustal sposób wniesienia funduszu założycielskiego.
- Ustanów organy wymagane przez ustawę i statut.
- Złóż wniosek o wpis do rejestru fundacji rodzinnych.
Rejestr fundacji rodzinnych prowadzi Sąd Okręgowy w Piotrkowie Trybunalskim. Fundacja uzyskuje osobowość prawną z chwilą wpisu. Wcześniejszy etap fundacji w organizacji podlega odrębnym zasadom. Kolejność czynności i termin wniesienia mienia zależą między innymi od tego, czy fundacja została ustanowiona za życia fundatora, czy w testamencie.
Koszty utworzenia i prowadzenia fundacji
Budżet obejmuje koszty notariusza, doradców prawnych i podatkowych, czynności rejestrowych oraz przygotowania przeniesienia mienia. Ich wysokość zależy od liczby i rodzaju składników, stopnia złożoności struktury oraz zakresu dokumentacji. Minimalny fundusz założycielski jest odrębnym wymogiem i nie zastępuje tych wydatków.
Po rejestracji dochodzą prowadzenie ksiąg, sprawozdawczość, obsługa organów i wymagane prawem audyty. Fundacja potrzebuje bieżącej obsługi także wtedy, gdy nie wypłaca świadczeń. Przedsiębiorca powinien ocenić zdolność do utrzymywania struktury w okresach niższych dochodów. Koszt założenia jest tylko częścią całego zobowiązania organizacyjnego.
Podatki fundacji rodzinnej w zarysie
Fundacja rodzinna korzysta co do zasady ze zwolnienia z CIT, z ustawowymi wyjątkami. W szczególności świadczenia dla beneficjentów oraz mienie wydawane w związku z rozwiązaniem fundacji podlegają zasadniczo CIT według stawki 15 procent. Stawka ta obejmuje też określone ustawą ukryte zyski. Inne przychody i działalność wykraczająca poza dozwolony zakres wymagają odrębnej oceny podatkowej.
Po stronie beneficjenta świadczenia dla fundatora i osób z najbliższej rodziny, objętych ustawowym zakresem zwolnienia, mogą korzystać ze zwolnienia z PIT. Znaczenie ma między innymi proporcja przypisana fundatorowi w spisie mienia. Inni beneficjenci podlegają opodatkowaniu według właściwych stawek ustawowych. Zwolnienie beneficjenta z PIT nie usuwa CIT należnego od fundacji przy świadczeniu.
Nie należy sprowadzać rozliczenia do hasła o nieopodatkowanym przekazywaniu majątku. Oddzielnej analizy wymagają wniesienie mienia, jego wykorzystanie, sprzedaż i świadczenia. Więcej zależności opisuje fundacja rodzinna podatki. Przed decyzją trzeba sprawdzić aktualne przepisy i skutki konkretnego układu beneficjentów oraz składników mienia.
Jak Lista pokazuje fundacje rodzinne
Najbogatsi ujmuje założenie fundacji rodzinnej jako zdarzenie majątkowe istotne dla analizy struktury własności. Nie traktuje go jako dowodu sprzedaży spółki ani otrzymania gotówki. Udziały w spółce wniesione do fundacji należą do fundacji. Nie opisujemy ich jako udziałów fundatora w samej fundacji, ponieważ taka konstrukcja nie odpowiada jej charakterowi prawnemu.
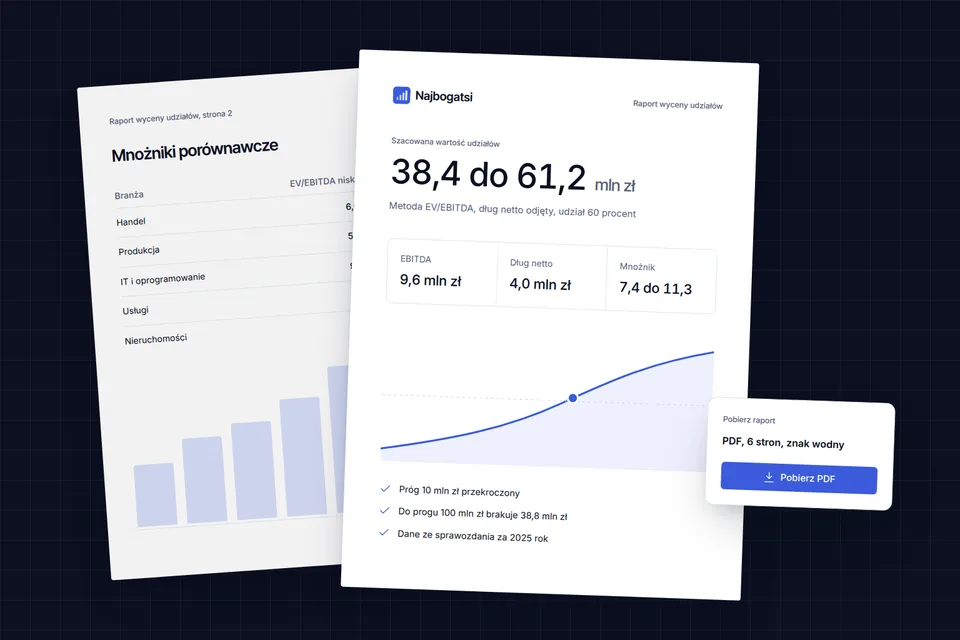
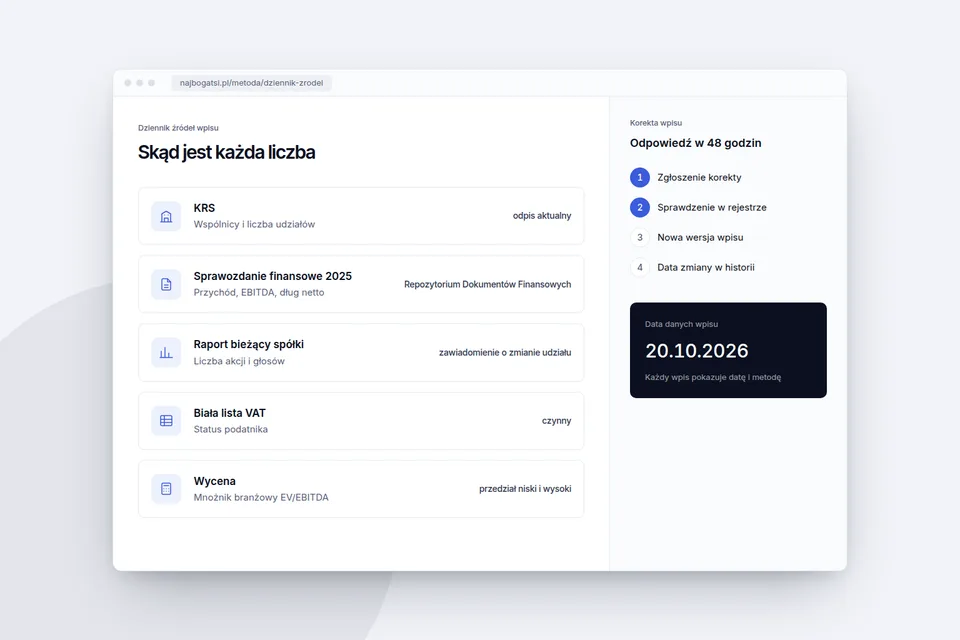
Sposób przypisania wartości udziałów objętych strukturą fundacji określa jawna metoda Listy. Wymaga rozróżnienia własności prawnej od przypisania na potrzeby rankingu i nie może prowadzić do podwójnego liczenia tych samych udziałów. Prezentujemy przedział szacowanej wartości udziałów oraz datę danych. Brak informacji w publicznym źródle nie uzasadnia dopisywania beneficjentów ani relacji rodzinnych.
Zdarzenia dotyczące spółek i fundacji wspierają analizę w planach dla firm. Nie zastępują badania prawnego dokumentacji ani ustalenia faktycznych uprawnień beneficjenta. Wpis można zakwestionować przez korektę lub sprzeciw, także bez płatnego planu.
Sprawdź udziały i kontekst sukcesji
Ten przewodnik ma charakter informacyjny i nie jest poradą prawną ani podatkową. Nie rozstrzyga, czy fundacja rodzinna jest właściwa w Twojej sytuacji. W Najbogatsi możesz zacząć od wyceny udziałów, a jako zespół doradczy wybrać monitoring publicznych zdarzeń w planie Partner.