Przygotowanie zaczyna się od mapy decyzji
Pierwszym krokiem jest ustalenie, co dokładnie ma zostać przekazane. Właściciel może posiadać udziały w kilku spółkach, osobiście udzielać zabezpieczeń albo udostępniać firmie składniki potrzebne do działalności. Przekazanie samych udziałów nie rozstrzyga losu pozostałych praw i obowiązków. Potrzebna jest mapa własności, umów i zależności finansowych. Powinna obejmować także decyzje, których nikt poza założycielem obecnie nie podejmuje.
Warto oddzielić scenariusz stopniowego wycofywania się od scenariusza nagłego. Pierwszy pozwala sprawdzać następcę i zmieniać zakres odpowiedzialności. Drugi wymaga odpowiedzi, kto reprezentuje przedsiębiorstwo, podpisuje dokumenty i kontaktuje się z kluczowymi partnerami. Dostęp do systemu czy znajomość klientów nie zastępują umocowania prawnego. Z kolei pełnomocnictwo nie jest uniwersalnym rozwiązaniem dziedziczenia i wymaga sprawdzenia zakresu oraz zasad jego wygaśnięcia.
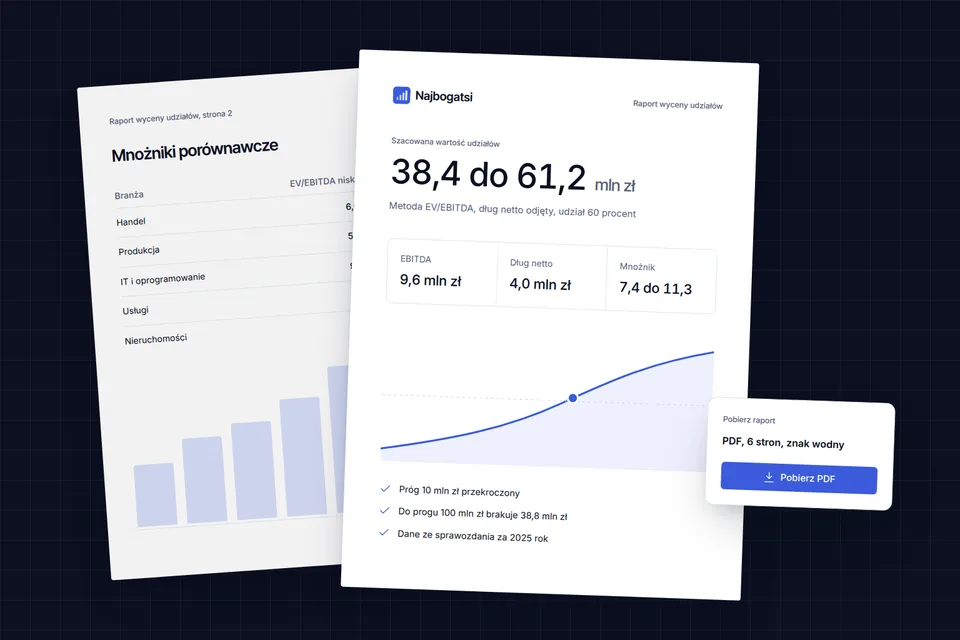
Rozmowa o celu powinna poprzedzać wybór konstrukcji prawnej. Czasem celem jest zachowanie kontroli właścicielskiej, czasem profesjonalne zarządzanie, a czasem przygotowanie sprzedaży. Pomocna jest wycena udziałów, która pozwala odróżnić wartość ekonomiczną od liczby udziałów i funkcji w zarządzie. Szacowany przedział nie zastępuje jednak wartości wymaganej przy konkretnym rozliczeniu między uprawnionymi.
Umowa spółki wpływa na dziedziczenie udziałów
W spółce z o.o. trzeba przeczytać zapisy o wejściu spadkobierców do spółki. Zgodnie z Kodeksem spółek handlowych umowa może ograniczać lub wyłączać ich wstąpienie na miejsce zmarłego wspólnika. Wymaga to określenia warunków spłaty spadkobierców niewstępujących do spółki. Brak prawidłowych postanowień może podważyć zamierzony skutek. Treść umowy należy zatem ocenić przed powstaniem sytuacji spadkowej.
Znaczenie mają również ograniczenia podziału udziałów między spadkobierców i zasady wykonywania wspólnych praw. Jeżeli prawa przysługują wspólnie, potrzebne jest uporządkowanie reprezentacji zgodnie z przepisami. Nie można zakładać, że każda osoba dziedzicząca od razu samodzielnie głosuje całym odziedziczonym pakietem. Formalna struktura uprawnień powinna być czytelna dla spółki, zarządu i pozostałych wspólników.
Osobno należy sprawdzić zasady powoływania zarządu, uprzywilejowanie udziałów, wymagane zgody i mechanizmy rozwiązywania impasu. Śmierć wspólnika i wakat w zarządzie dotyczą różnych ról. Plan musi uwzględniać obie, zwłaszcza gdy łączy je jedna osoba. Zmianę umowy spółki trzeba przeprowadzić w wymaganej formie, z odpowiednimi uchwałami i zgłoszeniami. Nie wystarcza zapis w rodzinnym porozumieniu, którego treść nie znajduje odzwierciedlenia w dokumentach korporacyjnych.
Testament porządkuje rozrządzenia na wypadek śmierci
Testament pozwala określić rozrządzenia spadkowe w granicach prawa. Jego skutki zależą od formy, treści i relacji z innymi dokumentami. Nie każda ogólna deklaracja o przekazaniu firmy wywołuje skutek oczekiwany przez właściciela. Trzeba ustalić, czy chodzi o dziedziczenie udziałów, konkretnego składnika, czy prawa do rozliczenia. Istotne są również uprawnienia innych osób, w tym możliwe roszczenia o zachowek.
Testament powinien być spójny z umową spółki. Jeżeli dokument korporacyjny skutecznie ogranicza wstąpienie spadkobierców, samo wskazanie osoby w testamencie nie usuwa takiego ograniczenia. Plan wymaga też porównania z zasadami majątkowymi małżeńskimi oraz wcześniejszymi rozporządzeniami. Nie można oceniać praw do udziałów na podstawie jednego dokumentu bez ustalenia tytułu nabycia i zakresu uprawnień właściciela.
Warto uporządkować przechowywanie dokumentów i poinformować właściwe osoby, gdzie znajdują się oryginały. Nie oznacza to rozpowszechniania danych prywatnych w organizacji. Potrzebne jest ograniczone przekazanie informacji pozwalających uruchomić formalne działania w odpowiednim momencie. Zmiana sytuacji właścicielskiej, nabycie nowej spółki albo reorganizacja powinny skłaniać do ponownego sprawdzenia spójności planu. Dawny dokument może nie odpowiadać obecnej strukturze biznesu.
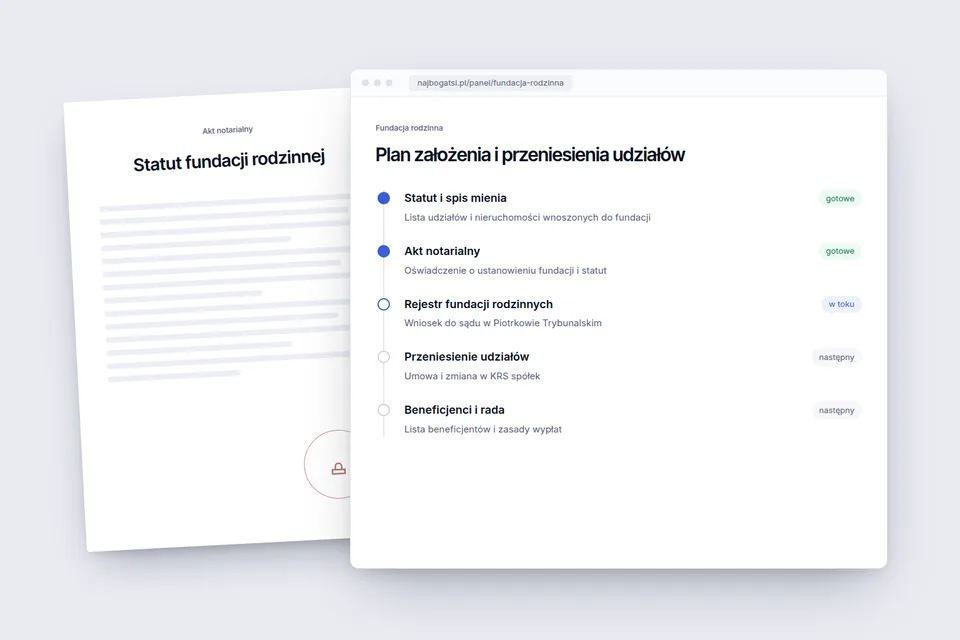
Zarząd sukcesyjny dotyczy przedsiębiorstwa osoby fizycznej
Ustawa z 5 lipca 2018 roku o zarządzie sukcesyjnym przedsiębiorstwem osoby fizycznej wprowadza narzędzie czasowego utrzymania działalności po śmierci przedsiębiorcy. Dotyczy przedsiębiorstwa osoby fizycznej, a nie dziedziczenia udziałów w spółce z o.o. Zarządca sukcesyjny wykonuje określone ustawą zadania wobec przedsiębiorstwa w spadku. Nie staje się przez to właścicielem całości biznesu ani trwałym następcą przedsiębiorcy.
Przedsiębiorca może przygotować ustanowienie zarządcy za życia, z zachowaniem wymaganych zgód i wpisu w CEIDG. Możliwe jest także powołanie po śmierci przez uprawnione osoby, według ustawowych warunków i terminów. W praktyce wcześniejsze przygotowanie ułatwia ciągłość, ponieważ ogranicza potrzebę podejmowania pilnych ustaleń w trudnym momencie. Konkretne wymogi formalne należy sprawdzić dla danej sytuacji.
Zarząd sukcesyjny ma charakter przejściowy. Daje czas na uporządkowanie dalszych losów przedsiębiorstwa, ale nie rozwiązuje wszystkich zagadnień własności, rozliczeń i odpowiedzialności. Trzeba odrębnie ocenić umowy, decyzje administracyjne, finansowanie oraz sposób zakończenia tego okresu. Nie należy traktować wpisu zarządcy jako kompletnego planu sukcesji. W metodzie Listy sama JDG nie otrzymuje wyceny udziałów, ponieważ taka forma nie tworzy pakietu udziałowego porównywalnego ze spółką.
Fundacja rodzinna rozdziela własność i świadczenia
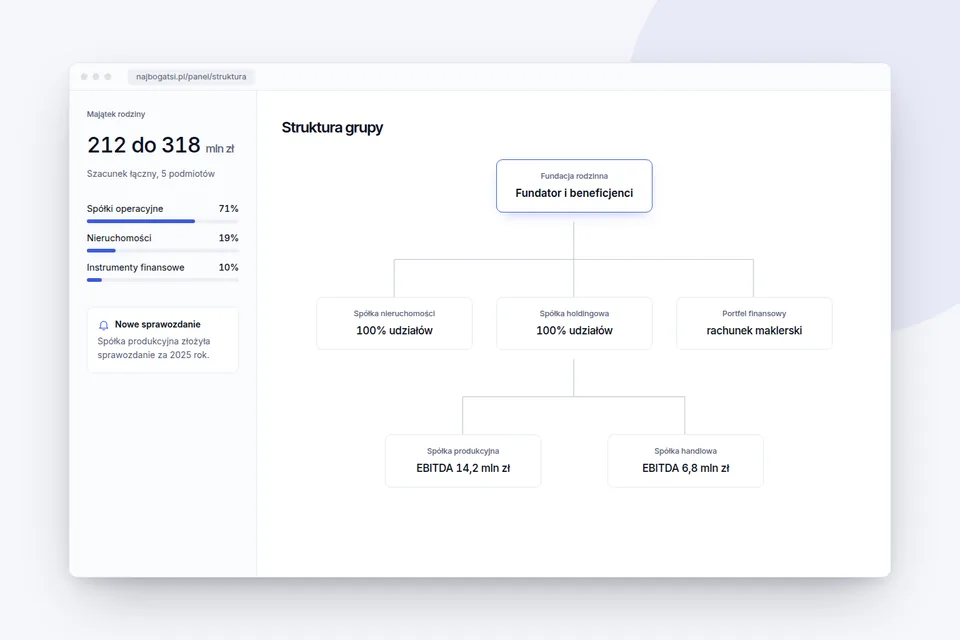
Zgodnie z ustawą fundacja rodzinna może służyć gromadzeniu mienia, zarządzaniu nim w interesie beneficjentów i spełnianiu świadczeń. Po skutecznym wniesieniu udziałów to fundacja staje się ich właścicielem. Beneficjent otrzymuje uprawnienia wynikające z właściwych dokumentów, a nie automatycznie proporcjonalny pakiet w każdej spółce. To rozróżnienie jest podstawowe dla planu sukcesyjnego i późniejszego opisu struktury.
Rozwiązanie może pomagać zachować udziały w jednym podmiocie przy jednoczesnym ustaleniu reguł świadczeń. Wymaga jednak określenia składu organów, zasad podejmowania decyzji i sposobu rozwiązywania sporów. Samo założenie fundacji nie przygotowuje zarządu operacyjnej spółki i nie tworzy kompetencji następcy. Plan powinien łączyć reguły właścicielskie z realnym zarządzaniem oraz finansowaniem potrzeb przedsiębiorstwa.
Podatki trzeba analizować osobno od celu organizacyjnego. Zwolnienie dotyczące określonych dochodów fundacji nie oznacza braku podatku od świadczeń ani identycznych zasad dla wszystkich beneficjentów. Artykuł fundacja rodzinna podatki wyjaśnia rozdzielenie CIT i PIT. Koszty utrzymania, obowiązki ewidencyjne oraz konsekwencje przyszłych zmian również należą do porównania. Nie każda firma potrzebuje tej konstrukcji i nie każda rodzina akceptuje związane z nią reguły decyzyjne.
Następca potrzebuje kompetencji i jasnego mandatu
Następca właścicielski nie musi być prezesem. Może wykonywać prawa wspólnika, uczestniczyć w nadzorze i oceniać pracę profesjonalnego zarządu. Osoba kierująca działalnością potrzebuje z kolei kompetencji operacyjnych i odpowiedniego umocowania. Łączenie tych ról jest możliwe, ale powinno wynikać z gotowości, a nie z samego pokrewieństwa. Rozmowa wymaga także sprawdzenia, czy wskazana osoba rzeczywiście chce podjąć odpowiedzialność.
Przekazanie zarządzania warto opierać na konkretnym zakresie decyzji i kryteriach oceny. Następca powinien wiedzieć, które sprawy rozstrzyga samodzielnie, kiedy konsultuje się z organami i jak raportuje wyniki. Równie ważna jest rola ustępującego właściciela. Jeżeli nadal zmienia wszystkie decyzje poza ustalonym trybem, formalne przekazanie funkcji nie daje faktycznego mandatu. Zespół otrzymuje wówczas sprzeczne sygnały.
Wsparciem może być zewnętrzny menedżer lub rada z odpowiednimi kompetencjami. Nie usuwa to odpowiedzialności właścicielskiej, lecz pozwala rozdzielić codzienne prowadzenie biznesu od nadzoru nad kapitałem. Wymiana doświadczeń w klubie biznesu pomaga formułować pytania, ale nie zastępuje oceny konkretnego kandydata. O gotowości następcy świadczą decyzje, wyniki i sposób współpracy z organizacją, a nie sam tytuł stanowiska.
Harmonogram powinien kończyć się sprawdzeniem ciągłości
Praktyczny harmonogram opiera się na etapach i warunkach ich zakończenia. Termin bez określonego rezultatu łatwo przesuwać, a podpisany dokument bez wdrożenia nie zapewnia ciągłości. Każdy etap powinien mieć osobę odpowiedzialną i wskazanie dokumentu lub decyzji potwierdzającej wykonanie. Tempo zależy od złożoności struktury, przygotowania następcy oraz sytuacji przedsiębiorstwa, dlatego nie ma jednego właściwego kalendarza dla wszystkich firm.
| Etap | Oczekiwany rezultat | Uczestnicy |
|---|---|---|
| Diagnoza | Mapa własności, umów i decyzji | Właściciel i doradcy |
| Uzgodnienie celu | Wybór ról i zasad świadczeń | Właściciel i zainteresowane osoby |
| Przygotowanie prawne | Spójne dokumenty i umocowania | Uprawnieni doradcy i organy |
| Przekazywanie zadań | Samodzielne decyzje w określonym zakresie | Następca i zarząd |
| Sprawdzenie ciągłości | Potwierdzona obsługa kluczowych procesów | Zarząd i osoby odpowiedzialne |
| Przegląd | Aktualizacja po zmianach struktury | Właściciele i doradcy |
Typowe błędy to odkładanie rozmowy, utożsamianie własności z zarządzaniem oraz przygotowanie wyłącznie testamentu. Ryzyko zwiększa pomijanie pozostałych wspólników, potrzeb płynnościowych i mechanizmu rozwiązywania impasu. Plan warto sprawdzić na scenariuszu nieobecności właściciela. Trzeba ustalić, czy organizacja wie, kto podejmuje decyzje i na jakiej podstawie. Taki przegląd pokazuje luki, zanim dotyczą one bieżących zobowiązań, klientów i pracy zespołu.
Ostatnia aktualizacja 20 października 2026