Trzy drogi wyjścia i kiedy która działa
Ustawa nie daje wspólnikowi spółki z o.o. prawa do jednostronnego wystąpienia. Wyjść można tylko tak, jak pozwala kodeks spółek handlowych i umowa spółki, dlatego pierwszy krok to lektura umowy.
| Droga | Kto płaci | Warunek | Czas |
|---|---|---|---|
| Sprzedaż udziałów | Kupujący (wspólnik lub osoba z zewnątrz) | Umowa pisemna z podpisami poświadczonymi notarialnie, zgoda spółki, jeśli wymaga jej umowa | Od kilku tygodni |
| Umorzenie udziałów | Spółka, z kapitału możliwego do podziału | Zgoda wspólnika i uchwała, a przy umorzeniu przymusowym podstawa w umowie spółki | Zwykle kilka miesięcy |
| Wyłączenie przez sąd | Pozostali wspólnicy wypłacają wartość udziału | Ważne przyczyny po stronie wspólnika, wniosek pozostałych wspólników | Postępowanie sądowe |
Sprzedaż jest najszybsza, ale wymaga kupującego. Umorzenie nie wymaga nowego inwestora, ale spółka musi mieć środki, bo wynagrodzenie nie może naruszać kapitału zakładowego. Wyłączenie to ścieżka konfliktowa, w której cenę ostatecznie ustala biegły.
Co sprawdzić w umowie spółki przed pierwszą rozmową
Umowa spółki często zawiera zapisy, które decydują o całym procesie. Szukaj kilku rzeczy: czy zbycie udziałów wymaga zgody spółki lub zgromadzenia wspólników, czy pozostałym przysługuje prawo pierwszeństwa, czy jest zakaz zbywania w określonym czasie i czy zapisano zasady wyceny przy wyjściu. Zapis o wycenie bywa najważniejszy, bo może narzucać metodę, na przykład wartość księgową albo średnią z kilku lat, i wtedy cena nie jest przedmiotem negocjacji.
Jeśli umowa milczy, obowiązują przepisy ustawowe, a w razie sporu sąd lub biegły stosuje zwykle wycenę przedsiębiorstwa. Brak zapisu o cenie to częsty powód tego, że wyjście ciągnie się miesiącami.
Jak policzyć cenę udziałów wychodzącego wspólnika
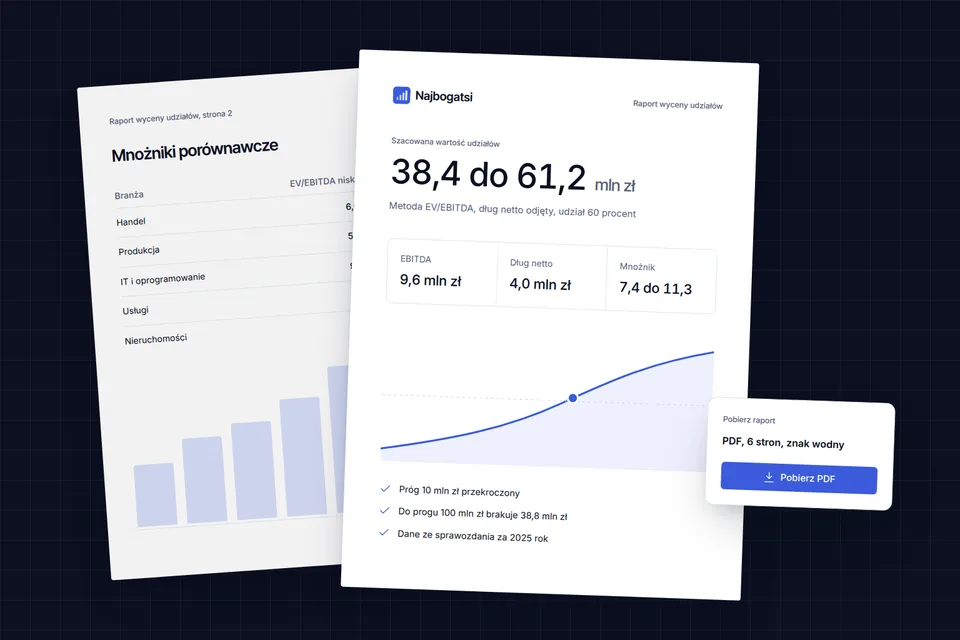
Rachunek jest taki sam jak przy sprzedaży całej firmy, tylko na końcu mnożysz przez swój procent. Bierzesz znormalizowany wynik operacyjny (EBITDA) z kilku lat, mnożysz przez mnożnik adekwatny do branży, odejmujesz dług netto i dostajesz wartość kapitału. Twoja część to ten wynik razy procent udziałów.
Przykład w liczbach umownych. Spółka ma EBITDA 1,5 mln zł, mnożnik 5, dług netto 1 mln zł. Wartość przedsiębiorstwa to 7,5 mln zł, wartość kapitału 6,5 mln zł. Wspólnik z 30 procentami ma więc udział warty około 1,95 mln zł. Kupujący z zewnątrz, który dostaje pakiet mniejszościowy bez kontroli, zwykle zapłaci mniej, bo liczy dyskonto za brak wpływu na decyzje i za trudność odsprzedaży. Dla wspólnika, który sprzedaje pozostałym wspólnikom, ten dyskont bywa przedmiotem negocjacji i warto go znać z góry.
Szczegóły metod opisujemy w artykule o wycenie udziałów w spółce, a mechanikę mnożnika w tekście o mnożniku EBITDA przy sprzedaży firmy.
Najczęstsze spory o cenę
Wspólnicy rzadko spierają się o procent. Spierają się o to, co wchodzi do wyniku. Wychodzący wspólnik chce doliczyć koszty prowadzone przez firmę na rzecz właścicieli oraz zysk z ostatniego dobrego roku. Zostający wspólnicy wskazują na ryzyka, zaległe inwestycje i zależność od wychodzącej osoby. Drugi spór dotyczy długu, bo pożyczki wspólników wobec spółki trzeba rozliczyć osobno od ceny udziałów. Trzeci dotyczy terminu, czyli płatności jednorazowej albo w ratach, a przy ratach zabezpieczenia i odsetek.
Dobrym zwyczajem jest uzgodnienie metody wyceny, zanim padnie liczba. Gdy obie strony zgodzą się na metodę i zakres lat, spór sprowadza się do kilku parametrów, a nie do całego rachunku.
Podatki i formalności po stronie wspólnika
Przy sprzedaży udziałów przez osobę fizyczną dochód, czyli różnica między ceną a kosztem nabycia, podlega zwykle 19 procentom podatku dochodowego, a kupujący płaci podatek od czynności cywilnoprawnych od wartości rynkowej udziałów. Umorzenie jest rozliczane inaczej, więc przed wyborem drogi sprawdź skutki podatkowe u doradcy, bo różnica w kwocie netto bywa istotna. Po zbyciu zarząd zgłasza zmianę do rejestru wspólników, a wychodzący wspólnik powinien zadbać o rozliczenie pożyczek, poręczeń i zakończenie funkcji w zarządzie lub radzie nadzorczej.
Umowę zbycia, uchwały i rozliczenie przygotuje prawnik. Przy większej kwocie opłaca się kancelaria prawnicza do spraw spółek, która rozpisze dokumenty i zabezpieczy płatność ceny.
Kiedy wycena od niezależnej strony jest konieczna
Własny przedział wystarcza do rozmowy, ale nie zastąpi operatu, gdy strony nie mogą się porozumieć, gdy w grę wchodzi wyłączenie albo gdy rozliczenie dotyczy spadkobierców i organów podatkowych. Wtedy potrzebny jest biegły albo rzeczoznawca. Przedział z kalkulatora jest punktem wyjścia, nie operatem i nie ofertą kupna. Policzysz go w kalkulatorze wyceny firmy na sprzedaż, a założenia opisuje strona wycena firmy.
Dane dla doradców i kancelarii
Kancelarie, doradcy M&A i banki obsługujące właścicieli firm trafiają na takie sprawy w chwili sporu między wspólnikami albo decyzji o sprzedaży. Plan Partner w Najbogatszych daje dostęp do danych o właścicielach i ich udziałach opartych na jawnych źródłach, z datą i zakresem każdej informacji. Plany opisuje strona cennik.