Dlaczego wpis rodzinny może wyjaśniać strukturę biznesu
Przedsiębiorstwo może pozostawać pod wspólną kontrolą gospodarczą, choć udziały są formalnie rozdzielone między kilku właścicieli. Zestawienie wyłącznie pojedynczych osób potrafi wtedy ukryć skalę udziałów przypadających na tę samą udokumentowaną strukturę. Wpis zbiorczy pomaga opisać powiązania ekonomiczne, jeżeli jego zakres wynika z publicznych dokumentów. Nie oznacza to uznania wszystkich osób o podobnym nazwisku za jeden podmiot.
Właściwą jednostkę porównania trzeba wskazać jawnie. Wpis osoby opisuje prawa tej osoby. Wpis grupowy opisuje ściśle określony zbiór pakietów, a wpis fundacji dotyczy odrębnej osoby prawnej. Nie są to zamienne kategorie. Bez ich rozróżnienia czytelnik może uznać zbiorczą szacowaną wartość za kwotę przypadającą każdemu właścicielowi osobno. Takie odczytanie zawyżałoby wynik i zacierało rzeczywisty podział praw.
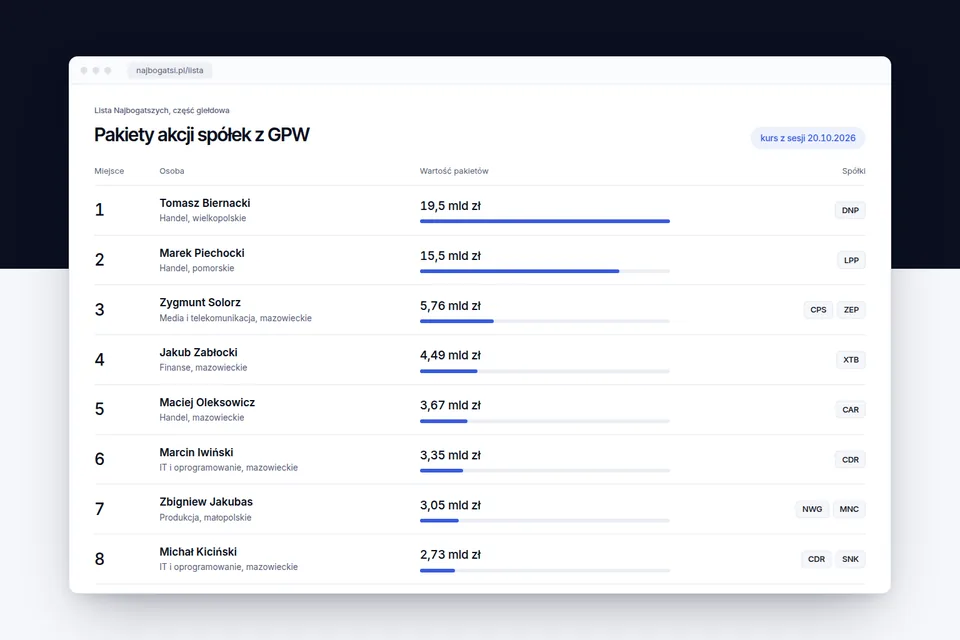
Dlatego lista najbogatszych Polaków wymaga wyjaśnienia, kogo lub jaką strukturę obejmuje dany wpis. Określenie rodzinny odnosi się wyłącznie do udokumentowanego kontekstu biznesowego. Nie służy ustalaniu składu rodziny, osobistych zależności ani życia poza działalnością gospodarczą. Jeżeli publiczne źródła nie dają podstaw do połączenia, podobieństwo nazwisk i wspólne występowanie w spółce pozostają niewystarczające.
Pakiety kilku właścicieli trzeba liczyć oddzielnie
Punktem wyjścia jest ustalenie aktualnych udziałów i praw w spółce. Sam wpis do zarządu nie oznacza własności. Podobnie rola pełnomocnika nie dowodzi posiadania pakietu. Dokument powinien pozwalać rozróżnić funkcję, tytuł prawny i zakres udziału. Wspólnicy mogą mieć różne prawa głosu, uprzywilejowanie dywidendowe albo ograniczenia zbycia. Suma procentów kapitału nie zawsze opisuje więc pełny rozkład uprawnień.
Jeżeli kilka udokumentowanych pakietów należy do wpisu zbiorczego, najpierw oblicza się zakres przypadający na każdy z nich. Dopiero później można rozważyć agregację z uwzględnieniem wspólnej podstawy i daty. Nie wolno przypisywać całości każdemu członkowi struktury. Nie należy też zakładać, że odrębne pakiety można sprzedać razem na identycznych warunkach lub że ich połączenie automatycznie daje kontrolę.
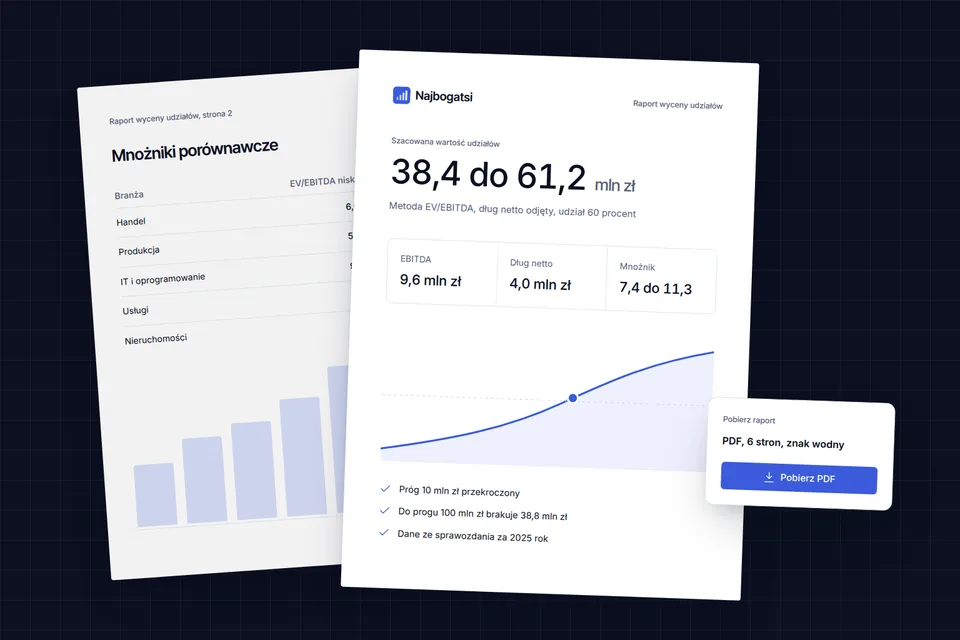
Wynik wymaga przedziału szacowanej wartości udziałów, daty danych i wyjaśnienia ograniczeń. Przy pakietach mniejszościowych istotne mogą być brak płynności i prawa wspólnika. Przy pakiecie kontrolnym pojawia się inna ocena możliwości decyzyjnych. Szersze omówienie zawiera wycena udziałów. Publiczne zestawienie nie potwierdza ceny sprzedaży ani gotowości właścicieli do wspólnej transakcji.
Holding wymaga prześledzenia własności pośredniej
Spółka holdingowa może posiadać udziały w przedsiębiorstwach operacyjnych, podczas gdy osoby fizyczne posiadają udziały właśnie w holdingu. W takiej sytuacji bezpośrednie prawo właściciela dotyczy holdingu. Ekonomiczną ekspozycję na spółkę zależną ustala się przez prześledzenie kolejnych poziomów. Przy prostych strukturach pomocne jest mnożenie udziałów na ścieżce, lecz rozbudowane układy wymagają analizy praw i pełnego schematu powiązań.
Szczególnej ostrożności wymaga łączenie wyceny holdingu z wycenami spółek zależnych. Jeżeli wartość zależnych podmiotów została już ujęta w kapitale holdingu, dodanie jej ponownie zawyża sumę. Podobny błąd powstaje przy wykorzystaniu wyniku skonsolidowanego i równoczesnym dopisywaniu całych wartości jednostek objętych konsolidacją. Trzeba wybrać spójny sposób przejścia od przedsiębiorstw do pakietów właścicieli.
Znaczenie mają dług, środki pieniężne oraz aktywa znajdujące się na różnych poziomach grupy. Pożyczka wewnątrzgrupowa nie jest niezależnym źródłem wartości dodawanym po obu stronach. Zobowiązania i należności wzajemne wymagają właściwego ujęcia. Udziały należące do wspólników spoza analizowanej struktury trzeba pozostawić poza jej sumą. Sama kontrola nad spółką zależną nie daje ekonomicznego prawa do całego jej kapitału.
Fundacja rodzinna nie jest portfelem beneficjenta
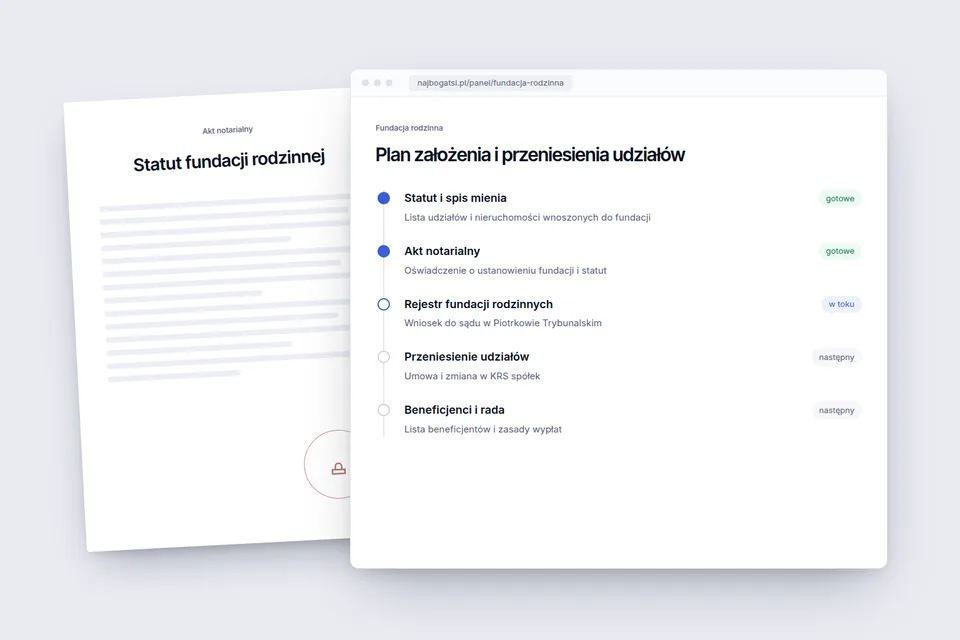
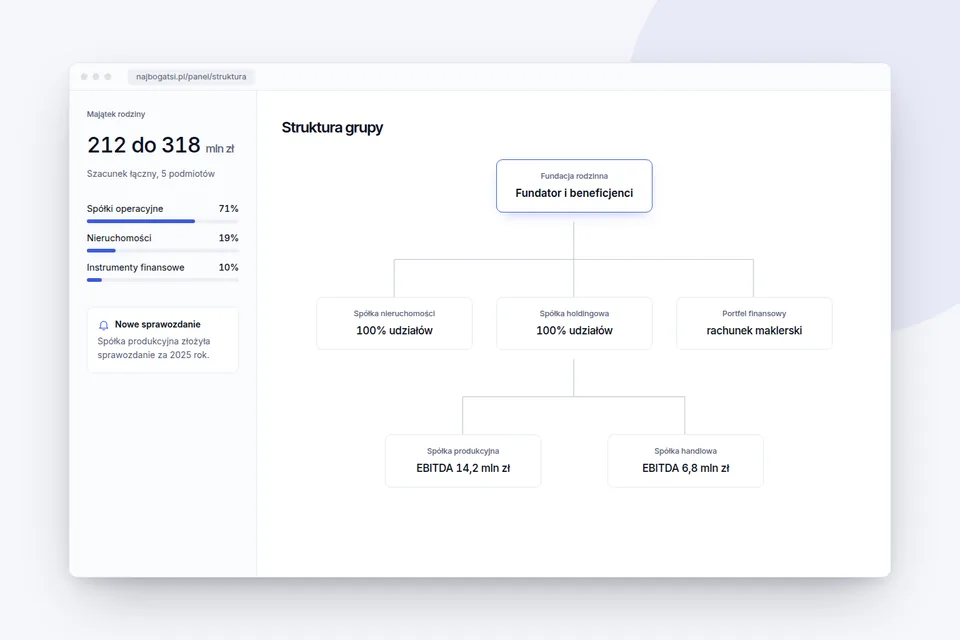
Po skutecznym wniesieniu udziałów do fundacji właścicielem zostaje fundacja jako odrębna osoba prawna. Fundator nie zachowuje tych samych praw tylko dlatego, że wcześniej posiadał pakiet. Beneficjent może mieć prawo do świadczeń wynikających z dokumentów fundacji, lecz nie staje się przez to wspólnikiem każdej należącej do niej spółki. Nie należy przypisywać mu całości wartości tych udziałów.
Publiczny fakt założenia fundacji nie potwierdza także, jakie składniki zostały do niej wniesione. Potrzebny jest dokument potwierdzający konkretną zmianę. Samo określenie rodzinny w nazwie instytucji nie uzasadnia rekonstrukcji prywatnych powiązań ani listy osób otrzymujących świadczenia. Zakres informacji dostępnych w źródłach bywa różny, a brak danych należy opisać jako ograniczenie. Nie jest on podstawą do dopisywania prawdopodobnych beneficjentów.
Artykuł fundacja rodzinna wyjaśnia rozdzielenie własności, zarządzania i świadczeń. W zestawieniu gospodarczym fundacja może stanowić część opisu struktury, gdy wynika to z ujawnionych dokumentów. Nie oznacza to doliczenia jej udziałów do osobistego pakietu fundatora. Ewentualna agregacja wymaga jasnego zakresu i informacji, że przedstawia strukturę, a nie indywidualną własność osoby fizycznej.
Łączenie wpisów wymaga wspólnej podstawy i daty
Proces łączenia powinien zaczynać się od określenia źródła każdego pakietu. KRS i dokumenty spółek pozwalają ustalać role oraz określone informacje właścicielskie. Sprawozdania finansowe dostarczają danych do oszacowania wartości. Raporty spółek giełdowych mogą wskazywać istotne pakiety i zdarzenia. Nie każde źródło zawiera pełny obraz, a dokumenty z różnych dat nie muszą przedstawiać stanu występującego równocześnie.
Następnie trzeba wskazać poziom agregacji i sprawdzić, czy ta sama wartość nie pojawia się w kilku miejscach. Wpis zbiorczy i wpisy indywidualne mogą wyjaśniać strukturę, lecz nie powinny zwiększać sumy zestawienia przez wielokrotne ujęcie tych samych praw. Czytelnik musi wiedzieć, które pozycje są prezentacją składowych, a które niezależnymi elementami porównania. Zakres wyniku powinien być możliwy do odtworzenia.
| Element analizy | Prawidłowe odczytanie | Błąd zawyżający wynik |
|---|---|---|
| Pakiety kilku osób | Zakres praw każdego właściciela | Cała spółka przypisana każdej osobie |
| Holding i podmiot zależny | Jedna spójna ścieżka wyceny | Ponowne dodanie wartości zależnej |
| Fundacja rodzinna | Własność odrębnego podmiotu | Całość udziałów przypisana beneficjentowi |
| Wpis zbiorczy | Jasno opisany zakres agregacji | Dodanie sumy i jej składowych |
| Dokumenty z różnych dat | Ujawniona niespójność okresów | Traktowanie ich jako jednego stanu |
Przedział i datę danych należy zachować również przy cytowaniu wyniku poza Listą. Skrócenie go do pojedynczej kwoty usuwa informację o niepewności, na której opiera się porównanie.
Granica danych kończy się na działalności gospodarczej
Publiczny charakter źródła nie oznacza potrzeby publikacji każdej zawartej w nim informacji. Do opisania struktury służą dane o spółkach, rolach i udziałach oraz dokumenty finansowe. Nie publikujemy adresów zamieszkania, zdjęć osób ani szczegółów życia prywatnego. Nie tworzymy drzew rodzinnych i nie ustalamy relacji na podstawie mediów społecznościowych. Wspólne nazwisko nie jest dowodem gospodarczego powiązania.
Zakres zestawienia nie obejmuje pełnego prywatnego stanu posiadania. Nie doliczamy domniemanych oszczędności, nieruchomości osobistych ani innych składników, których nie potwierdza przyjęta metoda udziałowa. Osoby prowadzące wyłącznie JDG pozostają bez wyceny udziałów. Wyklucza to porównywanie niejednorodnych danych pod pozornie wspólną etykietą. Wynik należy opisywać jako przedział szacowanej wartości udziałów, z datą dokumentów i wskazaniem zakresu.
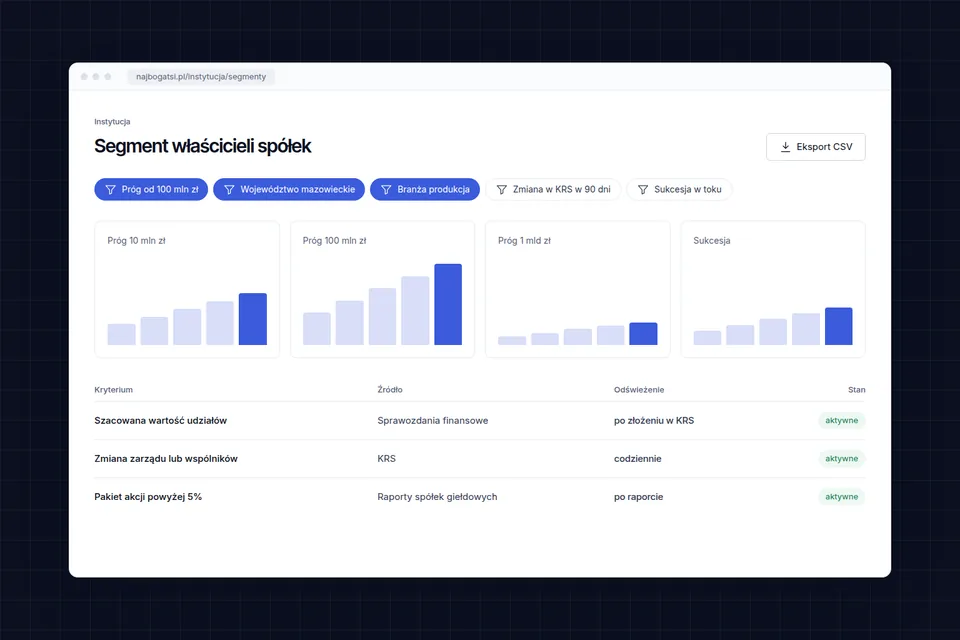
Rozróżnienie tych poziomów przedstawia metoda rankingu najbogatszych. Właściciel może przejąć własny profil, zweryfikować informacje i zgłosić korektę. Sprzeciw powoduje oznaczenie profilu jako noindex i wyłączenie z mapy strony. Segmenty dla firm nie zawierają prywatnych kontaktów. Zainteresowanie strukturą gospodarczą nie jest uprawnieniem do ujawniania danych osobistych ani do kontaktu poza zasadami właściwymi danej relacji.
Zmiana struktury nie musi oznaczać nowej wartości
Przeniesienie udziałów do holdingu lub fundacji może zmienić formalnego właściciela bez powstania nowego biznesu. Jeżeli ekonomicznie analizowana jest ta sama działalność, sama reorganizacja nie uzasadnia dodania kolejnej pełnej wartości. Podobnie podział pakietu między kilku właścicieli nie zwiększa kapitału przedsiębiorstwa. Ocena powinna oddzielać zdarzenie prawne od zmian wyniku, finansowania i praw do przyszłych dochodów.
Na aktualizację przedziału mogą wpływać nowe sprawozdanie, zmiana zadłużenia, transakcja lub emisja udziałów. Zmiana pozycji nie musi zatem oznaczać sprzedaży i uzyskania gotówki. Porównanie wymaga sprawdzenia, czy nie zmieniła się metoda, zakres agregacji lub data danych. Bez tego łatwo przypisać właścicielom gospodarczy rezultat, który wynika wyłącznie z poprawienia opisu źródła albo ujawnienia wcześniej nieznanego pakietu.
Przy czytaniu wpisu warto ustalić podmiot, prawa i zakres. Sprawdź, czy wynik dotyczy osoby, holdingu czy opisanej struktury oraz czy udziały są bezpośrednie, czy pośrednie. Zwróć uwagę, czy fundacja występuje jako właściciel, czy tylko jako ujawnione zdarzenie. Odpowiedzi powinny wynikać z dokumentów i opisu metody. Jeśli ich brakuje, właściwym wnioskiem jest ograniczenie wiedzy, a nie dopowiadanie prywatnej historii.
Ostatnia aktualizacja 20 października 2026