Dlaczego akcja bez kursu nie ma jednej ceny
Spółka giełdowa ma kurs, który wyznacza rynek. Spółka akcyjna nienotowana go nie ma, więc cenę ustalają dwie strony przy stole, a każda przychodzi z inną liczbą. Sprzedający liczy od wartości całej firmy, kupujący odejmuje za ryzyko. Różnica bywa duża, bo pakiet 10 procent akcji nie daje prawa do 10 procent decyzji o firmie.
Podstawy prawne dotyczące akcji, walnego zgromadzenia i uprawnień akcjonariuszy zawiera kodeks spółek handlowych. Zapisy statutu o zbywalności, akcjach imiennych i prawie pierwszeństwa potrafią zmienić cenę bardziej niż mnożnik.
Krok pierwszy, wartość kapitału całej spółki
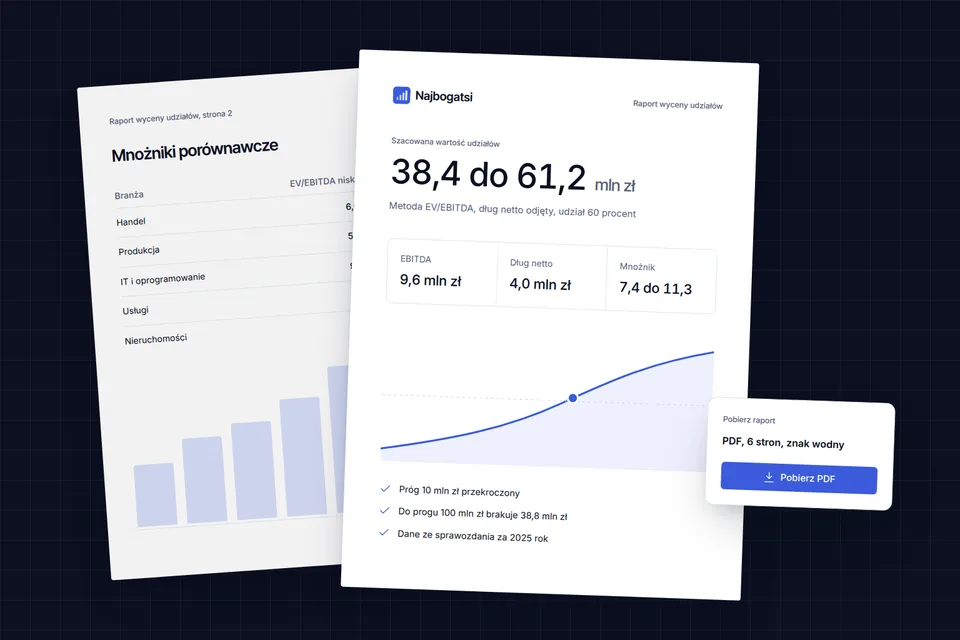
Zacznij od wartości przedsiębiorstwa, najczęściej metodą mnożnikową: EBITDA razy mnożnik branżowy. Odejmij dług netto i dostaniesz wartość kapitału. Jeśli nie masz jeszcze własnego przedziału, policz go w kalkulatorze wycena spółki akcyjnej. Gdy firma ma szybko rosnące przepływy, porównaj wynik z wyceną metodą DCF opisaną w tekście wycena firmy metodą DCF czy mnożniki.
Krok drugi, korekta o charakter pakietu
Wartość kapitału dzielisz przez liczbę akcji i dostajesz cenę proporcjonalną. To punkt wyjścia, nie cena. W praktyce stosuje się dwie korekty. Premia za kontrolę podnosi cenę pakietu dającego większość głosów lub prawo blokowania uchwał. Dyskonto za mniejszość i brak zbywalności obniża cenę pakietu bez wpływu, z którego trudno wyjść. Zakresy dyskonta w operatach różnią się zależnie od spółki, więc traktuj poniższe liczby jako ilustrację, a nie normę.
Przykład rachunku na liczbach umownych
Spółka akcyjna ma 100 000 akcji. EBITDA wynosi 6 mln zł, mnożnik 6, dług netto 4 mln zł. Wartość przedsiębiorstwa to 36 mln zł, a wartość kapitału 32 mln zł. Cena proporcjonalna jednej akcji to 320 zł.
| Pakiet | Akcje | Wartość proporcjonalna | Korekta umowna | Wartość po korekcie |
|---|---|---|---|---|
| Kontrolny 55 procent | 55 000 | 17,6 mln zł | premia 10 procent | 19,36 mln zł |
| Blokujący 26 procent | 26 000 | 8,32 mln zł | bez korekty | 8,32 mln zł |
| Mniejszościowy 10 procent | 10 000 | 3,20 mln zł | dyskonto 20 procent | 2,56 mln zł |
Ten sam akcjonariusz z pakietem 10 procent może dostać ofertę o 640 tys. zł niższą niż jego proporcjonalna część, i nie musi to być nieuczciwe. Warto jednak wiedzieć, skąd pochodzi dyskonto i czy statut rzeczywiście ogranicza sprzedaż.
Trzy błędy, które kosztują najwięcej
Pierwszy to liczenie od przychodu zamiast od EBITDA, bo przychód nie mówi, ile firma zarabia. Drugi to pominięcie długu netto, który przesuwa wartość kapitału o miliony. Trzeci to założenie, że cena proporcjonalna jest ceną rynkową. Przy pakiecie mniejszościowym rzadko jest.
Kiedy zamówić operat
Własny rachunek wystarczy do rozmowy ze współakcjonariuszem lub kupującym. Operat jest potrzebny, gdy cena ma stanąć przed sądem, przy przymusowym wykupie akcji lub w sporze o wartość pakietu. Koszty wyjaśniamy w artykule ile kosztuje wycena firmy. Przed zamówieniem dokumentu sprawdź, kto faktycznie reprezentuje spółkę i jaka jest historia jej zarządu, na przykład w bazie KRS z osobami i historią funkcji.
Co w statucie zmienia cenę akcji
Statut spółki akcyjnej to drugi dokument, obok sprawozdania, który trzeba przeczytać przed wyceną. Szukaj w nim czterech rzeczy. Po pierwsze, czy akcje są imienne i czy ich zbycie wymaga zgody spółki lub zarządu, bo wtedy kupujących jest mało. Po drugie, czy część akcji jest uprzywilejowana co do głosu lub dywidendy, bo to zmienia wartość każdej serii inaczej. Po trzecie, czy akcjonariusze mają prawo pierwszeństwa nabycia, które pozwala przejąć Twoją ofertę na tych samych warunkach. Po czwarte, jak liczy się cenę przy umorzeniu akcji lub wykupie, bo zapis o formule może przesądzić o wyniku bez żadnej wyceny.
Przykład z praktyki rachunkowej: dwa pakiety po 10 procent mogą różnić się ceną o kilkaset tysięcy złotych tylko dlatego, że jeden ma akcje swobodnie zbywalne, a drugi wymaga zgody spółki. Kupujący liczy wtedy czas i ryzyko odmowy, nie tylko EBITDA.
Przymusowy wykup i spór o wartość
Akcjonariusz z ponad 95 procent głosów może zażądać wykupu pozostałych akcji. Cenę ustala wtedy biegły, a mniejszościowy akcjonariusz ma prawo ją zakwestionować. Tu własny przedział robi największą różnicę, bo pozwala ocenić, czy kwota z operatu mieści się w rozsądnym zakresie. Wynik rachunku mnożnikowego z kalkulatora nie zastąpi dokumentu dla sądu, ale podpowie, czy warto się spierać i o ile.
Jak porównać wycenę z ofertą
Gdy dostajesz ofertę kupna pakietu, zapisz trzy liczby: wartość kapitału wynikającą z oferty, mnożnik, który ona zakłada, oraz dyskonto względem ceny proporcjonalnej. Jeśli oferta zakłada mnożnik 4, a Twoja branża notuje 6, rozmowa dotyczy mnożnika. Jeśli mnożnik się zgadza, a cena jest niższa, rozmowa dotyczy dyskonta i statutu. Dzięki temu wiesz, o czym negocjujesz, zamiast spierać się o sumę. Więcej o tym, skąd biorą się mnożniki, piszemy w tekście mnożnik EBITDA przy sprzedaży firmy.
Co dalej
Jeśli masz pakiet akcji spółki z o.o. zamiast akcyjnej, użyj kalkulatora wycena spółki z o.o.. Gdy chcesz porównać metody dla całej firmy, zacznij od strony wycena firmy. Doradcy, którzy robią takie rachunki dla klientów, znajdą rozwiązanie w planie Partner dla family office.