Co z firmy wchodzi do majątku wspólnego
Zasady określa kodeks rodzinny i opiekuńczy, dostępny w Internetowym Systemie Aktów Prawnych. Do majątku wspólnego należą w zasadzie przedmioty nabyte w trakcie małżeństwa przez oboje lub przez jedno z małżonków. Dotyczy to także udziałów w spółce z o.o. zakupionych lub objętych po ślubie, a także dochodów z firmy prowadzonej przez jednego małżonka. Majątkiem osobistym są natomiast składniki nabyte przed ślubem, otrzymane w darowiźnie lub spadku oraz te, które określa intercyza.
W praktyce bywa mieszanie. Firma założona przed ślubem pozostaje majątkiem osobistym założyciela, ale jej zyski wypłacone w trakcie małżeństwa i środki wniesione do rozwoju z majątku wspólnego mogą być podstawą roszczeń drugiego małżonka. Kwalifikację konkretnej sytuacji ocenia prawnik, bo drobna różnica w dokumentach zmienia wynik.
Jak ustala się wartość firmy do podziału
Wartość ustala się na datę dokonywania podziału, a nie na datę rozwodu, co potwierdza utrwalona praktyka sądów. Sąd lub strony korzystają z wyceny przedsiębiorstwa albo udziałów. Gdy strony nie zgadzają się co do kwoty, sąd powołuje biegłego, a opłata za opinię zależy od złożoności spółki. Najczęściej stosowane są trzy podejścia.
| Metoda | Kiedy się sprawdza | Czego wymaga |
|---|---|---|
| Mnożnik EBITDA | Firma z powtarzalnym wynikiem, usługi, handel, produkcja | Znormalizowany wynik z kilku lat, dług netto |
| Przepływy pieniężne (DCF) | Firma w fazie wzrostu lub z nietypowym cyklem | Prognozy, założenia, stopa dyskontowa |
| Wartość majątkowa | Firma z dużymi aktywami, spółka holdingowa, nieruchomości | Wycena środków trwałych i zobowiązań |
Dla spółek usługowych i handlowych punktem wyjścia jest zwykle mnożnik, bo jest przejrzysty dla obu stron. Opisujemy go w tekście o mnożniku EBITDA przy sprzedaży firmy.
Przykład na liczbach umownych
Spółka z o.o. ma EBITDA 2 mln zł, mnożnik dla branży 5 i dług netto 1,5 mln zł. Wartość przedsiębiorstwa to 10 mln zł, wartość kapitału 8,5 mln zł. Małżonek posiada 60 procent udziałów, czyli wartość pakietu to 5,1 mln zł. Jeśli udziały wchodzą do majątku wspólnego i przypadają jednemu małżonkowi, drugi otrzymuje spłatę w wysokości połowy tej kwoty, czyli około 2,55 mln zł, chyba że sąd ustali nierówne udziały.
Teraz drugi wariant. Strona przeciwna przyjmuje mnożnik 4, a wynik EBITDA koryguje o 300 tys. zł kosztów, które uważa za nadmierne, czyli do 1,7 mln zł. Wartość przedsiębiorstwa to 6,8 mln zł, kapitał 5,3 mln zł, pakiet 3,18 mln zł, spłata 1,59 mln zł. Różnica między dwoma rachunkami to prawie milion złotych spłaty, a obie strony użyły tej samej metody. Spór dotyczy więc założeń: mnożnika i korekt wyniku, a nie procentu udziałów. Dlatego przedział z trzech wariantów jest użyteczniejszy niż jedna liczba.
O co strony spierają się najczęściej
Pierwszy spór dotyczy normalizacji wyniku. Właściciel, który prowadzi firmę, ma zwykle w kosztach wydatki na samochód, podróże i rodzinę, a drugi małżonek zakłada, że po ich doliczeniu wynik jest wyższy. Drugi spór to dyskonto, bo pakiet mniejszościowy bez kontroli jest warty mniej niż proporcjonalna część całej spółki. Trzeci to zależność od właściciela. Jeśli firma opiera się na jego osobistych kontaktach i pracy, jej wartość po jego odejściu byłaby niższa, a sąd to uwzględnia.
Czwarty spór dotyczy terminu i formy spłaty. Spółka rzadko ma gotówkę, aby spłacić małżonka jednorazowo, więc sąd może rozłożyć spłatę na raty. Strony negocjują wtedy zabezpieczenie i oprocentowanie, a nie tylko kwotę. Przy większych sumach opłaca się prawnik specjalizujący się w sprawach spółek, który przygotuje stanowisko i dobierze biegłego.
Kiedy własny przedział, a kiedy operat biegłego
Własny przedział wartości wystarcza do rozmowy ugodowej i do oceny, czy propozycja drugiej strony mieści się w rozsądnym zakresie. Operat biegłego jest konieczny, gdy strony nie dojdą do porozumienia i sprawa trafia na salę sądową, albo gdy firma jest złożona. Koszty takiego opracowania opisujemy w artykule ile kosztuje wycena firmy.
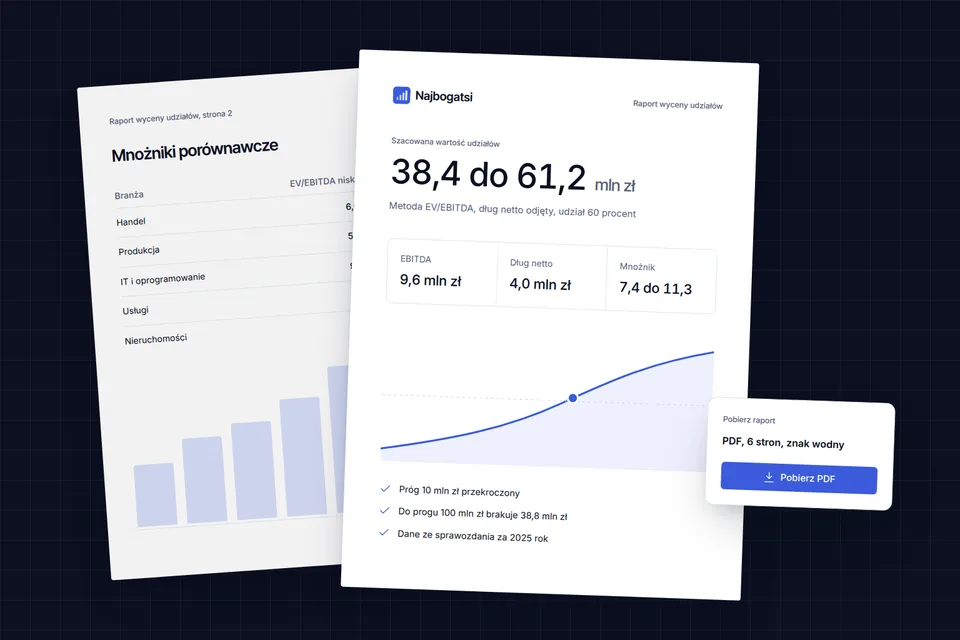
Dla spółki z o.o. policzysz przedział w kalkulatorze wyceny udziałów do fundacji rodzinnej lub w kalkulatorze wyceny firmy na sprzedaż. Wpisujesz branżę, przychód, EBITDA, dług netto i procent udziałów. Wynik to trzy warianty wartości, z którymi wchodzisz do rozmowy, ale nie operat i nie opinia prawna.
Jak przygotować dokumenty do wyceny
Zbierz sprawozdania finansowe z ostatnich trzech do pięciu lat, umowę spółki, listę kredytów i leasingów, główne umowy z klientami i zestawienie wydatków prywatnych księgowanych w firmie. Zapisz, kiedy firma powstała i kiedy nabyto udziały, bo od tego zależy kwalifikacja majątku. Taki komplet przyspiesza pracę wykonawcy i zmniejsza koszt opinii.
Co zrobić z firmą po podziale
Jeśli zostajesz właścicielem, policz, skąd weźmiesz pieniądze na spłatę, zanim zgodzisz się na kwotę i termin. Spółka może wypłacić dywidendę, ale ogranicza ją kapitał i zysk do podziału. Można też finansować spłatę kredytem pod zastaw udziałów albo sprzedać część aktywów. Koszty bieżące warto w tym czasie trzymać pod kontrolą, a zakupy dla firmy, takie jak wyposażenie biura, porównasz choćby na sklepki.pl. Sprawdź też, czy umowa spółki pozwala na zmianę wspólników po przejęciu udziałów przez drugą stronę.
Dane dla doradców i kancelarii
Kancelarie rodzinne, doradcy podatkowi i banki obsługujące właścicieli firm trafiają na takie sprawy w chwili rozstania lub sporu o spłatę. Plan Partner w Najbogatszych daje dane o właścicielach i ich udziałach oparte na jawnych źródłach, z datą i zakresem każdej informacji. Plany opisuje strona cennik, a o strukturach chroniących majątek firmy piszemy w tekście o sukcesji w firmie rodzinnej.