Własność udziałów zmienia sposób tworzenia wartości
Wynagrodzenie jest zapłatą za pracę lub pełnienie funkcji. Udziały dają prawa właścicielskie, których wartość zależy między innymi od przyszłych wyników przedsiębiorstwa i ryzyka ich osiągnięcia. Założyciel może otrzymywać umiarkowane wynagrodzenie, a jednocześnie posiadać pakiet o rosnącej szacowanej wartości. Możliwa jest również odwrotna sytuacja, gdy wysokie bieżące dochody nie przekładają się na wartość sprzedawalnego biznesu.
Publiczne sprawozdania i struktury własności pokazują przede wszystkim gospodarczy rezultat. Nie ujawniają wszystkich wcześniejszych niepowodzeń, źródeł kapitału ani osobistych okoliczności właściciela. Z historii spółek nie wynika jedna powtarzalna recepta. Widać natomiast mechanizm udziału w wartości organizacji, która potrafi działać na większą skalę niż indywidualna praca założyciela. Taki rezultat wymaga klientów, zasobów, procesów i zdolności finansowania działalności.
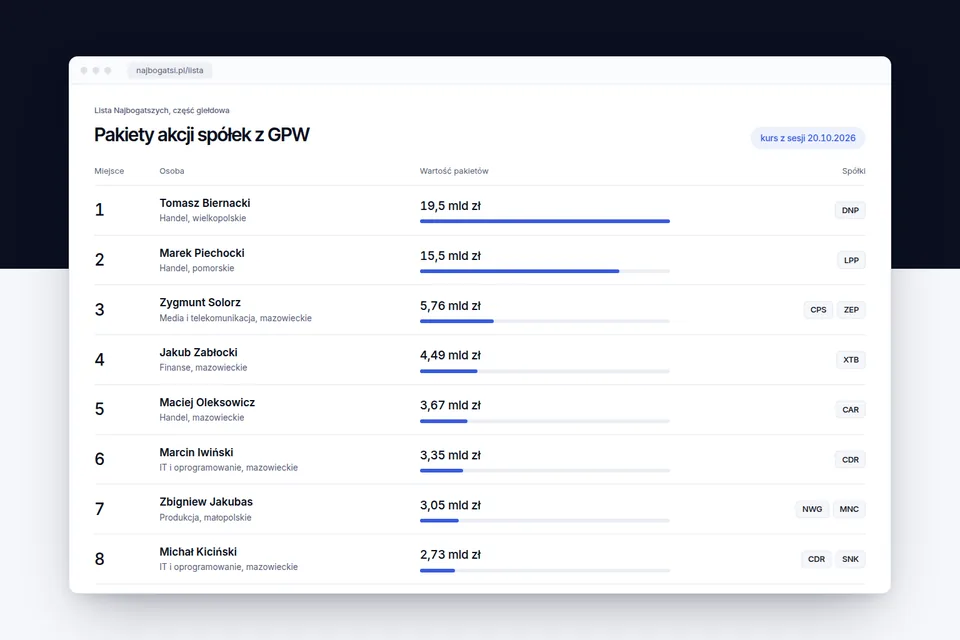
Czytając listę najbogatszych Polaków, trzeba zatem odróżniać szacowaną wartość udziałów od pieniędzy dostępnych do wydania. Sprzedaż pakietu zależy od znalezienia nabywcy, praw pozostałych wspólników i warunków transakcji. Dopiero odrębna analiza pozwala ocenić możliwą cenę, podatki oraz moment uzyskania płynności. Samo przekroczenie progu w modelu niczego nie wypłaca właścicielowi.
Budowa spółki zaczyna się od powtarzalnej potrzeby
Przedsiębiorstwo zyskuje trwałą podstawę wtedy, gdy rozwiązuje problem, za którego rozwiązanie klienci chcą płacić. Jednorazowy sukces sprzedażowy może poprawić wynik, lecz nie wyjaśnia jeszcze, czy zamówienia będą powracać. Przy ocenie jakości biznesu znaczenie mają utrzymanie klientów, marża, warunki płatności oraz zależność od pojedynczego odbiorcy. Rosnący obrót bez kontroli tych elementów potrafi zwiększać ryzyko.
Skala oznacza zdolność obsługi większego popytu przy zachowaniu jakości i ekonomiki działania. W produkcji potrzebne mogą być moce wytwórcze i kapitał obrotowy. W usługach znaczenie mają kompetencje zespołu oraz sposób przekazywania wiedzy. W oprogramowaniu istotne są prawa do produktu, utrzymanie klientów i koszty rozwoju. Sama nazwa branży nie przesądza o potencjale wartości. Liczy się konkretny model i pozycja konkurencyjna spółki.
Zależność od właściciela jest osobnym ograniczeniem. Jeżeli wszystkie relacje handlowe i decyzje opierają się na jednej osobie, nabywca może obawiać się utraty wyników po jej odejściu. Udokumentowane procesy, delegowanie odpowiedzialności i sprawne zarządzanie pomagają oddzielać przedsiębiorstwo od pracy założyciela. Nie gwarantują wyższej ceny, ale dostarczają podstaw do oceny ciągłości działalności i możliwości jej dalszego rozwoju.
Reinwestowanie zysku wymaga rachunku przepływów
Zysk pozostawiony w spółce może finansować rozwój produktu, nowe moce, sprzedaż lub przejęcia. Jego zatrzymanie samo w sobie nie tworzy jednak wartości. Potrzebne jest uzasadnienie, dlaczego wybrany projekt może przynieść zwrot odpowiedni do ryzyka. Firma może przez długi czas wykazywać zysk księgowy, a równocześnie zużywać środki na zapasy, należności i odtworzenie zużytych aktywów.
EBITDA to wynik operacyjny przed amortyzacją. Pomaga porównywać działalność, ale nie jest równoznaczna z gotówką dla wspólnika. Nie uwzględnia całego wpływu nakładów inwestycyjnych, zmian kapitału obrotowego, odsetek i podatków. Przy szybkim wzroście szczególnie ważne jest ustalenie, kiedy wpływają płatności od klientów i kiedy trzeba zapłacić dostawcom. Brak tej kontroli może wymusić kosztowne finansowanie mimo rosnącej sprzedaży.
- Oddziel wynik księgowy od środków dostępnych na inwestycje.
- Sprawdzaj ekonomiczne uzasadnienie każdego większego projektu.
- Uwzględniaj nakłady potrzebne do utrzymania obecnego biznesu.
- Oceniaj zależność wzrostu od kredytu i nowych wpłat wspólników.
Właściciel wybiera między wypłatą a dalszym zaangażowaniem kapitału. To decyzja o ryzyku i płynności, a nie automatyczna przewaga jednego wariantu. Szerszą ocenę założeń pokazuje wycena udziałów.
Jaka EBITDA odpowiada progowi miliona złotych
Poniższy rachunek dotyczy hipotetycznej spółki i służy wyłącznie wyjaśnieniu matematyki. Przyjmujemy mnożnik EV/EBITDA równy 5, zerowy dług netto i brak dodatkowych korekt. Nie jest to informacja o aktualnych mnożnikach rynku. EV oznacza wartość przedsiębiorstwa przed przejściem do wartości kapitału własnego. W tym uproszczeniu szacowana wartość udziałów równa się EBITDA pomnożonej przez 5 i przez udział właściciela.
Dla całego kapitału próg 1 mln zł odpowiada EBITDA wynoszącej 200 000 zł rocznie. Rachunek jest następujący. 200 000 zł pomnożone przez 5 daje 1 000 000 zł EV. Przy zerowym długu netto wartość kapitału jest taka sama. Właściciel połowy udziałów potrzebuje w tym modelu dwukrotnie wyższej EBITDA spółki, aby proporcjonalna część kapitału odpowiadała temu samemu progowi.
| Udział właściciela | Założony mnożnik | Dług netto | EBITDA spółki potrzebna do progu 1 mln zł |
|---|---|---|---|
| 100 procent | 5 | brak długu | 200 000 zł |
| 50 procent | 5 | brak długu | 400 000 zł |
| 25 procent | 5 | brak długu | 800 000 zł |
| 50 procent | 5 | 500 000 zł | 500 000 zł |
Ostatni wiersz uwzględnia zadłużenie. EBITDA 500 000 zł daje EV 2 500 000 zł. Po odjęciu 500 000 zł długu netto pozostaje 2 000 000 zł kapitału, którego połowa odpowiada progowi miliona. Obliczenie pomija podatki transakcyjne i cechy konkretnego pakietu.
Udział procentowy i dług zmieniają wynik
Ogólna zależność w tym modelu jest prosta. Najpierw dzielisz docelową wartość pakietu przez udział zapisany jako ułamek. Następnie dodajesz dług netto i dzielisz wynik przez założony mnożnik. Otrzymujesz EBITDA odpowiadającą progowi przy niezmienionych założeniach. Zmiana mnożnika, długu albo udziału wymaga ponownego przeliczenia. Wynik nie jest planem operacyjnym ani prognozą dojścia do celu.
Pozyskanie inwestora może przyspieszyć rozwój, ale zwykle zmienia strukturę własności. Mniejszy procent większej spółki może mieć wyższą szacowaną wartość niż większy procent mniejszej. Może też oznaczać utratę części kontroli. Znaczenie mają warunki emisji, uprawnienia nowych wspólników i sposób wykorzystania kapitału. Sam procent udziałów nie opisuje pełnej pozycji właściciela ani jego prawa do podejmowania decyzji.
Dług netto to co do zasady zadłużenie odsetkowe pomniejszone o środki pieniężne, z definicją dostosowaną do analizy. Wzrost zadłużenia obniża wartość kapitału przy tej samej EV. Jeżeli finansuje inwestycję, jej rezultat może pojawić się dopiero później lub nie wystąpić. Wartość proporcjonalna nie uwzględnia ponadto braku płynności, uprawnień kontrolnych i ograniczeń sprzedaży, które wpływają na warunki rzeczywistej transakcji.
Czas i branża nie zastępują przewagi konkurencyjnej
Drogi właścicieli dużych przedsiębiorstw obejmują rozwój organiczny, zakupy innych spółek, ekspansję na nowe rynki i wejście inwestorów. Każda z tych dróg wymaga innych zasobów. Przejęcie może zwiększyć skalę, lecz stwarza ryzyko integracji i nadmiernego zadłużenia. Eksport poszerza rynek, ale dodaje ryzyko walutowe i organizacyjne. Wzrost liczby klientów wymaga utrzymania jakości obsługi i sprawnego finansowania sprzedaży.
Branże różnią się kapitałochłonnością, cyklicznością i możliwością powtarzania przychodów. Wysoki przychód w handlu nie oznacza tej samej rentowności co podobny przychód w usługach. Duża marża nie usuwa kosztów utrzymania technologii lub pozyskiwania odbiorców. Dlatego porównywanie samych obrotów prowadzi do błędnych wniosków. Trzeba ustalić, jak wynik zamienia się w przepływy i jak odporny jest na zmianę warunków.
Upływ czasu umożliwia kumulację efektów reinwestowania, lecz działa także na koszty błędnych decyzji. Nie można wskazać uniwersalnej liczby lat potrzebnych do osiągnięcia progu. Publiczna metoda rankingu najbogatszych opisuje sposób oszacowania udziałów z dostępnych danych. Nie dowodzi, że przeszła droga właściciela jest odtwarzalna przez inną osobę lub że dzisiejsza wycena pozostanie aktualna.
Demo wyceny pomaga sprawdzić założenia
Praktycznym początkiem jest zebranie spójnych danych. Potrzebujesz przychodu i EBITDA z tego samego okresu, aktualnego procentu udziałów oraz informacji o długu netto. Nie łącz wyniku grupy z przychodem pojedynczej spółki. Sprawdź, czy wynik nie zawiera zdarzeń jednorazowych i czy nie pomijasz nakładów niezbędnych do utrzymania działalności. Błąd danych wejściowych nie znika dzięki dokładnemu mnożeniu.
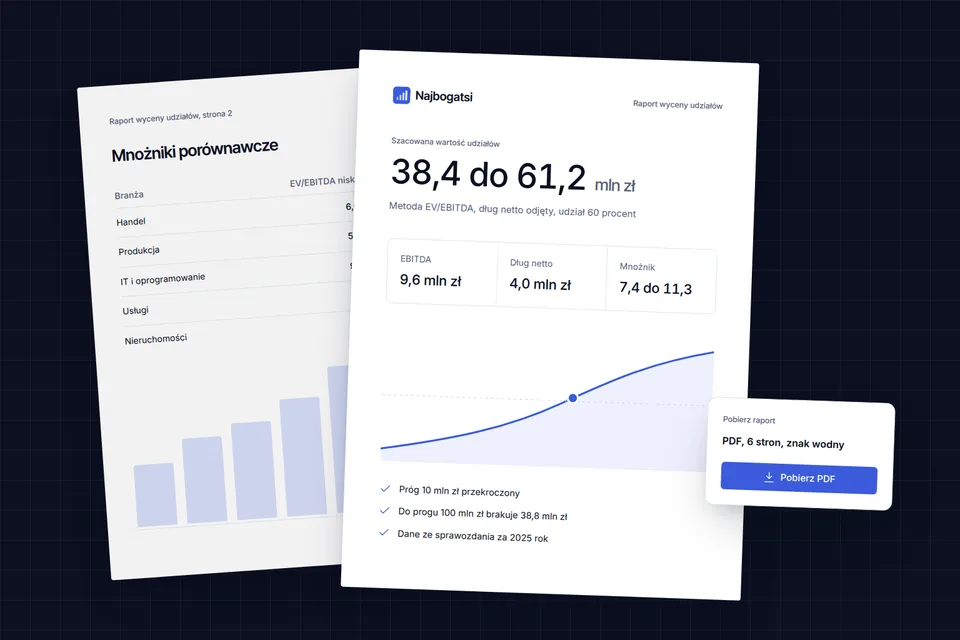
Jednorazowe demo na stronie wycena firmy pokazuje przedział szacowanej wartości udziałów przy niskim, środkowym i wysokim mnożniku oraz kontrolę mnożnikiem przychodu. Wskazuje miejsce na drabinie progów i brakującą EBITDA przy przyjętych warunkach. To narzędzie do badania zależności, nie obietnica sprzedaży pakietu ani rekomendacja inwestycyjna. Przy niedodatniej EBITDA metoda EV/EBITDA nie daje miarodajnej podstawy.
Po obliczeniu warto zapytać, które założenia są potwierdzone dokumentami, a które wymagają dalszej analizy. Plan rozwoju powinien odnosić się do klientów, kosztów, zespołu i finansowania. Próg szacowanej wartości udziałów jest wynikiem tych zależności. Nie zastępuje oceny osobistego ryzyka, potrzeby płynności ani przygotowania spółki do działania bez codziennej obecności założyciela.
Ostatnia aktualizacja 20 października 2026