Czym wycena spółki cywilnej różni się od wyceny spółki kapitałowej
W spółce z o.o. kupujesz i sprzedajesz udziały, które mają wartość nominalną i można je zbyć notarialnie. W spółce cywilnej wspólnicy wnoszą wkłady do majątku wspólnego i mają w nim udziały, ale firma nie ma osobowości prawnej, więc nie ma czego sprzedać jednym aktem. Wspólnik wychodzi przez wypowiedzenie umowy albo porozumienie i rozlicza się z pozostałymi. Zasady są w kodeksie cywilnym w przepisach o spółce cywilnej, od art. 860 (tekst ustawy w ISAP), ale najwięcej rozstrzyga sama umowa spółki, jeśli w ogóle ją spisano.
To dlatego spory o spółkę cywilną są częste. Umowa bywa lakoniczna, a wartość rozliczenia nie wynika z żadnego wzoru. Obie strony przychodzą z własną liczbą, a między nimi jest różnica, o którą się spierają.
Krok pierwszy, ustal, co faktycznie wyceniasz
Najpierw odpowiedz na pytanie, czy zostaje działająca firma. Jeśli jeden wspólnik kontynuuje działalność, wyceniasz przedsiębiorstwo jako całość i dzielisz je według udziałów. Jeśli firma jest likwidowana, liczysz majątek po cenach zbycia i zobowiązania. Pierwsza sytuacja daje zwykle wyższą kwotę, bo uwzględnia zdolność do zarabiania, druga niższą, bo opiera się na tym, co da się sprzedać.
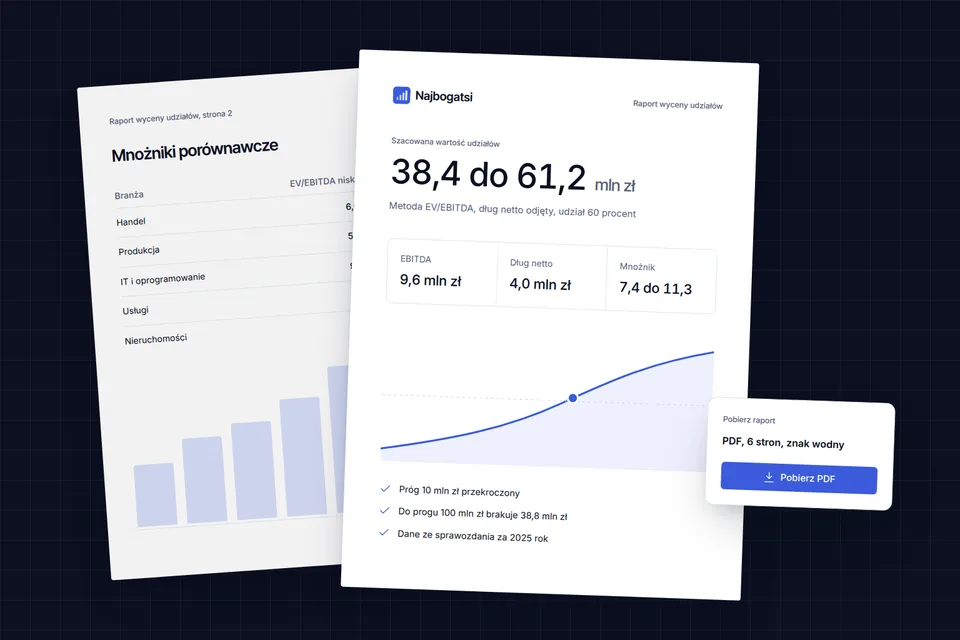
Zapisz też, na kiedy liczysz. Rozliczenie dotyczy zwykle stanu na dzień wystąpienia wspólnika, więc potrzebujesz bilansu lub księgi na ten dzień, a nie na koniec roku. Do orientacyjnego przedziału użyj kalkulatora wycena firmy, który liczy metodą mnożnikową.
Krok drugi, skoryguj EBITDA o pracę wspólników
Tu popełnia się najdroższy błąd. We wspólnej spółce cywilnej wspólnicy zwykle pracują w firmie i nie wypłacają sobie pensji, tylko dzielą zysk. Wynik firmy jest więc zawyżony o koszt ich pracy. Kupujący albo wspólnik, który zostaje, musi kogoś zatrudnić na miejsce odchodzącego, więc odejmuje rynkowe wynagrodzenie od EBITDA, zanim zastosuje mnożnik.
Przykład rachunku na liczbach umownych
Agencja reklamowa prowadzona w spółce cywilnej przez dwóch wspólników po 50 procent. EBITDA z księgi wynosi 1,2 mln zł rocznie, dług netto 0,3 mln zł. Obaj wspólnicy pracują w firmie i nie biorą pensji. Rynkowy koszt zastąpienia jednego z nich to 15 tys. zł miesięcznie, czyli 180 tys. zł rocznie, a firma potrzebowałaby obu stanowisk, więc korekta wynosi 360 tys. zł. Skorygowana EBITDA to 840 tys. zł. Mnożniki jak dla branży Media i reklama w kalkulatorze: 6, 8 i 10.
| Pozycja | Wariant niski | Wariant bazowy | Wariant wysoki |
|---|---|---|---|
| Skorygowana EBITDA | 0,84 mln zł | 0,84 mln zł | 0,84 mln zł |
| Mnożnik | 6 | 8 | 10 |
| Wartość przedsiębiorstwa | 5,04 mln zł | 6,72 mln zł | 8,40 mln zł |
| Dług netto | 0,3 mln zł | 0,3 mln zł | 0,3 mln zł |
| Wartość kapitału | 4,74 mln zł | 6,42 mln zł | 8,10 mln zł |
| Udział 50 procent | 2,37 mln zł | 3,21 mln zł | 4,05 mln zł |
Gdyby liczyć od nieskorygowanej EBITDA 1,2 mln zł w wariancie bazowym, wartość kapitału wyniosłaby 9,3 mln zł, a udział 4,65 mln zł. Różnica względem rachunku skorygowanego to 1,44 mln zł dla jednego wspólnika. Kto wychodzi, chce rachunku bez korekty. Kto zostaje i będzie płacił, chce korekty. Rozsądne jest pokazanie obu liczb i uzgodnienie, ile pracy wspólnika faktycznie trzeba zastąpić.
Co jeszcze przesuwa cenę
Kilka rzeczy zmienia wynik bardziej niż mnożnik. Zależność od jednego klienta, który jest związany ze wspólnikiem osobiście, obniża wartość, bo odchodzący zabiera relację. Zapisy o zakazie konkurencji podnoszą cenę dla zostającego, bo chronią firmę. Prawa do marki, domeny i umów najmu mogą należeć do jednej osoby, i wtedy trzeba je uregulować osobno. Wreszcie zobowiązania: za długi spółki cywilnej wspólnicy odpowiadają całym swoim majątkiem, więc wychodząc, warto ustalić, kto odpowiada za zobowiązania powstałe przed wyjściem i czy wierzyciele o tym wiedzą.
Spółka cywilna a inne formy, na których możesz się wzorować
Jeśli rozważasz przekształcenie, porównaj to z rachunkiem dla spółki kapitałowej w tekście wyjście wspólnika ze spółki z o.o. albo dla spółki osobowej w tekście wycena spółki jawnej przy wyjściu wspólnika. Logika jest podobna, ale spółka jawna i z o.o. mają własną strukturę praw, a w cywilnej większość zależy od umowy.
Kiedy własny rachunek wystarczy, a kiedy zamówić operat
Własny przedział wystarczy, żeby zacząć rozmowę ze wspólnikiem i ocenić, czy jego oferta mieści się w rozsądnym zakresie. Operat jest potrzebny, gdy strony nie mogą się dogadać i sprawa idzie do sądu, gdy wartość ma obronić się przed urzędem skarbowym albo gdy wchodzi bank lub inwestor. Koszty i zakres opisuje artykuł ile kosztuje wycena firmy. Przy sprzedaży całej firmy osobom trzecim przejdź do strony wycena firmy na sprzedaż.
Przed negocjacją zapisz trzy liczby: kwotę, którą zaproponował wspólnik, mnożnik, który za nią stoi, i to, czy zawiera korektę o pracę wspólników. Jeśli mnożnik zgadza się z rynkiem, a kwota jest niższa, spieracie się o korektę. Jeśli korekta jest podobna, spór dotyczy mnożnika. Dzięki temu negocjujesz konkretną pozycję, a nie sumę. O tym, skąd bierze się mnożnik, piszemy w tekście mnożnik EBITDA przy sprzedaży firmy.
Co dalej
Policz przedział w kalkulatorze, przygotuj księgę na dzień wystąpienia i zapisz założenia o pracy wspólników. Doradcy i kancelarie, które prowadzą takie rozliczenia dla wielu klientów, znajdą rozwiązanie w planie Partner dla family office.