Kto ustala próg i dlaczego nie ma jednej liczby
Private banking to usługa komercyjna. Bank określa grupę klientów, dla której utrzymuje dedykowanego bankiera, analityków i dostęp do produktów inwestycyjnych, i ustala minimalną wartość aktywów, przy której taki model jest dla niego opłacalny. Różne banki przyjmują różne progi, a część oferuje kilka poziomów obsługi w ramach jednej marki.
Dlatego aktualną kwotę trzeba potwierdzić bezpośrednio. Wartości podawane w artykułach prasowych szybko się starzeją. Zapytaj bank, jaki jest próg wejścia, czy obowiązuje próg utrzymania i co się dzieje, gdy aktywa spadną poniżej kwoty.
Co bank zwykle wlicza do wymaganych aktywów
Definicja aktywów bywa ważniejsza niż sama kwota. Najczęściej pod uwagę brane są środki na rachunkach i lokatach, jednostki funduszy, obligacje i akcje na rachunku maklerskim w tym samym banku. Różnie traktowane są polisy inwestycyjne, produkty strukturyzowane oraz środki trzymane poza bankiem. Kredyty zwykle nie pomniejszają aktywów, ale część banków liczy aktywa netto.
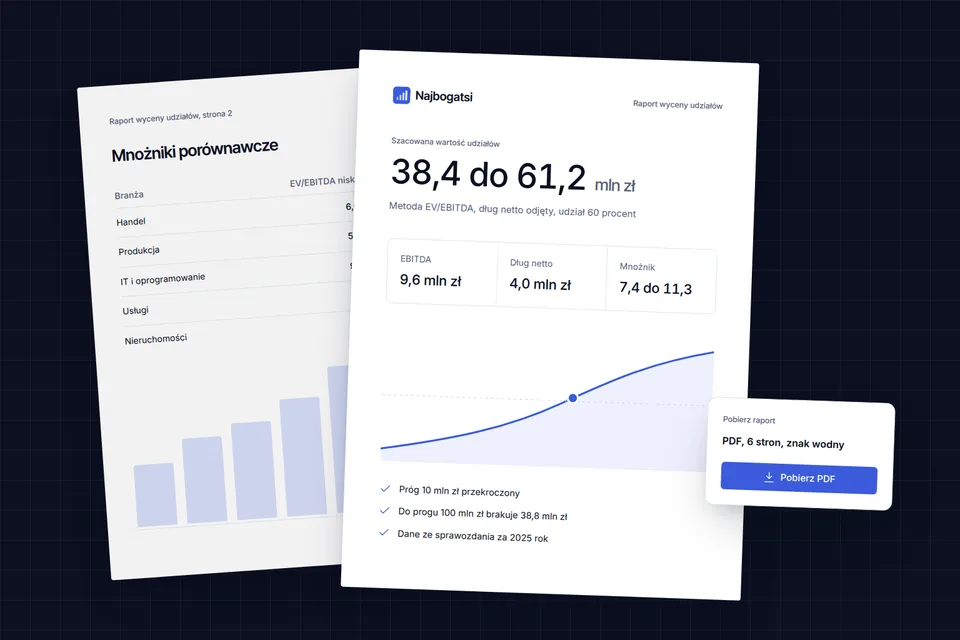
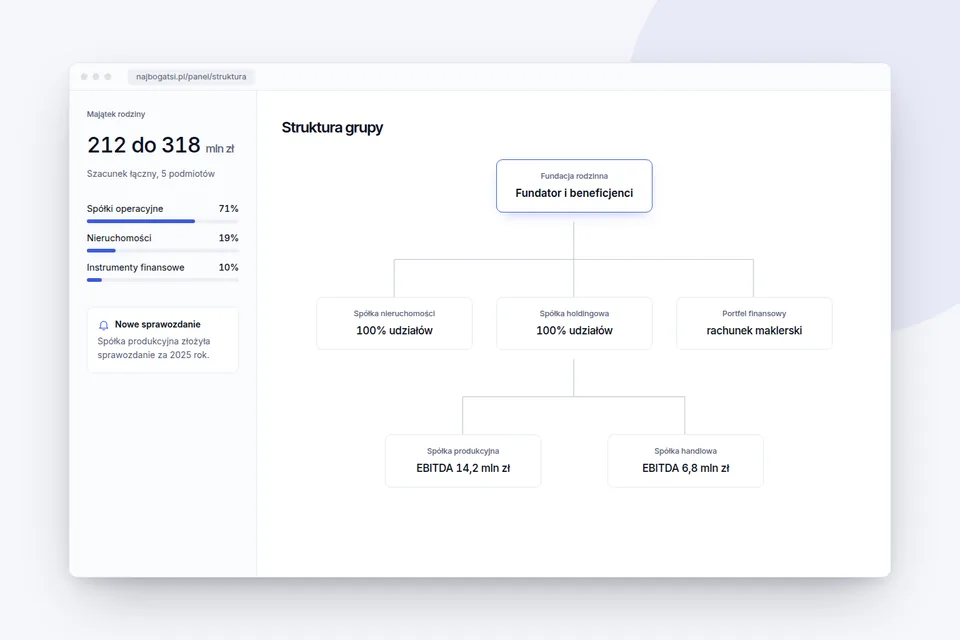
Zanim zaczniesz rozmowy, spisz majątek według tych kategorii. Jeśli większość wartości siedzi w udziałach we własnej spółce, bank nie zaliczy ich do aktywów inwestycyjnych, choć dla oceny klienta mogą mieć znaczenie. Szacunek wartości udziałów da się przygotować wcześniej na stronie wycena firmy.
Private banking a zwykła obsługa premium
Różnice widać w praktyce w czterech miejscach:
| Obszar | Obsługa premium | Private banking |
|---|---|---|
| Opiekun | Doradca obsługujący wielu klientów | Dedykowany bankier z mniejszą liczbą klientów |
| Produkty | Standardowa oferta funduszy i lokat | Portfel doradczy, produkty dedykowane, finansowanie pod zabezpieczenie |
| Zakres rozmowy | Inwestycje i oszczędności | Majątek rodziny, firma, sukcesja, nieruchomości |
| Opłaty | Zwykle za produkt | Często procent od aktywów lub ryczałt za doradztwo |
Jak porównać dwie oferty private banking
Poproś oba banki o te same informacje na piśmie. Jaki jest próg wejścia i utrzymania? Jak liczona jest opłata za zarządzanie i doradztwo i co obejmuje? Jakie produkty są dostępne bez własnych funduszy banku? Kto zastępuje bankiera podczas jego nieobecności? Jak wygląda raportowanie i czy bank konsoliduje aktywa przechowywane gdzie indziej?
Osobno oceń zrozumienie Twojej sytuacji. Właściciel firmy potrzebuje rozmowy o dywidendzie, finansowaniu i sprzedaży udziałów, a nie wyłącznie o portfelu funduszy. Jeśli bankier nie pyta o firmę, o to, kto ją przejmie i jak jest zorganizowana własność, oferta może być dobra dla inwestora, ale nie dla przedsiębiorcy.
Czy warto czekać z wejściem, aż aktywa osiągną próg
Niekoniecznie. Wiele banków rozmawia z klientami, którzy zbliżają się do progu, zwłaszcza gdy w grę wchodzi przewidywalny wpływ środków, na przykład ze sprzedaży udziałów lub wypłaty dywidendy. Przygotuj wtedy krótkie zestawienie: źródło środków, termin wpływu i orientacyjną skalę. Banki chętnie rozmawiają o planowanej płynności, bo to dla nich zdarzenie biznesowe.
Dla przedsiębiorcy, który planuje sprzedaż, rozsądny jest układ odwrotny do domyślnego. Najpierw przedział wartości firmy, potem rozmowa z kilkoma bankami o obsłudze środków ze sprzedaży. Sprawdź, jak wygląda wycena firmy na sprzedaż, i zbierz dokumenty, o które zapyta kupujący i bank.
Dokumenty, o które poprosi bank
Dla klienta indywidualnego bank sprawdza tożsamość, źródło pochodzenia środków i status podatkowy. Dla przedsiębiorcy dochodzą dokumenty spółki, sprawozdania finansowe i informacje o beneficjentach rzeczywistych. Przygotuj zestawienie dochodów z kilku lat. Pomoże w tym biuro rachunkowe, a jeśli jeszcze go szukasz, sprawdź, jak biuro rachunkowe dobrane do formy prawnej przygotuje takie zestawienie.
Kto korzysta z danych o przedsiębiorcach po stronie banku
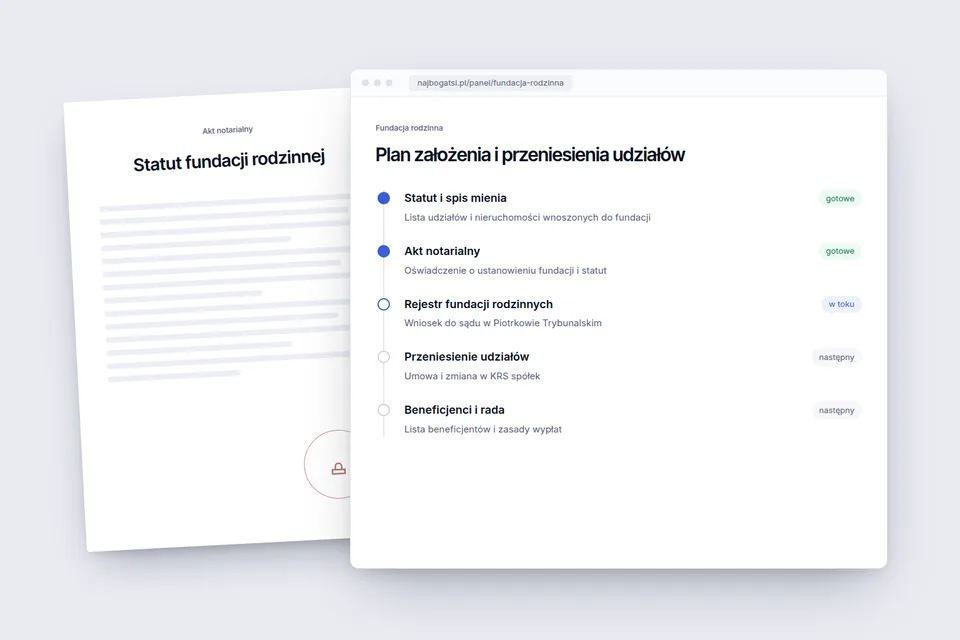
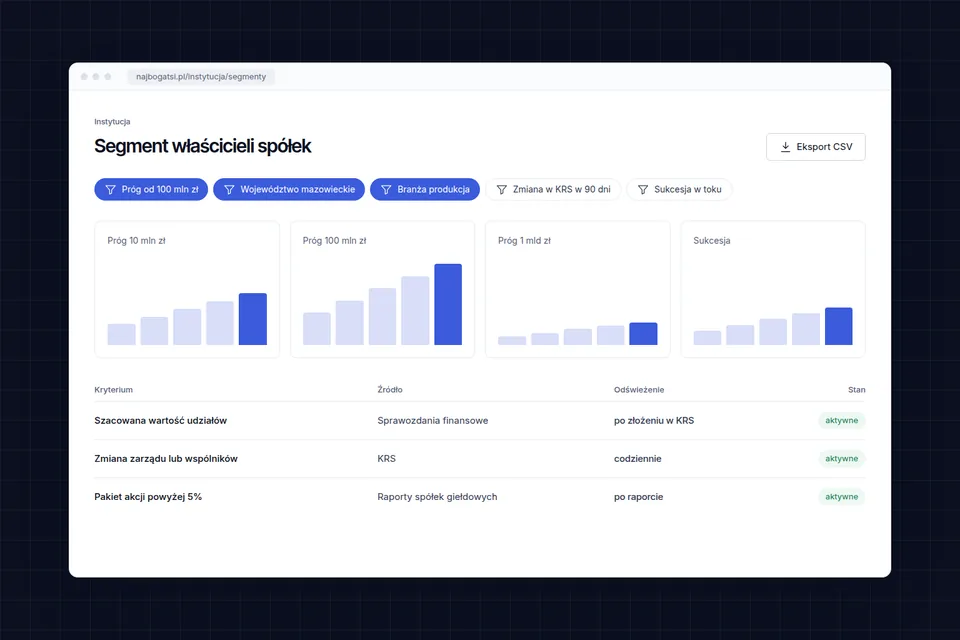
Zespoły private banking szukają klientów w momentach, gdy majątek się zmienia: po sprzedaży udziałów, uchwale o wypłacie zysku albo założeniu fundacji rodzinnej. Plan Partner w Najbogatszych porządkuje takie zdarzenia w segmenty i alerty, a eksport przekazuje je do CRM. Opis dla zespołów banków znajdziesz na stronie private banking dla zespołów banków. Koszty innych modeli obsługi majątku rozpisaliśmy w tekstach o family office i fundacji rodzinnej.