10 najbogatszych Polaków według szacowanej wartości udziałów
10 najbogatszych Polaków to czołówka Listy uporządkowanej według szacowanej wartości udziałów w spółkach. Przy każdym wyniku znaczenie mają przedział, data danych i struktura własności. Otwarty dostęp pozwala sprawdzić podstawę pozycji oraz odróżnić zmianę wyceny przedsiębiorstwa od zmiany pakietu należącego do właściciela.
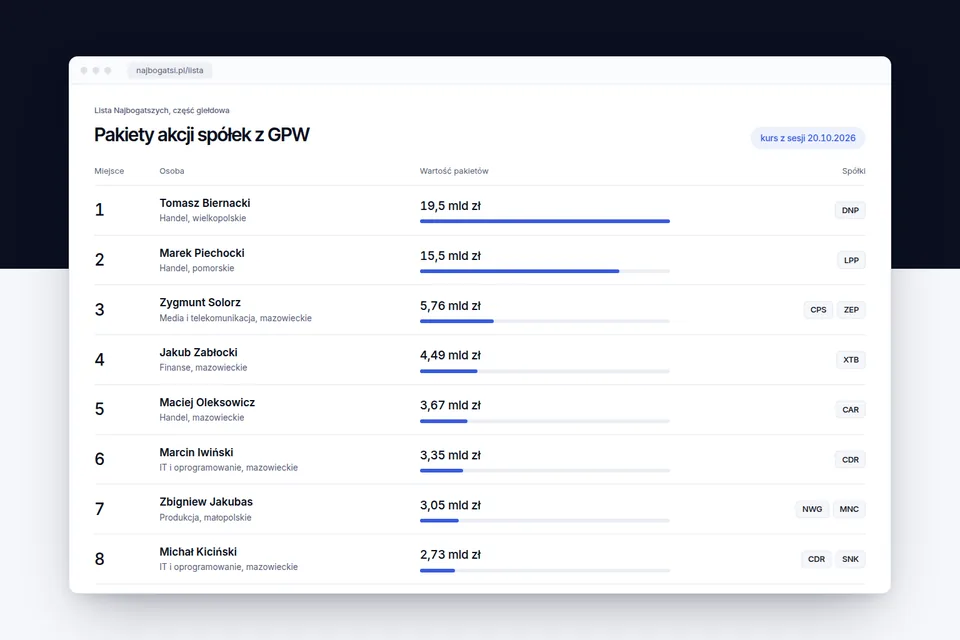
Pierwsza dziesiątka Listy
Pakiety akcji z GPW, kurs z sesji 20.10.2026-
1
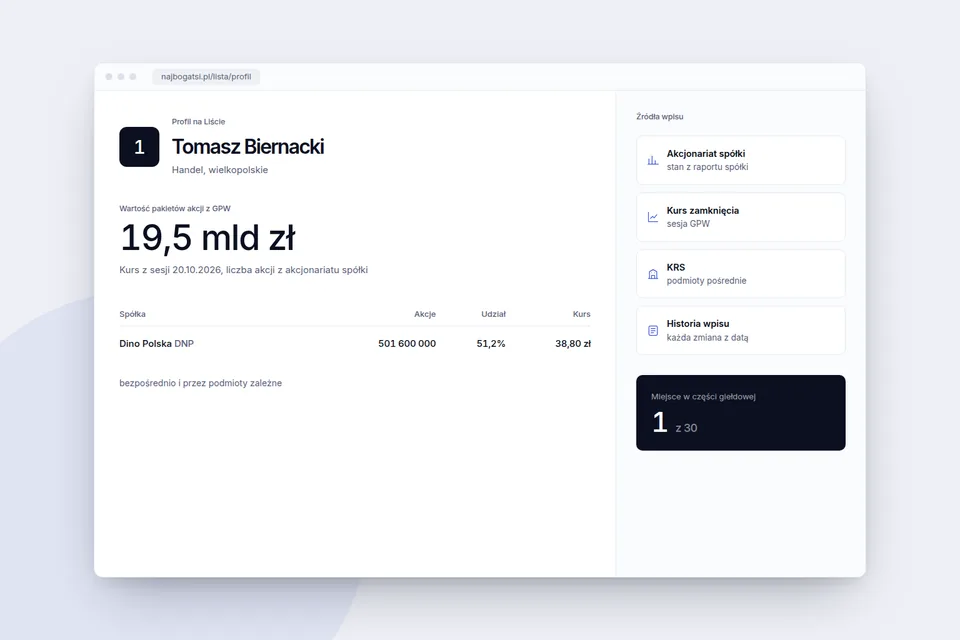
Tomasz Biernacki
Handel, wielkopolskie
19,5 mld zł
- DNP 51,2%, 501 600 000 akcji po 38,80 zł
-
2
Marek Piechocki
Handel, pomorskie
15,5 mld zł
- LPP 31,1%, 578 889 akcji po 26 760,00 zł
-
3
Zygmunt Solorz
Media i telekomunikacja, mazowieckie
5,76 mld zł
- CPS 46,6%, 297 902 772 akcji po 17,15 zł
- ZEP 66,0%, 33 523 911 akcji po 19,50 zł
-
4
Jakub Zabłocki
Finanse, mazowieckie
4,49 mld zł
- XTB 27,8%, 32 661 789 akcji po 137,56 zł
-
5
Maciej Oleksowicz
Handel, mazowieckie
3,67 mld zł
- CAR 26,3%, 3 726 721 akcji po 985,00 zł
-
6
Marcin Iwiński
IT i oprogramowanie, mazowieckie
3,35 mld zł
- CDR 12,7%, 12 650 000 akcji po 264,70 zł
-
7
Zbigniew Jakubas
Produkcja, małopolskie
3,05 mld zł
- NWG 50,3%, 22 615 984 akcji po 99,30 zł
- MNC 40,4%, 20 612 445 akcji po 38,80 zł
-
8
Michał Kiciński
IT i oprogramowanie, mazowieckie
2,73 mld zł
- CDR 10,0%, 9 989 363 akcji po 264,70 zł
- SNK 16,7%, 4 496 729 akcji po 19,75 zł
-
9
Dariusz Miłek
Handel, dolnośląskie
2,51 mld zł
- MDV 33,3%, 25 641 578 akcji po 97,88 zł
-
10
Adam Góral
IT i oprogramowanie, podkarpackie
2,13 mld zł
- ACP 11,0%, 9 098 000 akcji po 234,60 zł
Wartość = liczba akcji z akcjonariatu spółki (bezpośrednio i przez podmioty zależne lub fundacje) razy kurs zamknięcia z sesji. Część giełdowa nie obejmuje spółek prywatnych, nieruchomości ani gotówki.
Jak liczymy pierwszą dziesiątkę Listy
Pierwsza dziesiątka korzysta z tej samej metody co pozostałe widoki Listy. Punktem wyjścia są udokumentowane udziały w spółkach, a nie rozpoznawalność nazwiska, przychód grupy czy pełniona funkcja. Prezes bez potwierdzonego pakietu właścicielskiego nie otrzymuje wyceny na podstawie samego stanowiska. Rozdzielamy zarządzanie przedsiębiorstwem od prawa do jego kapitału.
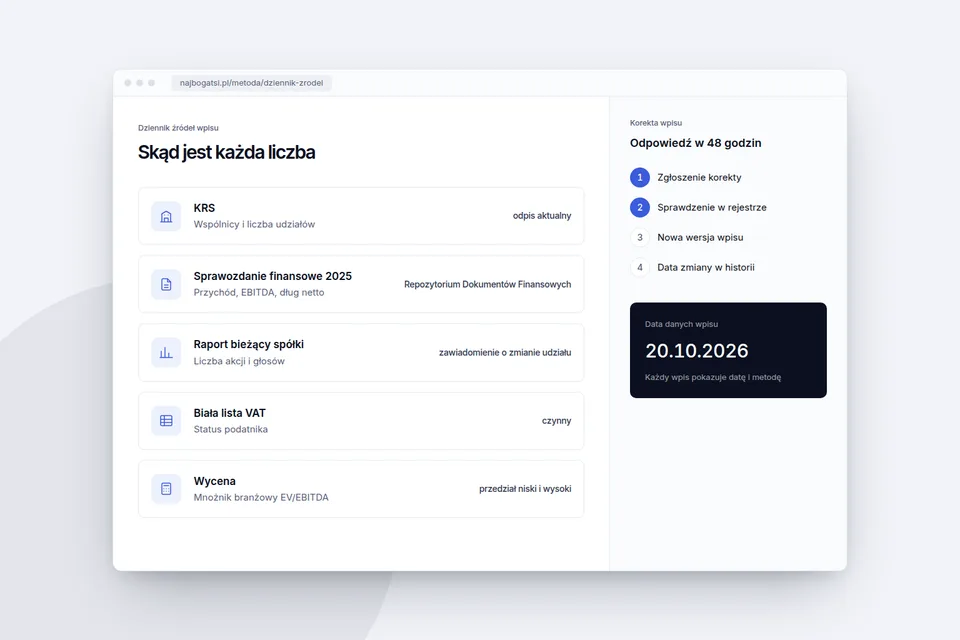
Przy spółkach prywatnych stosujemy branżowe mnożniki EV/EBITDA i kontrolę mnożnikiem przychodu. Od oszacowanej wartości przedsiębiorstwa odejmujemy dług netto, a wartość kapitału odnosimy do udziału właściciela. Dla akcji giełdowych uwzględniamy notowanie i liczbę posiadanych akcji. Każdy przedział czytamy razem z datą, ponieważ dokument finansowy i bieżący kurs mogą opisywać różne momenty.
- Sprawdzamy powiązanie właściciela ze spółką w publicznych dokumentach.
- Przy udziałach pośrednich uwzględniamy kolejne poziomy własności.
- Unikamy ponownego doliczania tej samej działalności poprzez holding i jego spółki zależne.
Z jakich branż pochodzi szacowana wartość udziałów
Źródłem szacowanej wartości może być rozwój działalności handlowej, produkcyjnej, technologicznej lub usługowej. Sama etykieta branży nie wyjaśnia jednak wyceny. W handlu znaczenie mają marża i skala sprzedaży, w produkcji także zapotrzebowanie na kapitał, a w usługach powtarzalność wyników. Nie przypisujemy branżom miejsc na podium bez danych potwierdzających taki układ.
Duża grupa może działać w kilku sektorach. Czytając profil, sprawdź, które spółki odpowiadają za szacowaną wartość pakietu i z jakich okresów pochodzą ich wyniki. Przychód całej grupy nie jest przychodem właściciela. Podobnie wynik operacyjny przedsiębiorstwa nie oznacza pieniędzy dostępnych na prywatnym rachunku osoby opisanej na Liście.
- Branża porządkuje porównanie przedsiębiorstw o zbliżonym modelu działalności.
- Rentowność pomaga ocenić, jaka część sprzedaży przekłada się na wynik operacyjny.
- Zadłużenie wpływa na przejście od wartości przedsiębiorstwa do wartości kapitału właścicieli.
Co oznaczają kolumny Listy Top 10
Tabela opisuje sposób czytania Listy. Kolumny łączą informację o miejscu z podstawą obliczeń, dzięki czemu sam numer pozycji nie zastępuje analizy. Szczególnie istotne jest zestawienie zakresu wyceny ze źródłem. Publiczny rejestr potwierdza określony fakt, ale nie każdy dokument jednocześnie potwierdza strukturę udziałów, wynik finansowy i cenę akcji.
| Kolumna Listy | Co pokazuje | Jak ją odczytywać |
|---|---|---|
| Pozycja | Miejsce w bieżącym uporządkowaniu | Dotyczy określonego stanu danych, a nie trwałej hierarchii |
| Profil | Osobę powiązaną z udokumentowanymi udziałami | Funkcja w zarządzie nie zastępuje własności |
| Szacowana wartość udziałów | Przedział wartości przypisanego pakietu | Nie oznacza salda gotówki ani ceny sprzedaży |
| Spółki i branża | Gospodarcze źródło wyceny | Pozwala rozpoznać koncentrację działalności |
| Zmiana pozycji | Różnicę między porównywanymi stanami Listy | Wymaga sprawdzenia dat i przyczyny przeliczenia |
| Data danych i źródło | Okres oraz dokumenty użyte do obliczeń | Określa aktualność podstawy szacunku |
Dlaczego kolejność najbogatszych się zmienia
Nowe sprawozdanie może zmienić EBITDA lub ujawnić inne zadłużenie. Raport właścicielski może potwierdzić sprzedaż części akcji. Zmiana kursu giełdowego przelicza wartość pakietu nawet bez transakcji właściciela. Każdy z tych mechanizmów wpływa na kolejność, ale opisuje inne zdarzenie gospodarcze.
Awans może też wynikać ze spadku wyceny innego wpisu. Dlatego przesunięcie na Liście samo w sobie nie dowodzi wzrostu wartości własnych udziałów. Gdy przedziały są zbliżone lub się nakładają, numer pozycji należy czytać z ostrożnością. Niepewność szacunku pozostaje widoczna także w pierwszej dziesiątce, gdzie wysoka wartość pakietu nie usuwa ograniczeń danych.
- Porównuj wartości o zgodnym zakresie spółek.
- Sprawdzaj, czy zmieniły się wyniki, udział właściciela czy założenia wyceny.
- Odróżniaj datę sprawozdania od daty kursu użytego w obliczeniach.
Filtry Listy ułatwiają porównanie źródeł wyceny
Filtry zawężają odczyt danych i pomagają rozpoznać, z czego wynika pozycja. Wybranie branży nie tworzy osobnej metody wyceny. Region odnosi się do siedziby spółki zapisanej w rejestrze, a nie do miejsca zamieszkania właściciela. Przy działalności wielobranżowej przejdź od skrótu w tabeli do składu spółek w profilu.
- Branża spółki pozwala zestawić zbliżone modele biznesowe.
- Województwo siedziby spółki pokazuje rejestrowy wymiar działalności.
- Próg szacowanej wartości udziałów wyodrębnia wybrany zakres wartości.
- Wiek spółki pomaga rozróżnić dojrzałe przedsiębiorstwa i krótszą historię sprawozdawczą.
Korekta i sprzeciw dotyczą także czołówki
Widoczność w pierwszej dziesiątce nie ogranicza prawa do poprawienia danych. Jeżeli Twój pakiet został opisany nieprawidłowo, wskaż spółkę, dokument i zakres rozbieżności. Rozróżnij błąd udziału procentowego od odmiennej oceny mnożnika. To pozwala ustalić, czy korekta dotyczy faktu rejestrowego, czy założeń obliczenia.
Ścieżkę zgłoszenia opisuje korekta wpisu na liście najbogatszych. Korekta i sprzeciw nie wymagają płatnego członkostwa. Po sprzeciwie profil otrzymuje oznaczenie noindex i znika z mapy witryny. Nie publikujemy informacji o życiu prywatnym, adresie zamieszkania ani zdjęć osoby.
Sprawdź podstawę wyceny swoich udziałów
Wycena w przeglądarce pozwala zobaczyć wpływ branży, przychodu, EBITDA, udziału procentowego i opcjonalnego długu netto na przedział wyniku. Obliczenie na Twoich danych nie stanowi potwierdzenia miejsca w pierwszej dziesiątce. Wpis wymaga podstawy w publicznych dokumentach.
Jeśli jesteś przedsiębiorcą na Liście, Klub umożliwia przejęcie i weryfikację własnego profilu, opis działalności oraz alert o zmianie własnej pozycji. Katalog członków jest widoczny wyłącznie dla członków, a przedstawienie wymaga zgody obu stron.
Powiązane strony
Poszerz porównanie poza czołówkę albo sprawdź zasady obliczeń i odniesienie do rynku światowego.