Wycena firmy i szacowana wartość Twoich udziałów
Wycena firmy zaczyna się od wyników przedsiębiorstwa, ale Twój pakiet zależy także od zadłużenia i udziału w kapitale. Wprowadź dane spółki, aby zobaczyć przedział szacowanej wartości udziałów, miejsce na drabinie progów oraz wpływ przyjętego mnożnika. Demo liczy wynik w Twojej przeglądarce. Nie zastępuje pełnej wyceny do transakcji, sukcesji ani sporu.
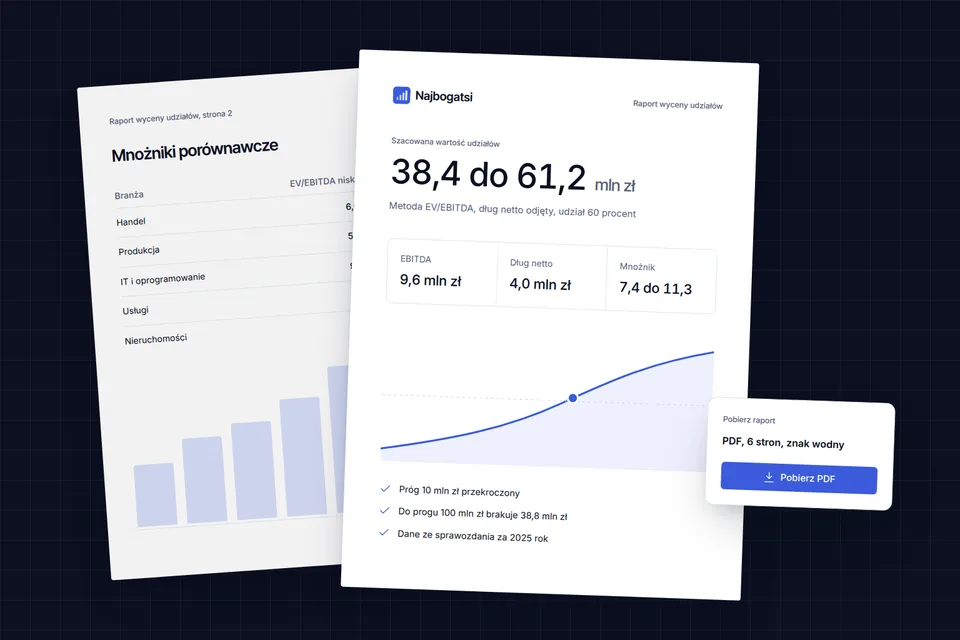
Twoje udziały na tle progów
Data wyceny
- Dobieramy mnożniki branży
- Liczymy wartość przedsiębiorstwa
- Odejmujemy dług netto
- Ustalamy Twój próg
Przedział szacowanej wartości udziałów
Dolna granica wyceny do Górna granica wyceny
- Twój próg szacowanej wartości udziałów
- Brakująca EBITDA do kolejnego progu
- Mnożnik EV/EBITDA
- Wartość przedsiębiorstwa
- Dług netto spółki
- Twój udział w spółce
Twoja wycena udziałów
- Dobieramy mnożniki branży
- Liczymy wartość przedsiębiorstwa
- Odejmujemy dług netto
- Ustalamy Twój próg
Przedział szacowanej wartości udziałów
Dolna granica szacowanej wartości udziałów
Środkowa szacowana wartość udziałów
Górna granica szacowanej wartości udziałów
- Niski mnożnik EV/EBITDA
- Wartość przedsiębiorstwa
- Środkowy mnożnik EV/EBITDA
- Dług netto spółki
- Wysoki mnożnik EV/EBITDA
- Twój udział w spółce
- Kontrola mnożnikiem przychodu
- Data wyceny
- Założenia wyceny
Drabina progów szacowanej wartości udziałów
- 1 mld zł Twój próg Kolejny próg
- 100 mln zł Twój próg Kolejny próg
- 10 mln zł Twój próg Kolejny próg
- 1 mln zł Twój próg Kolejny próg
Brakująca EBITDA do kolejnego progu
Wymagana EBITDA przy przyjętym mnożniku, niezmienionym długu netto i Twoim udziale w spółce.
Najwyższy próg drabiny jest osiągnięty.
Przy podanych danych nie można wiarygodnie wyznaczyć brakującej EBITDA. Sprawdź założenia i ograniczenia metody.
Porównanie z branżą
Po potwierdzeniu adresu e-mail zobaczysz przedział mnożników swojej branży i miejsce wyniku w tym zakresie.
- Marża EBITDA spółki
- Typowa marża branży
- EV/EBITDA branży
Przy przychodzie równym zero marży EBITDA nie da się porównać z branżą. Przedział mnożników EV/EBITDA branży: .
Przejdź na KlubKarta profilu na Liście (podgląd)
Po potwierdzeniu adresu e-mail zobaczysz podgląd karty z szacowaną wartością udziałów, metodą i datą wyceny.
Właściciel spółki, branża
- Próg
- Metoda
- EV/EBITDA
- Data wyceny
Podgląd ze znakiem wodnym. Karta na Liście bez znaku wodnego jest w planie Klub.
Przejdź na KlubAlert o zmianie pozycji
Powiadomienia o zmianie własnej pozycji na Liście i w branży są w planie Klub.
Przejdź na KlubKlub Najbogatsi
Poznaj zasady weryfikacji członkostwa i przedstawień akceptowanych przez obie strony.
Przejdź na KlubKolejne pełne wyceny i własny profil wymagają planu. Porównaj Klub, Partner i Instytucję.
Wycena jest orientacyjna i nie jest rekomendacją inwestycyjną. Przedział wynika z danych wejściowych oraz przyjętych mnożników i nie stanowi ceny transakcyjnej. Wartość udziałów może różnić się od wyniku ze względu na sytuację spółki, płynność udziałów i warunki transakcji. Wynik nie potwierdza wpisu na Listę ani członkostwa w Klubie.
Wprowadź dane do wyceny udziałów
Wybierz branżę najlepiej opisującą główną działalność spółki. Przychód i EBITDA powinny dotyczyć tego samego rocznego okresu i tego samego zakresu działalności. Nie łącz przychodu grupy kapitałowej z EBITDA pojedynczej spółki. Podawaj kwoty w zł, a udział jako procent kapitału.
| Pole | Wskazówka do wypełnienia |
|---|---|
| Branża spółki | Wybierz branżę odpowiadającą głównemu źródłu wyniku |
| Roczny przychód spółki | Podaj przychód ze sprawozdania za wybrany roczny okres |
| EBITDA | Podaj wynik operacyjny powiększony o amortyzację za ten sam okres |
| Twój udział w spółce | Wskaż procent kapitału należący do Ciebie |
| Dług netto spółki | Pole opcjonalne, dług odsetkowy pomniejszony o środki pieniężne |
Masz zysk operacyjny zamiast EBITDA? Powiększ go o amortyzację z tego samego okresu. Sam zysk operacyjny nie jest równoważny EBITDA. Jeśli nie znasz amortyzacji, wynik obliczony na zastępczej podstawie traktuj ze szczególną ostrożnością. Nie wpisuj zysku netto w miejsce EBITDA.
Brak długu netto w obliczeniu ogranicza wiarygodność oszacowania kapitału własnego. Pozostawienie pola pustego nie potwierdza, że spółka nie ma zadłużenia. Gdy środki pieniężne przewyższają dług odsetkowy, dług netto jest ujemny. Sprawdź definicję i zakres zobowiązań w dokumentach przed interpretacją wyniku.
- Wybierz branżę spółki.
- Podaj roczny przychód i EBITDA z tego samego okresu.
- Podaj udział większy od zera i nieprzekraczający całości kapitału.
- Dla EBITDA niedodatniej metoda EV/EBITDA nie daje miarodajnego wyniku.
Wycena liczy się w Twojej przeglądarce. Nic nie zapisujemy bez Twojej zgody. Gość otrzymuje jeden pełny wynik, a pozostałe karty są rozmyte. Demo jest jednorazowym obliczeniem, odrębnym od planów abonamentowych.
Przedział szacowanej wartości udziałów i progi Listy
Wynik pokazuje wariant niski, środkowy i wysoki. Każdy korzysta z innego założenia mnożnika branżowego przy tych samych danych spółki. Różnica między wariantami pokazuje wrażliwość modelu, a nie rozrzut potwierdzonych ofert zakupu. Wariant środkowy jest punktem odniesienia i nie ma statusu ceny transakcyjnej.
Drabina obejmuje progi 1 mln, 10 mln, 100 mln i 1 mld zł szacowanej wartości udziałów. Obliczenie wskazuje także, ile EBITDA brakuje do następnego progu przy niezmienionym udziale, długu netto i mnożniku. To zależność matematyczna, nie plan osiągnięcia wyniku. Zmiana finansowania lub pakietu zmienia również tę zależność.
- Niski wariant pokazuje wynik przy dolnym założeniu mnożnika.
- Środkowy wariant porządkuje odczyt modelu.
- Wysoki wariant pokazuje wynik przy górnym założeniu mnożnika.
- Kontrola przychodem pomaga wskazać rozbieżność wymagającą sprawdzenia.
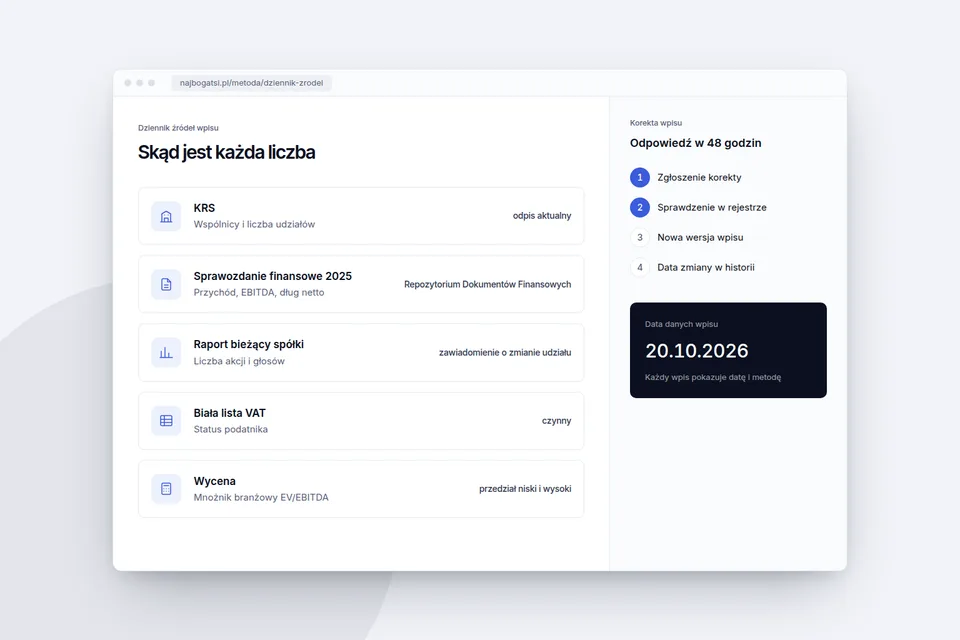
Jak działa wycena firmy przez EBITDA
Mnożnik odpowiada na pytanie, jaką wielokrotność rocznego wyniku operacyjnego przed amortyzacją przyjmujemy dla przedsiębiorstwa. EV = EBITDA × mnożnik branży. Od EV odejmujemy dług netto, aby przejść do szacowanej wartości kapitału własnego. Następnie mnożymy tę wartość przez Twój udział w spółce.
Przychód stanowi dodatkowy punkt kontroli. Spółki o tym samym przychodzie mogą mieć zupełnie inne marże, zapotrzebowanie na kapitał i zadłużenie. Dlatego sam obrót nie wystarcza do ustalenia wartości udziałów. Rozbieżność między wynikiem opartym na EBITDA a kontrolą przychodem jest sygnałem do analizy, nie powodem do automatycznego uśrednienia.
Cena pakietu może odbiegać od proporcjonalnej części wartości całej spółki. Kupujący ocenia prawa udziałowe, kontrolę, ograniczenia sprzedaży i ryzyko. Szersze omówienie metod zawiera wycena udziałów.
Orientacyjny przedział mnożnika EV/EBITDA dla branż
Tabela podaje orientacyjny przedział mnożnika jako punkt wyjścia do pracy z modelem. Nie jest zestawieniem bieżących cen transakcyjnych ani wyceną konkretnej spółki. Dobór mnożnika wymaga analizy wielkości, wzrostu, rentowności, powtarzalności wyniku, ryzyka oraz nakładów inwestycyjnych. Przedsiębiorstwo może wymagać założenia spoza podanego zakresu.
| Branża spółki | Orientacyjny przedział mnożnika EV/EBITDA | Co szczególnie wpływa na dobór |
|---|---|---|
| Handel | Od 4 do 7 | Marża, rotacja zapasów i pozycja wobec dostawców |
| Produkcja | Od 4 do 8 | Nakłady odtworzeniowe, portfel zamówień i cykliczność |
| IT i oprogramowanie | Od 6 do 12 | Powtarzalność przychodu, własność produktu i utrzymanie klientów |
| Budownictwo i deweloperka | Od 3 do 7 | Etap projektów, ryzyko kontraktów i struktura aktywów |
| Transport i logistyka | Od 4 do 7 | Własność floty, leasing i trwałość kontraktów |
| Usługi finansowe | Od 5 do 9 | Model działalności i adekwatność EBITDA do jego oceny |
| Zdrowie | Od 6 do 10 | Struktura usług, finansowanie i dostępność personelu |
| Energetyka | Od 5 do 9 | Technologia, regulacje, nakłady i umowy sprzedaży |
| E-commerce | Od 5 do 10 | Koszt pozyskania klienta, marża i powtarzalność zakupów |
| Media i reklama | Od 4 do 8 | Prawa do treści, umowy i zależność od budżetów reklamowych |
Dla banków i ubezpieczycieli EV/EBITDA zwykle nie jest właściwą podstawą. Przedział dla usług finansowych dotyczy działalności, w której EBITDA ma sens ekonomiczny. Deweloperka może wymagać analizy aktywów i projektów, a działalność z istotnym leasingiem wymaga spójnego potraktowania wyniku i zadłużenia. Sam wybór branży nie rozstrzyga tych kwestii.
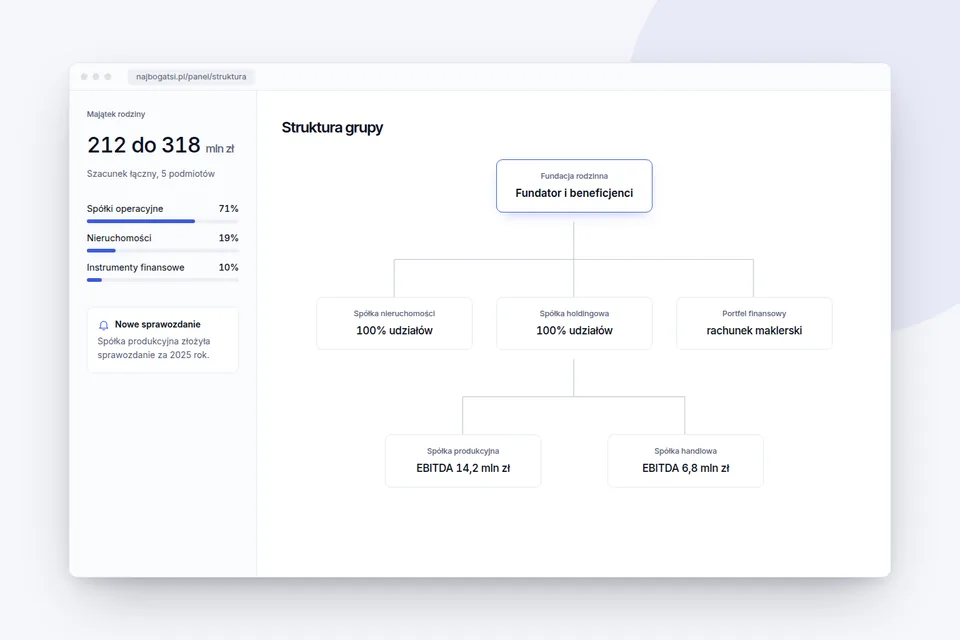
Czego nie rozstrzyga kalkulator wyceny firmy
Model nie bada jakości umów, zależności od właściciela, koncentracji klientów, sporów ani zobowiązań warunkowych. Nie przeprowadza analizy podatkowej i prawnej. Nie zastępuje oceny nakładów potrzebnych do utrzymania działalności. EBITDA może wyglądać korzystnie, mimo że firma potrzebuje znacznych inwestycji i nie generuje porównywalnych wolnych przepływów.
Jednorazowe zdarzenia potrafią zaburzyć wynik. Sprzedaż aktywa, nietypowy koszt albo zmiana zasad rachunkowości wymaga odrębnej oceny. Ujemna EBITDA, brak danych o długu i niejasny zakres konsolidacji ograniczają przydatność iloczynu. Brak wiarygodnej wyceny nie oznacza, że przedsiębiorstwo nie ma wartości.
Kiedy potrzebna jest pełna wycena udziałów
Przy transakcji potrzebna jest analiza przedmiotu sprzedaży, warunków rozliczenia oraz praw związanych z pakietem. Przy sukcesji znaczenie mają cel przekazania udziałów, struktura własności i kontekst prawny. W sporze ważne są podstawa wyceny, właściwy dzień i wymagania postępowania. Ten sam model orientacyjny nie odpowiada automatycznie na wszystkie te potrzeby.
Pełna wycena może wymagać kilku metod, normalizacji wyników i udokumentowania założeń. Kalkulator pomaga przygotować pytania i uporządkować dane, ale jego wynik nie jest opinią biegłego, ofertą inwestora ani poradą podatkową.
Sprawdź wpływ danych na Twój przedział
Zacznij od spójnego sprawozdania i potwierdzonego udziału. Odczytaj wynik razem z założeniami oraz ograniczeniami. Jeśli chcesz pracować z własnym profilem na Liście i korzystać z katalogu zweryfikowanych przedsiębiorców, wybierz Klub Najbogatsi.