Fundacja rodzinna podatki
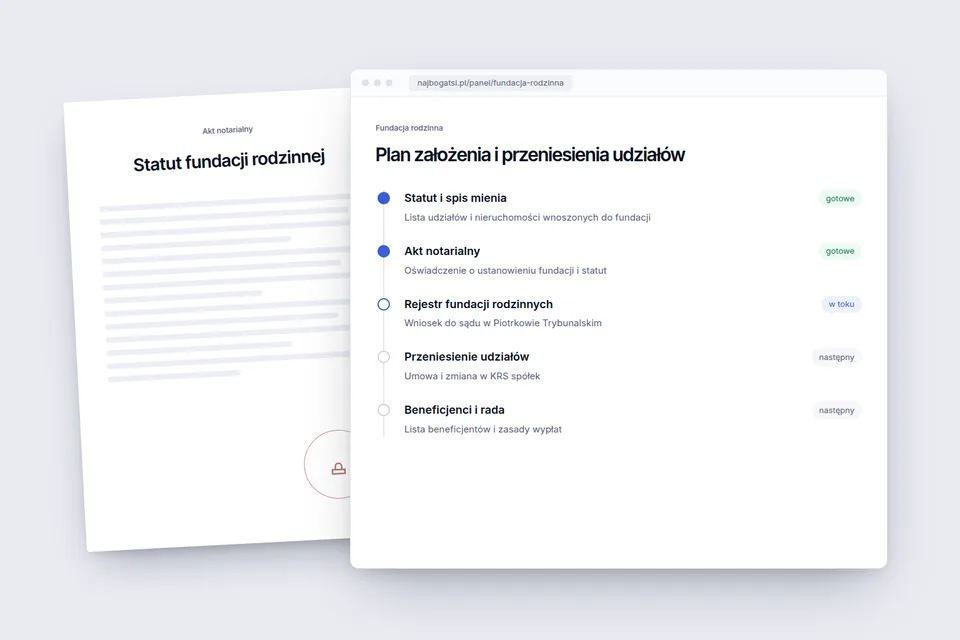
Poznaj różnice między wniesieniem mienia, działalnością fundacji i wypłatą świadczeń oraz pytania, które wymagają sprawdzenia przepisów i indywidualnej sytuacji.
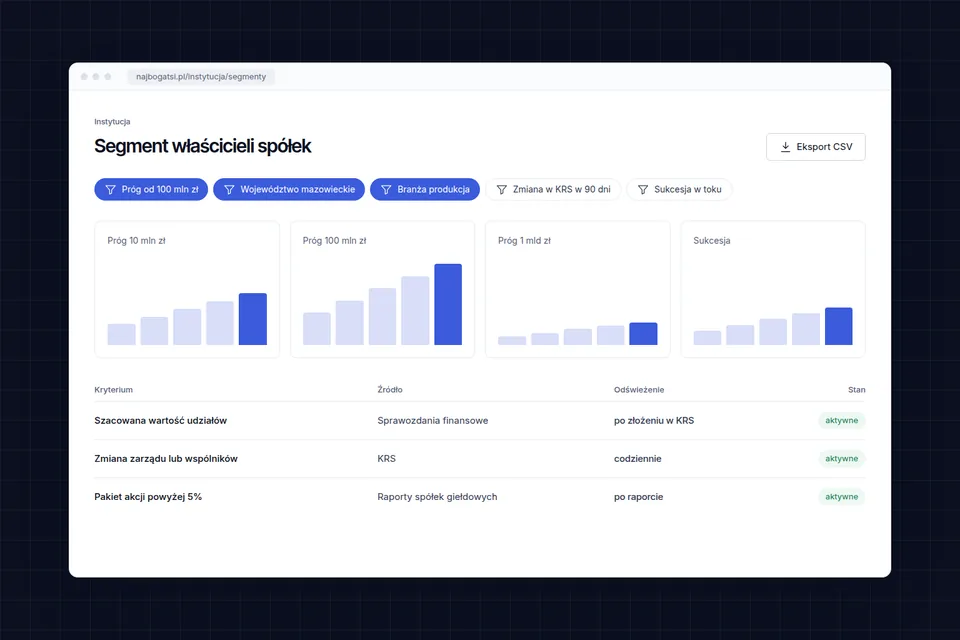
Dane z rejestrów, korekta w 48 hDane z rejestrów publicznych, korekta wpisu w 48 godzin.
Metoda wyceny ListyBlog Najbogatsi porządkuje wiedzę o wartości udziałów, fundacjach rodzinnych i sukcesji w spółkach. Czytasz o mechanizmach gospodarczych oraz dokumentach, które pozwalają je zrozumieć. Każdy temat łączymy z pytaniem o źródło, datę i zakres informacji. Oddzielamy fakty rejestrowe od szacunków i wyjaśniamy, gdzie kończą się możliwości wnioskowania z publicznych danych.
Poznaj różnice między wniesieniem mienia, działalnością fundacji i wypłatą świadczeń oraz pytania, które wymagają sprawdzenia przepisów i indywidualnej sytuacji.
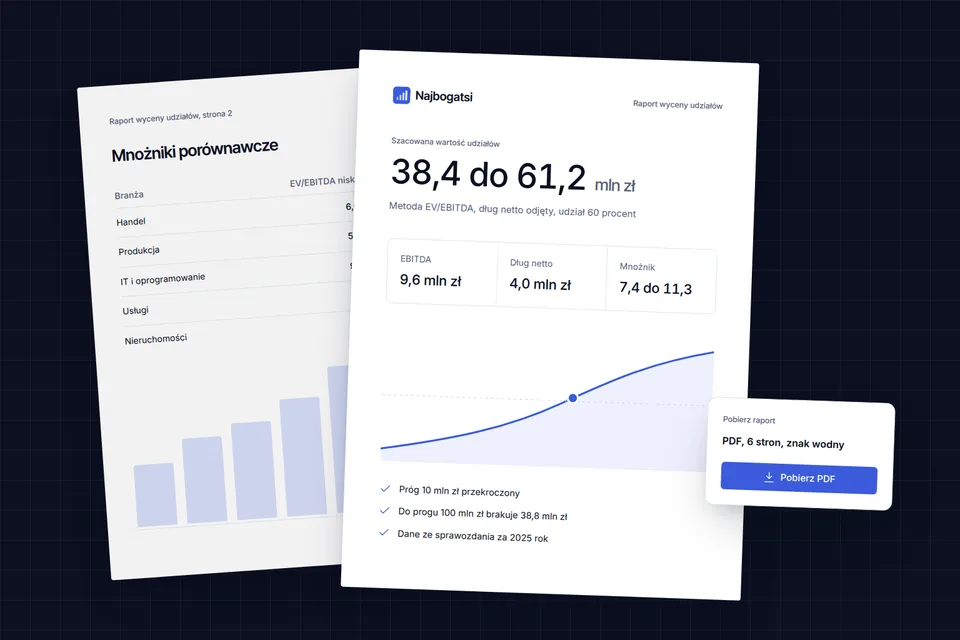
Sprawdź, jak własność udziałów, rentowność, zadłużenie i reinwestowanie wpływają na szacowaną wartość biznesu, bez obietnic określonego wyniku.
Zobacz, jak mnożniki branżowe, EBITDA, dług netto i procent udziału składają się na przedział oraz dlaczego wynik nie jest ceną sprzedaży.
Przeczytaj, jak rozdzielenie własności, zarządzania i prawa do świadczeń porządkuje rozmowę o sukcesji, umowie spółki oraz roli fundacji rodzinnej.
Dowiedz się, jak analizować publiczne struktury udziałowe bez podwójnego liczenia tej samej wartości i bez dopowiadania prywatnych relacji rodzinnych.
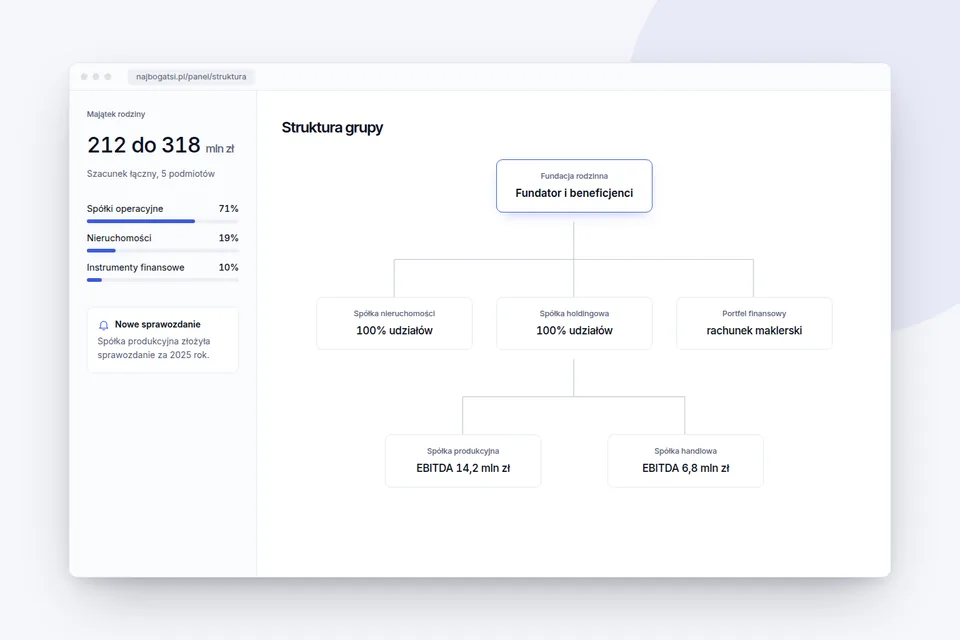
Fundacja rodzinna i przekazanie udziałów dotyczą różnych poziomów decyzji. Trzeba odróżnić podmiot posiadający udziały, osobę zarządzającą spółką oraz uprawnienie do świadczeń. Wpis w rejestrze potwierdza określony fakt prawny, lecz sam nie wyjaśnia pełnej treści statutu, ustaleń między właścicielami ani skutków podatkowych konkretnej czynności.
W tej części bloga czytasz o pytaniach potrzebnych do uporządkowania dokumentów i rozmowy z doradcą. Zmiana struktury nie jest automatyczną oszczędnością podatkową ani gwarancją ciągłości firmy. Znaczenie mają sposób działania przedsiębiorstwa, jego zobowiązania i zakres praw poszczególnych podmiotów. Tekst pomaga rozpoznać te obszary, zamiast rozstrzygać za Ciebie o wyborze rozwiązania.
Zdarzenie widoczne w rejestrze opisujemy w granicach dokumentu. Założenie fundacji nie oznacza samo w sobie sprzedaży spółki, wypłaty gotówki ani zmiany wszystkich osób uprawnionych do podejmowania decyzji. Przy lekturze zwróć uwagę, czy wniosek wynika z ujawnionej czynności, czy wymaga dodatkowych informacji, których publiczne źródło nie zawiera.
Przychód opisuje skalę sprzedaży, EBITDA przybliża wynik operacyjny przed amortyzacją, a dług netto wpływa na przejście od wartości przedsiębiorstwa do wartości kapitału. Dopiero udział procentowy pozwala odnieść obliczenie do pakietu danej osoby. Zestawianie tych danych z różnych okresów może zmieniać interpretację, dlatego data dokumentów pozostaje częścią wyniku.
Mnożnik branżowy porządkuje porównanie, ale nie usuwa różnic między spółkami. Znaczenie mają trwałość wyników, koncentracja klientów, struktura finansowania i ograniczenia praw do udziałów. Przedział szacowanej wartości udziałów pokazuje wpływ założeń. Nie potwierdza, że nabywca akceptuje taką cenę, ani że właściciel może spieniężyć pakiet w dowolnym momencie.
Artykuły o wycenie pomagają czytać obliczenie krok po kroku. Najpierw sprawdzasz okres i zakres sprawozdania, potem porównywalność wyniku, a następnie założenia mnożnika i zadłużenia. Demo pozwala zobaczyć wpływ własnych danych na rezultat. Nie zastępuje analizy dokumentów przed transakcją ani indywidualnej porady inwestycyjnej, prawnej lub podatkowej.
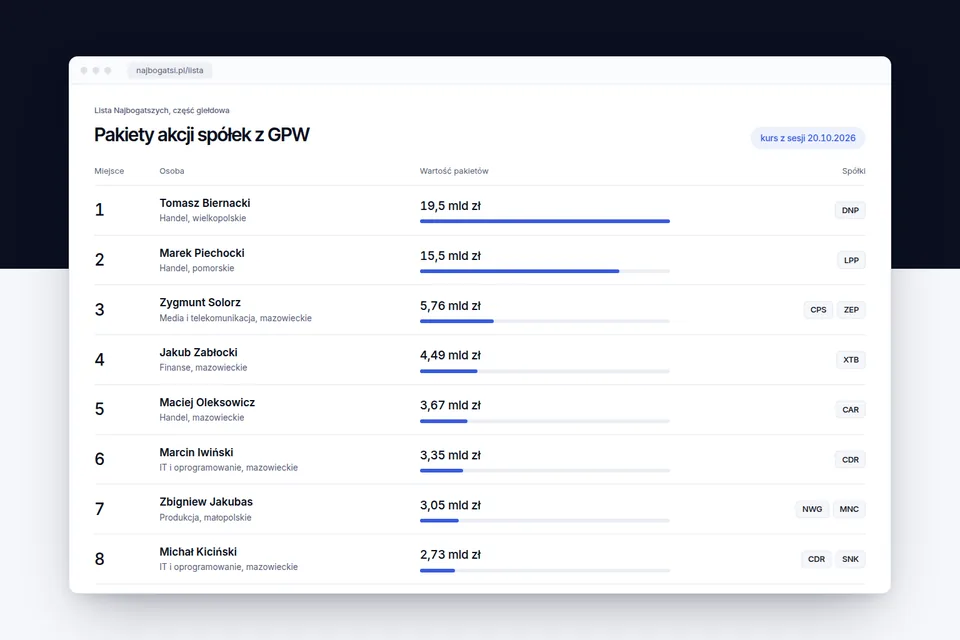
Lista opiera się na rolach w spółkach, strukturze udziałów i dokumentach finansowych. Nie jest opisem całego prywatnego stanu posiadania. Blog wyjaśnia, dlaczego ta sama osoba może występować w różnych strukturach i jak unikać przypisywania jej wartości, która należy do innego podmiotu. Publiczny dokument pozostaje punktem odniesienia dla każdej takiej interpretacji.
Temat rodzin w biznesie wymaga szczególnej ostrożności. Nie łączymy osób wyłącznie na podstawie nazwiska i nie rekonstruujemy życia prywatnego. Analizujemy ujawnioną strukturę gospodarczą, a nie domniemane pokrewieństwo. Własność bezpośrednia i pośrednia wymagają odrębnego odczytania, aby ta sama spółka nie zwiększała sumy na każdym poziomie powiązań.
Zmiana pozycji na Liście może wynikać ze zmiany danych, udziału albo założeń porównania. Nie musi oznaczać otrzymania gotówki czy dokonania transakcji. Przy cytowaniu zachowaj przedział szacowanej wartości udziałów i datę danych. Czytelnik powinien móc rozróżnić fakt ujawniony w źródle od wyniku obliczenia oraz od interpretacji autora tekstu.
Zacznij od tematu odpowiadającego Twojej decyzji. Przy sukcesji sprawdź, czy chodzi o własność, zarządzanie czy świadczenia. Przy wycenie ustal okres finansowy i rodzaj pakietu. Przy analizie Listy porównaj źródło, datę oraz granice informacji. Tak przygotowane pytanie ułatwia ocenę tekstu i wskazuje, czego nie da się ustalić z samego zestawienia.
Wprowadź branżę, przychód, EBITDA, procent udziału i opcjonalnie dług netto. Demo pokazuje przedział szacowanej wartości udziałów oraz wpływ założeń na wynik. Jeśli zarządzasz własnym profilem i chcesz korzystać z relacji między przedsiębiorcami, wybierz Klub. Do pracy zespołu na segmentach i alertach służą plany firmowe.