Czym wycena spółki jawnej różni się od spółki z o.o.
W spółce z o.o. wspólnik ma udziały, które można sprzedać kupującemu po cenie rynkowej. W spółce jawnej wspólnik ma prawa i obowiązki wynikające z umowy oraz udział kapitałowy w majątku spółki. Wspólnicy odpowiadają za zobowiązania całym swoim majątkiem, solidarnie ze spółką, na zasadach z kodeksu spółek handlowych. To wpływa na cenę, bo kupujący nie dostaje czystego pakietu, tylko miejsce we wspólnym ryzyku.
Wyjście wspólnika odbywa się zwykle na jeden z trzech sposobów: wypowiedzenie uczestnictwa przez wspólnika, wykluczenie przez pozostałych lub umowna sprzedaż udziału innej osobie za zgodą wspólników. Terminy i skutki każdego z nich wynikają z przepisów o spółce jawnej w kodeksie spółek handlowych i z umowy, więc zacznij od przeczytania umowy, nie od kalkulatora. Samo rozliczenie z reguły sprowadza się do wartości udziału kapitałowego na dzień ustania uczestnictwa, o ile umowa nie stanowi inaczej.
Trzy metody wyceny, które stosuje się w praktyce
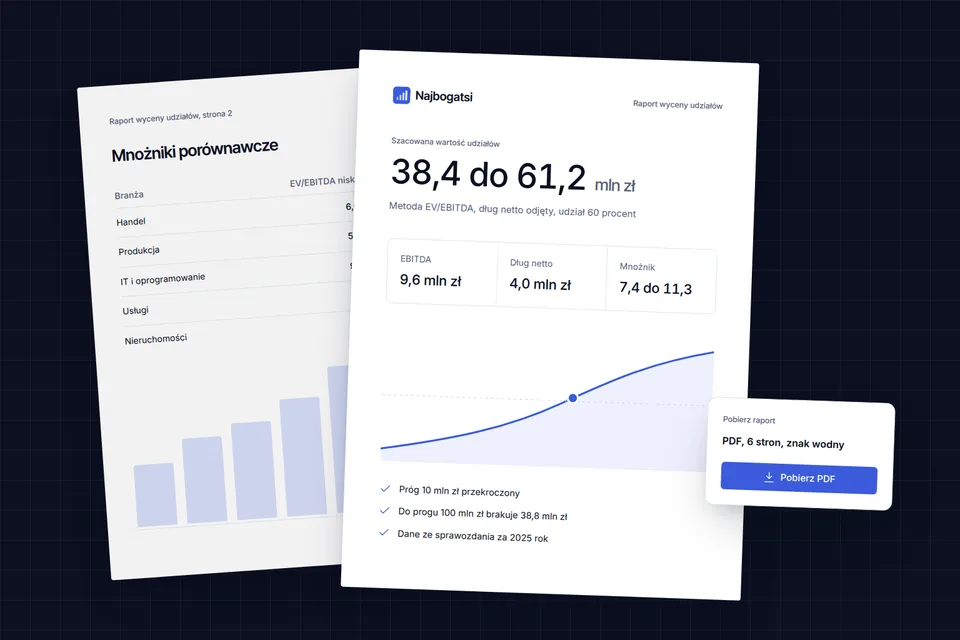
Pierwsza to wartość majątku netto: aktywa pomniejszone o zobowiązania, według wartości rynkowej, nie księgowej. Pasuje do spółek, które posiadają nieruchomości, maszyny lub zapasy. Druga to metoda mnożnikowa: EBITDA razy mnożnik branżowy, minus dług netto. Pasuje do firm usługowych i handlowych, gdzie wartość tkwi w wyniku, nie w majątku. Trzecia to połączenie obu, czyli wyższa z dwóch wartości albo średnia ważona, którą często przyjmuje się w umowie wspólników jako formułę rozliczenia.
Przykład rachunku na liczbach umownych
Spółka jawna ma trzech wspólników. Wspólnik A ma 30 procent udziału w zysku i kapitale. EBITDA wynosi 1,2 mln zł, dług netto 0,4 mln zł, a wartość majątku netto według cen rynkowych 1,9 mln zł.
| Metoda | Wartość spółki | Udział 30 procent |
|---|---|---|
| Majątek netto | 1,90 mln zł | 570 tys. zł |
| Mnożnik 4 | 4,4 mln zł (4,8 mln zł minus 0,4 mln zł długu) | 1 320 tys. zł |
| Mnożnik 5 | 5,6 mln zł (6,0 mln zł minus 0,4 mln zł długu) | 1 680 tys. zł |
Różnica między najniższą a najwyższą kwotą wynosi ponad milion złotych. Odchodzący wspólnik będzie argumentował wynikiem, pozostali majątkiem. Który rachunek jest właściwy, rozstrzyga umowa, a gdy jej brakuje, doradca lub sąd. Dlatego przed rozmową warto mieć własny przedział, a nie czekać na jedną kwotę od drugiej strony.
Trzy spory, które powtarzają się najczęściej
Pierwszy dotyczy wynagrodzenia wspólników. Jeśli wspólnicy pracujący w firmie nie brali pensji, EBITDA jest zawyżona, bo nie ma kosztu pracy. Kupujący skoryguje wynik o rynkową pensję, a to obniża mnożnikową wartość. Drugi dotyczy wydatków prywatnych w kosztach, które normalizuje się w górę. Trzeci to prace w toku i należności, gdzie spór o to, ile naprawdę wpłynie, potrafi przesunąć rozliczenie o kilkaset tysięcy złotych. W każdym z tych punktów wystarczą dokumenty: lista wypłat wspólnikom, zestawienie kosztów prywatnych i wiekowanie należności.
Kiedy zamówić operat, a kiedy wystarczy własny rachunek
Własny rachunek wystarcza, gdy wspólnicy są zgodni co do kierunku i potrzebują przedziału do negocjacji. Operat rzeczoznawcy zamawia się, gdy trwa spór, gdy umowa przewiduje wycenę biegłego albo gdy wartość trafi do urzędu skarbowego. Koszty i zakres opisujemy w tekście ile kosztuje wycena firmy, a różnicę między metodami w tekście wycena firmy metodą DCF czy mnożniki. Jeśli spółka jawna przekształca się w spółkę kapitałową, rachunek zmienia się, o czym dalej w kalkulatorze wycena spółki z o.o..
Rozliczenie podatkowe i księgowe
Wypłata dla odchodzącego wspólnika ma skutki podatkowe, które zależą od formy rozliczenia i od tego, czy część kwoty to zysk, a część zwrot wkładu. Zapytaj księgową przed podpisaniem, a nie po. Jeśli prowadzisz mniejszą działalność i szukasz księgowości online, sprawdź ofertę Uproszczone, choć wspólnik spółki jawnej zwykle potrzebuje biura, które zna rozliczenia spółek osobowych. Do wypłaty wspólnikowi w spółce osobowej odsyłamy też do tekstu o wyjściu wspólnika ze spółki z o.o., bo część argumentów negocjacyjnych jest wspólna.
Dla doradców, kancelarii i banków
Doradca, który prowadzi rozliczenie wspólnika, potrzebuje danych o właścicielach i strukturze firmy, zanim zacznie rachunek. Plan Partner w Najbogatszych daje takie dane oparte na jawnych źródłach, z datą i zakresem informacji. Plany opisuje cennik.