Najpierw ustal przedmiot i datę wyceny
Przedmiotem analizy może być cały kapitał własny, pakiet kontrolny albo niewielki udział bez prawa decydowania o działalności. To różne sytuacje ekonomiczne. Trzeba sprawdzić, czy pakiet ma uprzywilejowanie, dodatkowe prawa głosu lub ograniczenia zbycia. Wartość nominalna wpisana do dokumentów spółki opisuje część kapitału zakładowego. Nie jest miarą ceny sprzedaży ani aktualnej szacowanej wartości udziałów.
Cel wyceny wpływa na zakres pracy i dobór założeń. Wstępna orientacja właściciela wymaga innego opracowania niż spór między wspólnikami, transakcja z inwestorem lub rozliczenie podatkowe. Konieczne jest również wskazanie daty wyceny i dokumentów dostępnych na ten moment. Wynik oparty na historycznym sprawozdaniu wymaga wyjaśnienia, czy późniejsze zdarzenia zmieniły zadłużenie, wyniki albo strukturę własności.
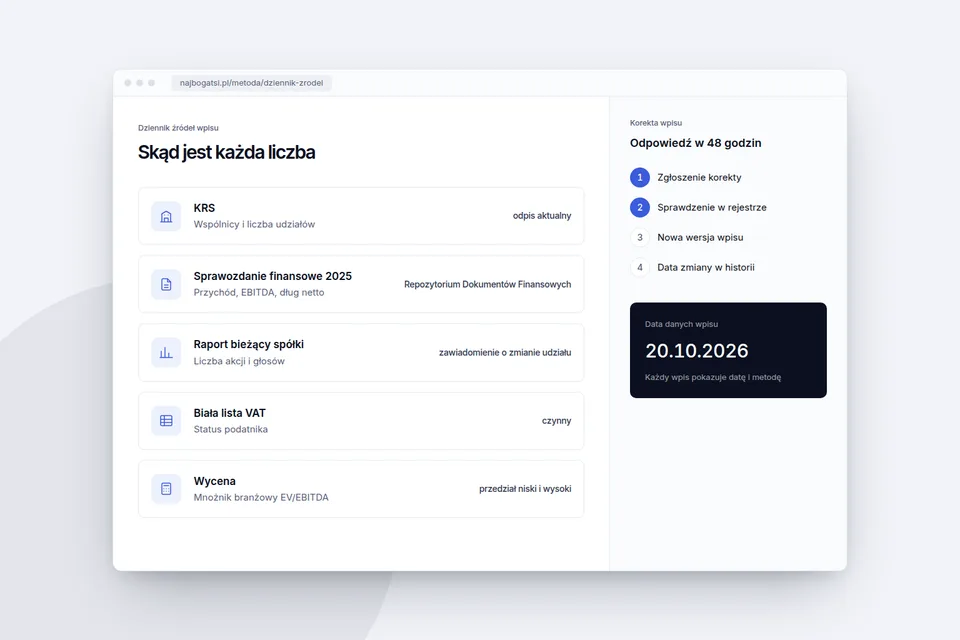
Podstawą są sprawozdania finansowe, dane zarządcze, umowa spółki i informacje o prawach do pakietu. W grupie kapitałowej trzeba ustalić zakres konsolidacji, aby nie zestawiać przychodu jednej jednostki z wynikiem całej grupy. Publiczna metoda rankingu najbogatszych porządkuje źródła i przedziały. Pełna wycena transakcyjna może jednak wymagać dokumentów, których publiczne rejestry nie zawierają.
Metoda mnożnikowa łączy wynik z porównaniem rynku
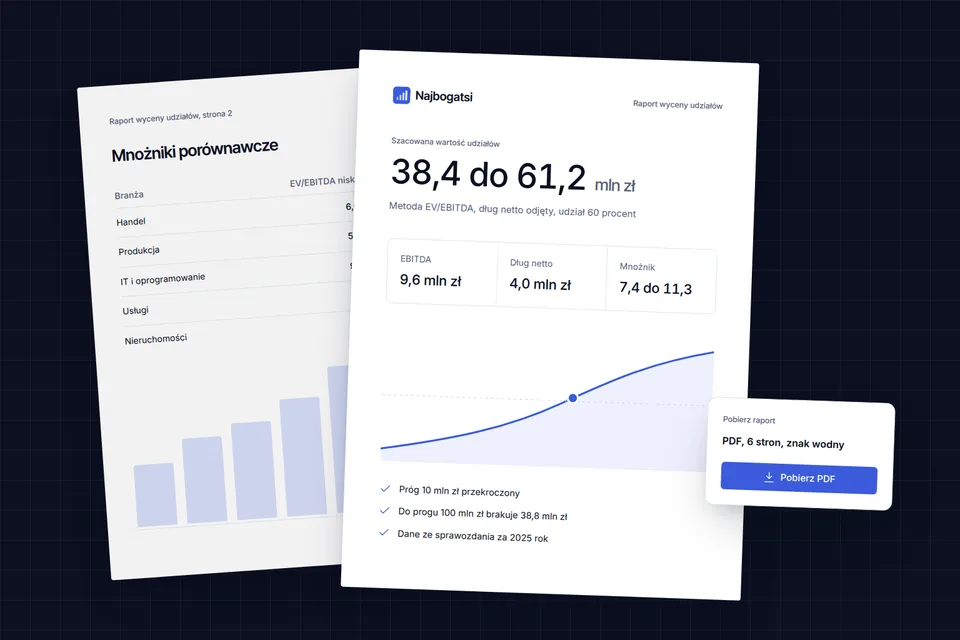
Mnożnik EV/EBITDA odnosi wartość przedsiębiorstwa do wyniku operacyjnego przed amortyzacją. Po wybraniu porównywalnego mnożnika mnoży się go przez znormalizowaną EBITDA. Normalizacja polega na uzasadnionej ocenie zdarzeń jednorazowych i różnic wpływających na porównywalność. Nie oznacza usuwania kosztów tylko dlatego, że obniżają wynik. Korekta powinna mieć podstawę w dokumentach i odzwierciedlać trwałą zdolność działalności do generowania wyniku.
Od EV przechodzi się do kapitału własnego przez uwzględnienie długu netto oraz innych uzasadnionych korekt. Co do zasady dług netto oznacza zadłużenie odsetkowe pomniejszone o środki pieniężne. Definicja wymaga spójnego potraktowania leasingu, gotówki potrzebnej operacyjnie i zobowiązań o charakterze finansowym. Nie należy odejmować automatycznie wszystkich zobowiązań bilansowych, ponieważ część z nich jest związana z normalnym cyklem operacyjnym.
Mnożnik EV do przychodu daje dodatkowy punkt odniesienia, zwłaszcza gdy EBITDA jest przejściowo zaburzona. Nie rozwiązuje jednak problemu nierentowności. Spółki o takim samym przychodzie mogą potrzebować różnych nakładów i generować odmienne marże. Rozbieżność między podejściami jest powodem do analizy. Nie uzasadnia mechanicznego uśrednienia. Porównanie powinno uwzględniać branżę, skalę, tempo wzrostu, ryzyko i powtarzalność wyników.
Rachunek udziałów na hipotetycznych danych spółki
Przyjmijmy wyłącznie do obliczenia hipotetyczną spółkę z przychodem 12 000 000 zł, EBITDA 2 000 000 zł i długiem netto 3 000 000 zł. Wyceniany pakiet stanowi 30 procent kapitału. Zakładamy brak szczególnych praw i dodatkowych korekt. Mnożniki od 4 do 6 są przyjętymi założeniami rachunku, a nie informacją o aktualnym rynku lub konkretnej branży.
Najpierw mnożymy EBITDA przez odpowiedni mnożnik. Następnie od EV odejmujemy dług netto. Dopiero otrzymaną wartość kapitału własnego mnożymy przez 30 procent. Zachowanie tej kolejności jest istotne, ponieważ dług obciąża wartość przedsiębiorstwa przed podziałem kapitału między wspólników. Nie można odjąć całego długu spółki dopiero od wartości mniejszościowego pakietu.
| Etap rachunku | Wariant niski | Wariant środkowy | Wariant wysoki |
|---|---|---|---|
| Mnożnik EV/EBITDA | 4 | 5 | 6 |
| EBITDA | 2 000 000 zł | 2 000 000 zł | 2 000 000 zł |
| EV jako EBITDA razy mnożnik | 8 000 000 zł | 10 000 000 zł | 12 000 000 zł |
| Dług netto do odjęcia | 3 000 000 zł | 3 000 000 zł | 3 000 000 zł |
| Szacowana wartość kapitału | 5 000 000 zł | 7 000 000 zł | 9 000 000 zł |
| Proporcjonalne 30 procent kapitału | 1 500 000 zł | 2 100 000 zł | 2 700 000 zł |
Dla kontroli przychodowej załóżmy mnożnik EV do przychodu równy 0,8. Przychód 12 000 000 zł daje wtedy EV 9 600 000 zł. Po odjęciu długu pozostaje 6 600 000 zł kapitału. Proporcjonalne 30 procent wynosi 1 980 000 zł. Ten rachunek nie potwierdza ceny pakietu. Pokazuje wynik innego założenia, którego przydatność trzeba dopiero ocenić. Szacowany przedział mnożnikowy pakietu wynosi tu od 1 500 000 zł do 2 700 000 zł, przed korektami dotyczącymi jego cech.
DCF opiera wartość na przyszłych przepływach
Metoda zdyskontowanych przepływów pieniężnych, czyli DCF, wychodzi od prognoz działalności. W podejściu do wartości przedsiębiorstwa analizuje się przepływy po uwzględnieniu podatków operacyjnych, nakładów inwestycyjnych i zmian kapitału obrotowego, przed rozliczeniem finansowania. Przepływy sprowadza się do wartości na datę wyceny przy użyciu stopy dyskontowej odpowiadającej ich ryzyku. Odrębnej oceny wymaga wartość po szczegółowym okresie prognozy.
DCF pozwala opisać spółkę przechodzącą zmianę skali lub modelu działania. Jednocześnie jest wrażliwy na założenia. Niewielka zmiana marży docelowej, nakładów albo kosztu kapitału może istotnie przesunąć wynik. Prognoza powinna wynikać z zasobów, rynku i dokumentów, a nie z wartości, którą chce uzyskać właściciel. Warto pokazać scenariusze i wyjaśnić, jakie zdarzenia uzasadniają każdy z nich.
Nie należy utożsamiać EBITDA z przepływem używanym w DCF. Firma może wykazywać dodatni wynik operacyjny i jednocześnie potrzebować znacznych inwestycji. Trzeba także zachować zgodność rodzaju przepływu ze stopą dyskontową. Podejście do całego przedsiębiorstwa i podejście bezpośrednio do kapitału własnego mają inną konstrukcję. Pomieszanie ich elementów prowadzi do błędnej wartości, nawet gdy wszystkie działania arytmetyczne są poprawne.
Metoda majątkowa i transakcje porównywalne
Podejście majątkowe analizuje aktywa oraz zobowiązania. W wariancie skorygowanych aktywów netto wartości bilansowe dostosowuje się do uzasadnionych wartości ekonomicznych. Znaczenie mają między innymi stan i zbywalność nieruchomości, przydatność maszyn, jakość należności i kompletność zobowiązań. Wartość księgowa może być punktem wyjścia, lecz rzadko wystarcza jako samodzielny wniosek o cenie udziałów działającej spółki.
Metoda ta bywa użyteczna dla podmiotów posiadających istotne aktywa lub przy analizie zakończenia działalności. Może słabiej oddawać wartość relacji z klientami, zespołu i zdolności generowania powtarzalnych dochodów. Należy określić, czy analizowane jest dalsze działanie, czy sprzedaż aktywów. To inne założenia dotyczące czasu, kosztów i możliwych wpływów. Nie można przenosić rezultatu między nimi bez wyjaśnienia.
Transakcje porównywalne dostarczają informacji o warunkach rzeczywistych sprzedaży podobnych podmiotów. Dostępna cena może jednak obejmować premię za kontrolę, synergie kupującego, płatności warunkowe lub inne składniki. Bez znajomości tych warunków pozorne podobieństwo branży nie wystarcza. Równie ważne są data, skala i sytuacja finansowa. Zasady przechodzenia od danych do przedziału opisuje także wycena firmy, wraz z ograniczeniami dostępnego demo.
Płynność i kontrola wpływają na wartość pakietu
Proporcjonalna część kapitału jest punktem odniesienia. Pakiet w prywatnej spółce może być trudny do sprzedaży z powodu braku aktywnego rynku, ograniczeń umownych lub konieczności uzyskania zgody. Dyskonto za brak płynności opisuje ekonomiczny wpływ takich ograniczeń. Nie ma jednej obowiązującej stawki. Uzasadnienie zależy od praw pakietu, możliwości wyjścia z inwestycji i dostępności potencjalnych kupujących.
Pakiet mniejszościowy może nie dawać wpływu na dywidendę, strategię i obsadę organów. Ocena dyskonta wymaga jednak przeczytania umowy spółki i dodatkowych uzgodnień. Niewielki procent kapitału może mieć ważne uprawnienia ochronne. Pakiet kontrolny może uzasadniać premię za możliwość kierowania działalnością, ale wartość tej możliwości zależy od ograniczeń prawnych, umownych i ekonomicznych. Sama większość głosów nie znosi wszystkich ryzyk.
Korekty nie powinny podwójnie uwzględniać tego samego czynnika. Mnożniki zaczerpnięte z transakcji kontrolnych mogą już zawierać efekt kontroli. Ryzyko uwzględnione w przepływach albo stopie dyskontowej nie zawsze wymaga kolejnego potrącenia od wyniku. Przy planowaniu sukcesji w firmie rodzinnej szczególnie ważne jest oddzielenie wartości ekonomicznej od zakresu praw przekazywanych następcy.
Pełna wycena jest potrzebna przy ważnych decyzjach
Pełne opracowanie jest uzasadnione przed sprzedażą istotnego pakietu, wejściem inwestora, wykupem wspólnika lub rozliczeniem sporu. Może być potrzebne także przy restrukturyzacji, sukcesji i czynnościach podatkowych, zależnie od ich charakteru oraz wymagań prawa. Powinno określać standard wartości, cel, zakres dokumentów, metody, założenia i ograniczenia. Część sytuacji wymaga opinii osoby o określonych uprawnieniach.
- Sprawdź spójność okresów i zakresów danych finansowych.
- Ustal jakość EBITDA oraz definicję długu netto.
- Przeczytaj prawa udziałowe i ograniczenia sprzedaży.
- Porównaj wyniki metod i wyjaśnij rozbieżności.
- Zachowaj przedział i datę danych przy komunikowaniu wyniku.
Demo przedstawia orientacyjny przedział, bez badania umów i dokumentacji przedsiębiorstwa. Nie ustala ceny transakcyjnej, podstawy podatku ani wyniku postępowania. Przy niedodatniej EBITDA, działalności finansowej lub istotnych aktywach wymagających odrębnej analizy proste mnożenie może być nieodpowiednie. Nawet przy dodatnim wyniku trzeba sprawdzić, czy model pasuje do spółki. Zrozumienie zależności właścicielskich rozwija artykuł jak zostać milionerem, bez obietnic osiągnięcia progu.
Ostatnia aktualizacja 20 października 2026