Ile kosztuje założenie fundacji rodzinnej
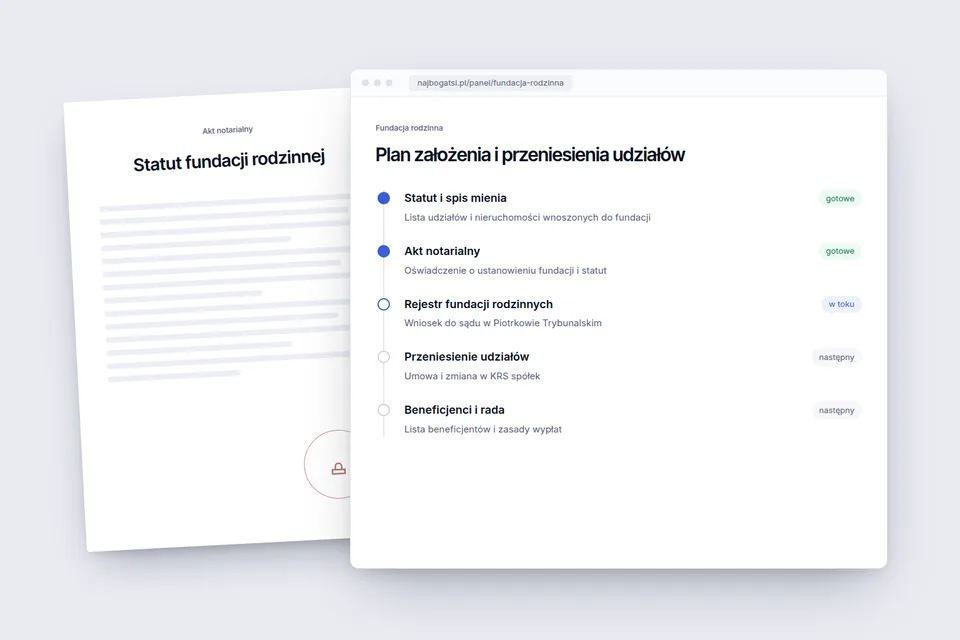
Na początek warto rozdzielić dwie rzeczy. Fundusz założycielski w minimalnej kwocie 100 000 zł zostaje w fundacji i jest jej majątkiem, więc nie jest kosztem w rozumieniu rachunku opłacalności. Kosztem są natomiast usługi i opłaty związane z powołaniem struktury. Należy do nich akt notarialny albo testament zawierający oświadczenie o ustanowieniu fundacji, bo ustawa przewiduje te dwie formy. Do tego dochodzą statut, wpis do rejestru fundacji rodzinnych, wycena wnoszonego mienia i praca doradcy, który zestawi dokumenty.
Stawki notarialne i opłaty sądowe wynikają z aktualnych taryf, które się zmieniają, dlatego kwoty trzeba sprawdzić przed złożeniem wniosku w kancelarii lub w tabeli opłat sądowych. Największą pozycją bywa zwykle nie opłata urzędowa, tylko przygotowanie struktury: analiza podatkowa, projekt statutu, ustalenie zasad świadczeń i dokumentów dla zarządu. Jeżeli do fundacji mają trafić udziały w kilku spółkach albo nieruchomości, ten etap trwa dłużej i kosztuje więcej niż w prostej strukturze z jedną spółką.
Jakie są koszty prowadzenia fundacji rodzinnej
Po założeniu koszty nie znikają. Fundacja prowadzi księgi rachunkowe i sporządza sprawozdanie finansowe zgodnie z przepisami o rachunkowości. Ma zarząd, który odpowiada za prowadzenie spraw, a statut może przewidywać dodatkowe organy. Rada nadzorcza staje się obowiązkowa przy większej liczbie beneficjentów, więc próg z ustawy trzeba sprawdzić, planując krąg uprawnionych osób. Każdy organ to czas, wynagrodzenie albo koszt kancelarii, jeżeli członkowie nie są członkami rodziny.
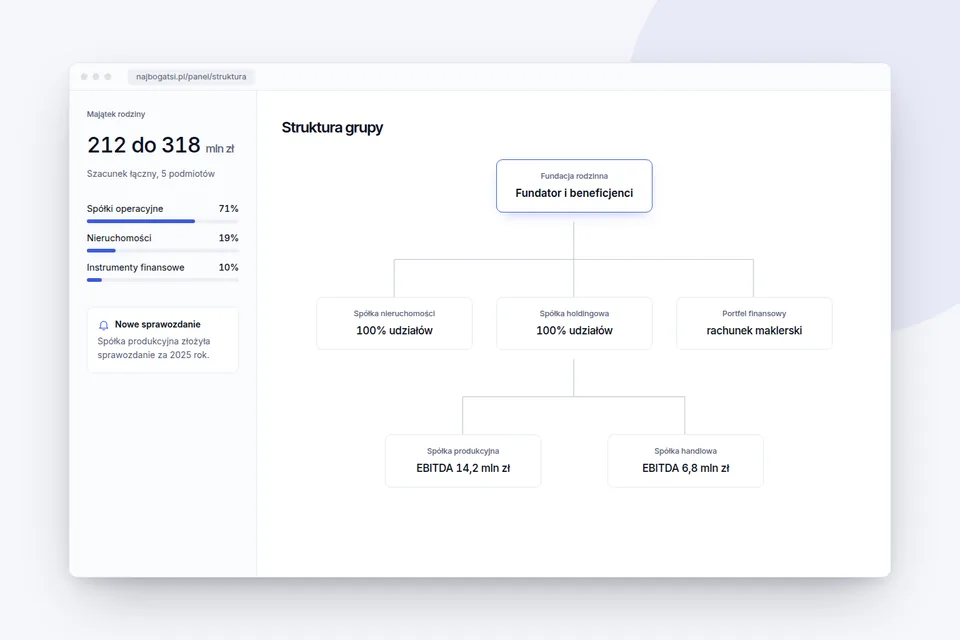
Stałe wydatki obejmują także zgłoszenia i aktualizacje danych w rejestrach, w tym informacje o beneficjentach rzeczywistych, oraz bieżące doradztwo przy każdej większej czynności. Świadczenia dla beneficjentów mają skutki podatkowe po stronie fundacji i odbiorcy. Wspominamy o nich szerzej w artykule fundacja rodzinna podatki. Jeśli fundacja trzyma udziały spółki operacyjnej, trzeba też utrzymać spójność decyzji między dwiema jednostkami, co oznacza dodatkowe uchwały i dokumenty.
| Pozycja | Kiedy powstaje | Od czego zależy kwota |
|---|---|---|
| Fundusz założycielski | Przy założeniu | Ustawowe minimum 100 000 zł, majątek fundacji |
| Akt notarialny lub testament | Przy założeniu | Taksa notarialna i wartość wnoszonego mienia |
| Wpis do rejestru | Przy założeniu | Opłata sądowa według aktualnej tabeli |
| Statut i analiza podatkowa | Przy założeniu | Złożoność majątku i liczba beneficjentów |
| Wycena wnoszonego mienia | Przy wniesieniu | Rodzaj składników, liczba spółek |
| Księgowość i sprawozdanie | Co roku | Liczba transakcji i skala aktywów |
| Zarząd i nadzór | Co roku | Skład organów, wynagrodzenia |
| Doradztwo bieżące | Co roku | Częstotliwość świadczeń i zmian w strukturze |
Wycena wnoszonego mienia to osobna pozycja
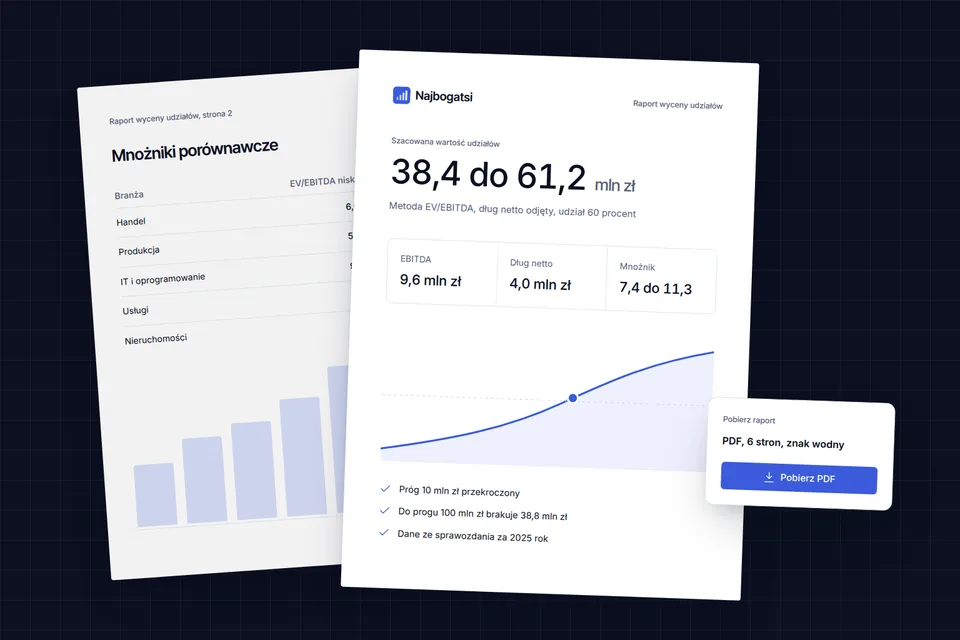
Jeżeli wnosisz do fundacji udziały, potrzebujesz wiarygodnego opisu ich wartości. Nie chodzi wyłącznie o ciekawość. Wartość wpływa na dokumenty, na ocenę rozliczeń i na rozmowę z doradcą o tym, co faktycznie przekazujesz. Wstępny przedział pomaga zdecydować, czy struktura ma sens ekonomiczny, zanim zapłacisz za pełną dokumentację. Do takiej orientacji służy wycena firmy, a zasady składania wyniku opisujemy w artykule o wycenie udziałów. Taka orientacyjna wycena nie zastępuje operatu ani opinii biegłego wymaganej w konkretnej sytuacji.
Kiedy fundacja rodzinna się opłaca
Opłacalność da się sprawdzić prostym rachunkiem, jeśli zrobisz go uczciwie. Po jednej stronie stawiasz roczny koszt utrzymania struktury, czyli księgowość, zarząd, doradców i opłaty. Po drugiej korzyść: odroczenie lub uniknięcie podatku przy reinwestowaniu środków w granicach ustawy, uporządkowaną sukcesję i ochronę przed rozdrobnieniem udziałów. Gdy dochody spółki są reinwestowane i nie trzeba ich co roku przekazywać rodzinie, korzyść bywa wyraźna. Gdy większość środków i tak trafia do osób prywatnych w formie świadczeń, część przewagi znika, ponieważ świadczenia podlegają opodatkowaniu.
Fundacja ma sens zwykle tam, gdzie majątek jest duży, spółka dobrze zarabia i wiadomo, że kapitał ma zostać w rodzinie na lata. Przy małej firmie i niewielkich dochodach stałe koszty mogą zjeść korzyść. Podobnie bywa, gdy właściciel nie chce oddać kontroli, a fundacja wymaga zasad rozstrzygania decyzji, które trzeba spisać i przestrzegać. Wtedy prostsze rozwiązanie, na przykład zmiana umowy spółki i testament, może wystarczyć. Szerzej o tym wyborze piszemy w tekście o sukcesji w firmie rodzinnej.
Jak ograniczyć koszty bez ryzyka błędu
Najdroższe są zwykle poprawki. Zły statut lub źle opisane świadczenia oznaczają zmiany, dodatkowe akty i spory z organami podatkowymi. Dlatego oszczędza się na przygotowaniu, nie na jakości dokumentów. Pomaga kilka zasad:
- Przed zleceniem opisz majątek, który ma trafić do fundacji, i listę spółek wraz z udziałami.
- Zbierz oferty od dwóch lub trzech kancelarii i porównaj zakres, a nie samą cenę.
- Ustal z góry, kto jest w zarządzie i czy będzie za to wynagradzany.
- Zaplanuj świadczenia na dwa do trzech lat, żeby doradca mógł policzyć ich podatkowy skutek.
- Zapisz sposób rozliczeń między fundacją a spółką operacyjną, zanim powstaną pierwsze transakcje.
Porządek w dokumentach przydaje się też później, przy kontroli i aktualizacjach. Uchwały zarządu, protokoły i umowy warto trzymać w jednym archiwum z historią zmian, a tu pomaga elektroniczny obieg dokumentów, bo każdy podpis i wersja zostają w jednym miejscu.
Kto doradza przy kosztach i kontroli struktury
Wyceną kosztów zajmują się kancelarie podatkowe, doradcy i zespoły family office. Kancelarie, które prowadzą takie wdrożenia, korzystają z danych o właścicielach i zdarzeniach w spółkach, by znaleźć klientów na etapie, gdy decyzja o fundacji dopiero dojrzewa. Plan Partner w Najbogatszych daje taki podgląd w formie segmentów i alertów, a przedsiębiorcy mogą rozmawiać o doświadczeniach z podobnymi właścicielami w klubie biznesu. Zespół, który pracuje z zamożnymi klientami, znajdzie więcej w opisie family office.
Czy fundacja rodzinna ma koszty uzyskania przychodu
To częste pytanie, ale odpowiedź zależy od rodzaju dochodu. Fundacja korzysta co do zasady ze zwolnienia z CIT w zakresie dochodów z dozwolonej działalności, więc w typowej strukturze nie ma bieżącego rachunku kosztów podatkowych tak jak w spółce. Znaczenie ma natomiast opodatkowanie świadczeń i działalności wykraczającej poza ustawowy katalog. W takich przypadkach to, co jest kosztem, ustala doradca na podstawie dokumentów, a nie ogólna reguła.
Co zrobić przed decyzją o założeniu
Najpierw zdefiniuj cel: sukcesja, ochrona przed rozdrobnieniem udziałów, reinwestowanie dochodów czy uporządkowanie świadczeń dla rodziny. Potem zestaw koszty z korzyścią w skali trzech do pięciu lat. Dopiero wtedy zamawiaj pełną dokumentację. Jeżeli wartość firmy jest dla Ciebie niewiadomą, zacznij od orientacyjnej wyceny, bo bez niej nie ocenisz skali struktury. Ostateczną kwalifikację prawną i podatkową powinien przeprowadzić uprawniony doradca na podstawie Twoich dokumentów.