Jak mnożnik EBITDA zamienia się w cenę firmy
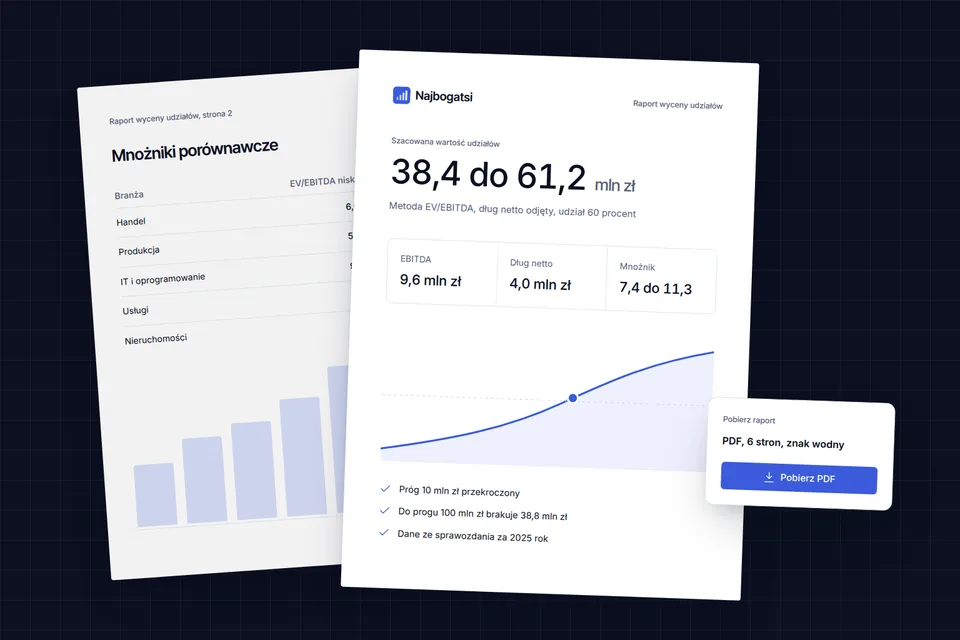
Rachunek ma cztery kroki. Bierzesz EBITDA z pełnego roku obrotowego, korygujesz ją o pozycje jednorazowe, mnożysz przez przyjęty mnożnik i dostajesz wartość przedsiębiorstwa. Od niej odejmujesz dług netto (kredyty i leasingi minus gotówka), a wynik mnożysz przez swój udział w kapitale.
Przykład w liczbach umownych. Spółka ma EBITDA równą 2 mln zł, mnożnik przyjęty na poziomie 5, dług netto 3 mln zł, a sprzedajesz 60 procent udziałów. Wartość przedsiębiorstwa to 10 mln zł, wartość kapitału 7 mln zł, a cena za 60 procent to 4,2 mln zł. Zmiana mnożnika o jeden punkt przesuwa wartość przedsiębiorstwa o 2 mln zł, czyli cena za Twój pakiet zmienia się o 1,2 mln zł. Dlatego rozmowa o cenie to w praktyce rozmowa o mnożniku i o tym, co składa się na EBITDA.
Co podnosi mnożnik, a co go obniża
Kupujący nie wybiera mnożnika z tabeli. Ustala go z ryzyka, które widzi w firmie. Im łatwiej przewidzieć, że wynik utrzyma się po zmianie właściciela, tym wyższy mnożnik.
| Cecha firmy | Wpływ na mnożnik | Co pokazać kupującemu |
|---|---|---|
| Powtarzalne przychody (abonamenty, umowy ramowe) | Podnosi | Historię odnowień i okresy wypowiedzenia |
| Rozproszona baza klientów | Podnosi | Udział największych klientów w przychodzie |
| Zespół działa bez właściciela | Podnosi | Opis procesów i osoby na kluczowych rolach |
| Stabilna marża przez kilka lat | Podnosi | Wyniki za trzy ostatnie lata |
| Zależność od jednego klienta lub dostawcy | Obniża | Plan uniezależnienia albo umowę długoterminową |
| Wynik jednorazowy wliczony do EBITDA | Obniża wiarygodną EBITDA | Korektę o pozycje nietypowe |
| Niejasna własność umów, licencji, znaków | Obniża | Dokumenty potwierdzające prawa |
Dwie firmy z tą samą EBITDA mogą więc mieć mnożniki różniące się o kilka punktów. Różnica bierze się z przewidywalności, nie z wielkości.
Jakie mnożniki spotyka się w praktyce
Nie podajemy jednej obowiązującej stawki, bo jej nie ma. Publikowane zestawienia transakcji pokazują zwykle niższe mnożniki dla małych firm usługowych i handlowych oraz wyższe dla firm technologicznych z powtarzalnym przychodem. Mnożniki dla spółek giełdowych nie przenoszą się wprost na małą spółkę z ograniczoną płynnością udziałów, bo kupujący doliczy dyskonto za wielkość i brak zbywalności. Dobrym zwyczajem jest przyjęcie trzech wariantów, niskiego, środkowego i wysokiego, i sprawdzenie, jak cena zachowuje się w każdym z nich.
Pięć błędów przy liczeniu ceny z mnożnika
Pierwszy błąd to liczenie z EBITDA bieżącego roku, gdy ten był wyjątkowo dobry. Kupujący zazwyczaj patrzy na średnią z kilku lat albo na wynik znormalizowany. Drugi to pomijanie długu netto, przez co oczekiwana cena okazuje się wyższa niż to, co zostaje po spłacie zobowiązań. Trzeci to wliczanie do EBITDA kosztów, które właściciel prowadzi przez firmę, bez ich udokumentowania. Czwarty to mylenie wartości całej firmy z ceną za pakiet mniejszościowy, który zwykle sprzedaje się z dyskontem za brak kontroli. Piąty to wejście do rozmowy bez własnego rachunku, wtedy pierwszą liczbę podaje kupujący i to ona ustawia punkt odniesienia.
Jak przygotować się do rozmowy o cenie
Zacznij od własnego przedziału. Zbierz sprawozdania z trzech ostatnich lat, rozpisz pozycje jednorazowe, policz dług netto i ustal, jaki procent chcesz sprzedać. Z tym zestawem rozmowa z kupującym i z doradcą M&A jest krótsza, bo nie tracicie czasu na odtwarzanie podstaw. Przedział z kalkulatora to punkt wyjścia, a nie operat i nie oferta kupna, więc ostateczną cenę ustalają negocjacje, due diligence i zapisy umowy.
Orientacyjny przedział policzysz w kalkulatorze wyceny firmy na sprzedaż, który używa tej samej metody mnożnikowej, a opis założeń znajdziesz na stronie wycena firmy. Gdy w grę wchodzi sprzedaż udziałów wspólnika, zajrzyj też do artykułu o wycenie udziałów w spółce.
Kiedy potrzebny jest doradca
Przy transakcji, w której cena przekracza kilka milionów złotych, doradca M&A i prawnik zwracają swój koszt. Doradca pomaga dobrać kupujących i przygotować dokumenty, a prawnik pilnuje zapisów o cenie, korektach i gwarancjach. Szukając takiej osoby, możesz skorzystać z serwisu, w którym znajdziesz doradców i specjalistów do swojej sprawy. Przed pierwszym spotkaniem miej gotowy przedział ceny, bo skraca to wstępną wycenę zlecenia.
Dane dla doradców i kancelarii
Zespoły doradcze, kancelarie i private banki obsługujące właścicieli firm szukają ich w chwili, gdy dojrzewa decyzja o sprzedaży, sukcesji albo fundacji. Plan Partner w Najbogatszych daje dostęp do danych o właścicielach i ich majątku opartych na jawnych źródłach, z oznaczeniem daty i zakresu każdej informacji. Szczegóły planów są na stronie cennik, a rozwiązanie dla banków opisujemy w sekcji private banking.